回调来了,子弹上膛!
一、今日发车操作
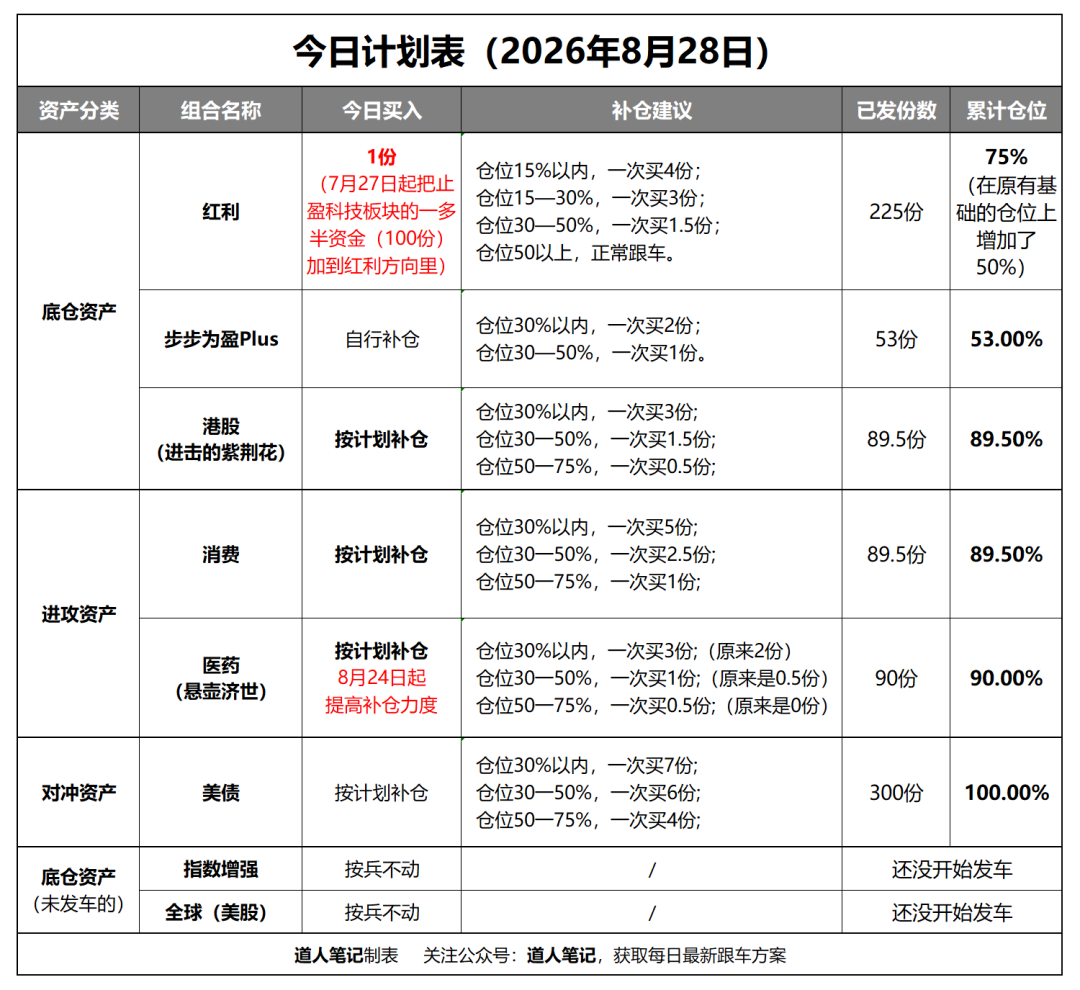
核心底仓资产,红利组合,买入1份,仓位来到75%。
其他组合,仓位不够的,按计划补仓。
具体操作如下:
传送门:如何跟车/补仓?
二、今日组合周期机会表
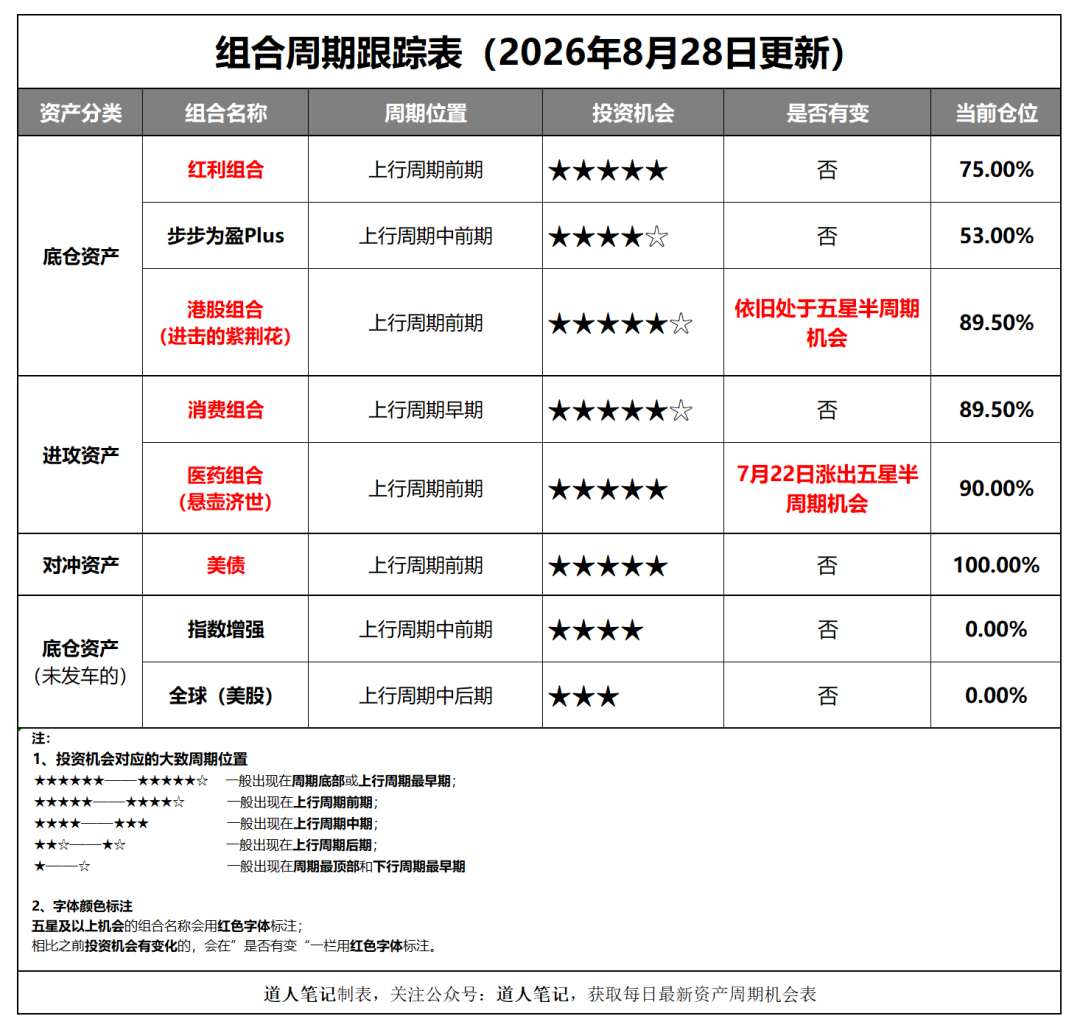
近期变动情况:
医药组合(悬壶济世),7月22日涨出五星半周期机会。
港股组合(进击的紫荆花),依旧处于五星半周期机会。
传送门:组合周期机会表怎么看?
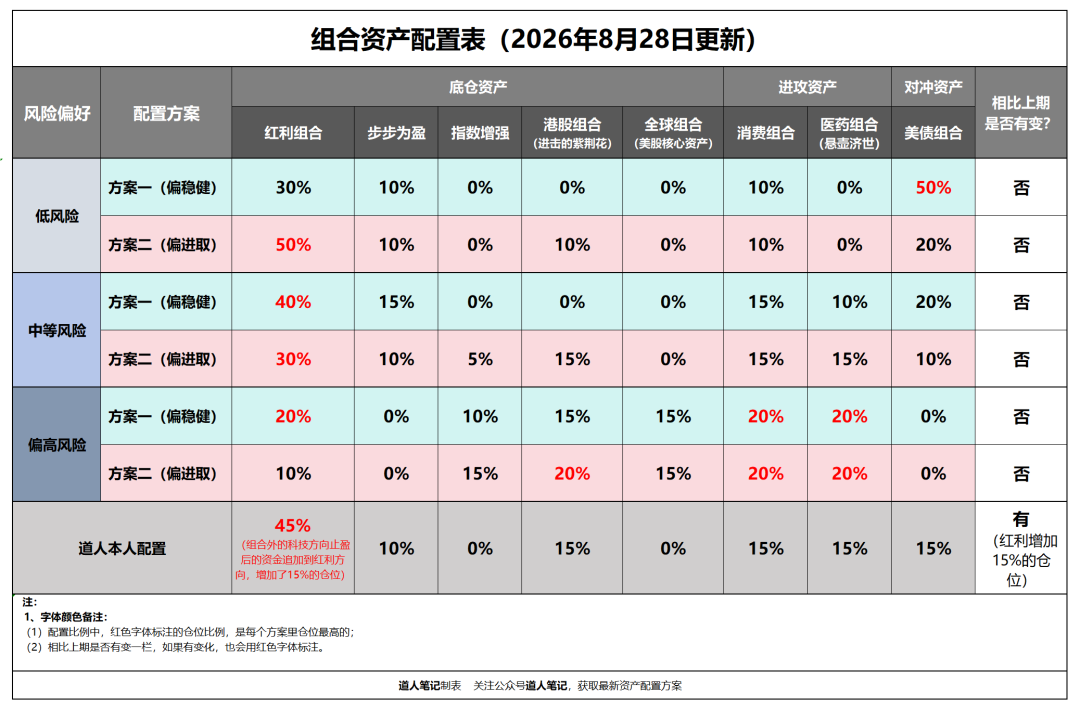
三、最新资产配置表
近期变动情况:道人自己的配置,红利组合括仓50%,括仓后,红利组合占组合整体仓位比重从原来的30%提升到45%。
传送门:资产配置表怎么看?
首次跟投的朋友,跟投前务必仔细阅读以下三篇文章:
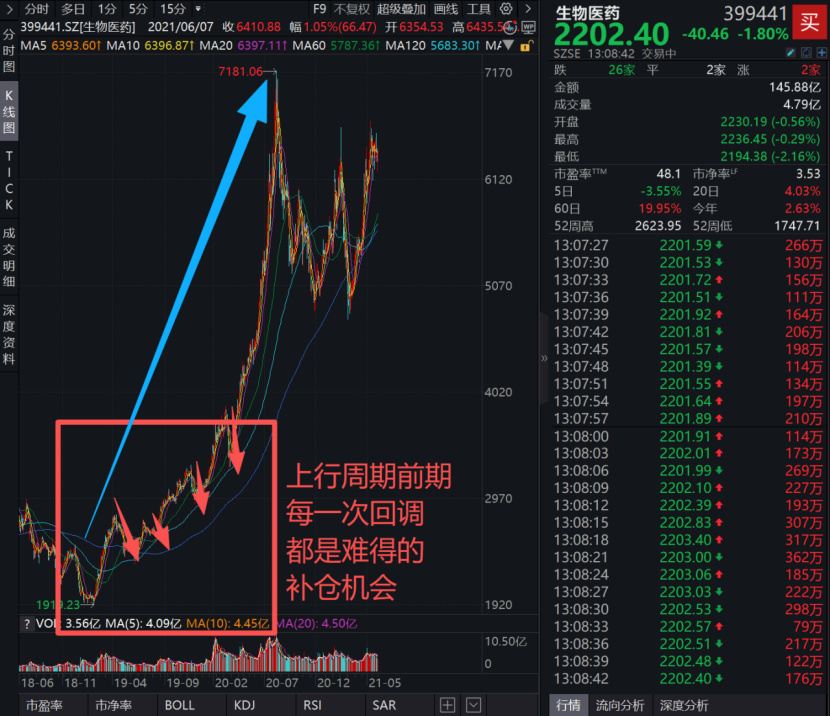
医药今天迎来回调,
站在周期投资的角度,
对于周期低位的方向,这个位置最大的风险是踩空。
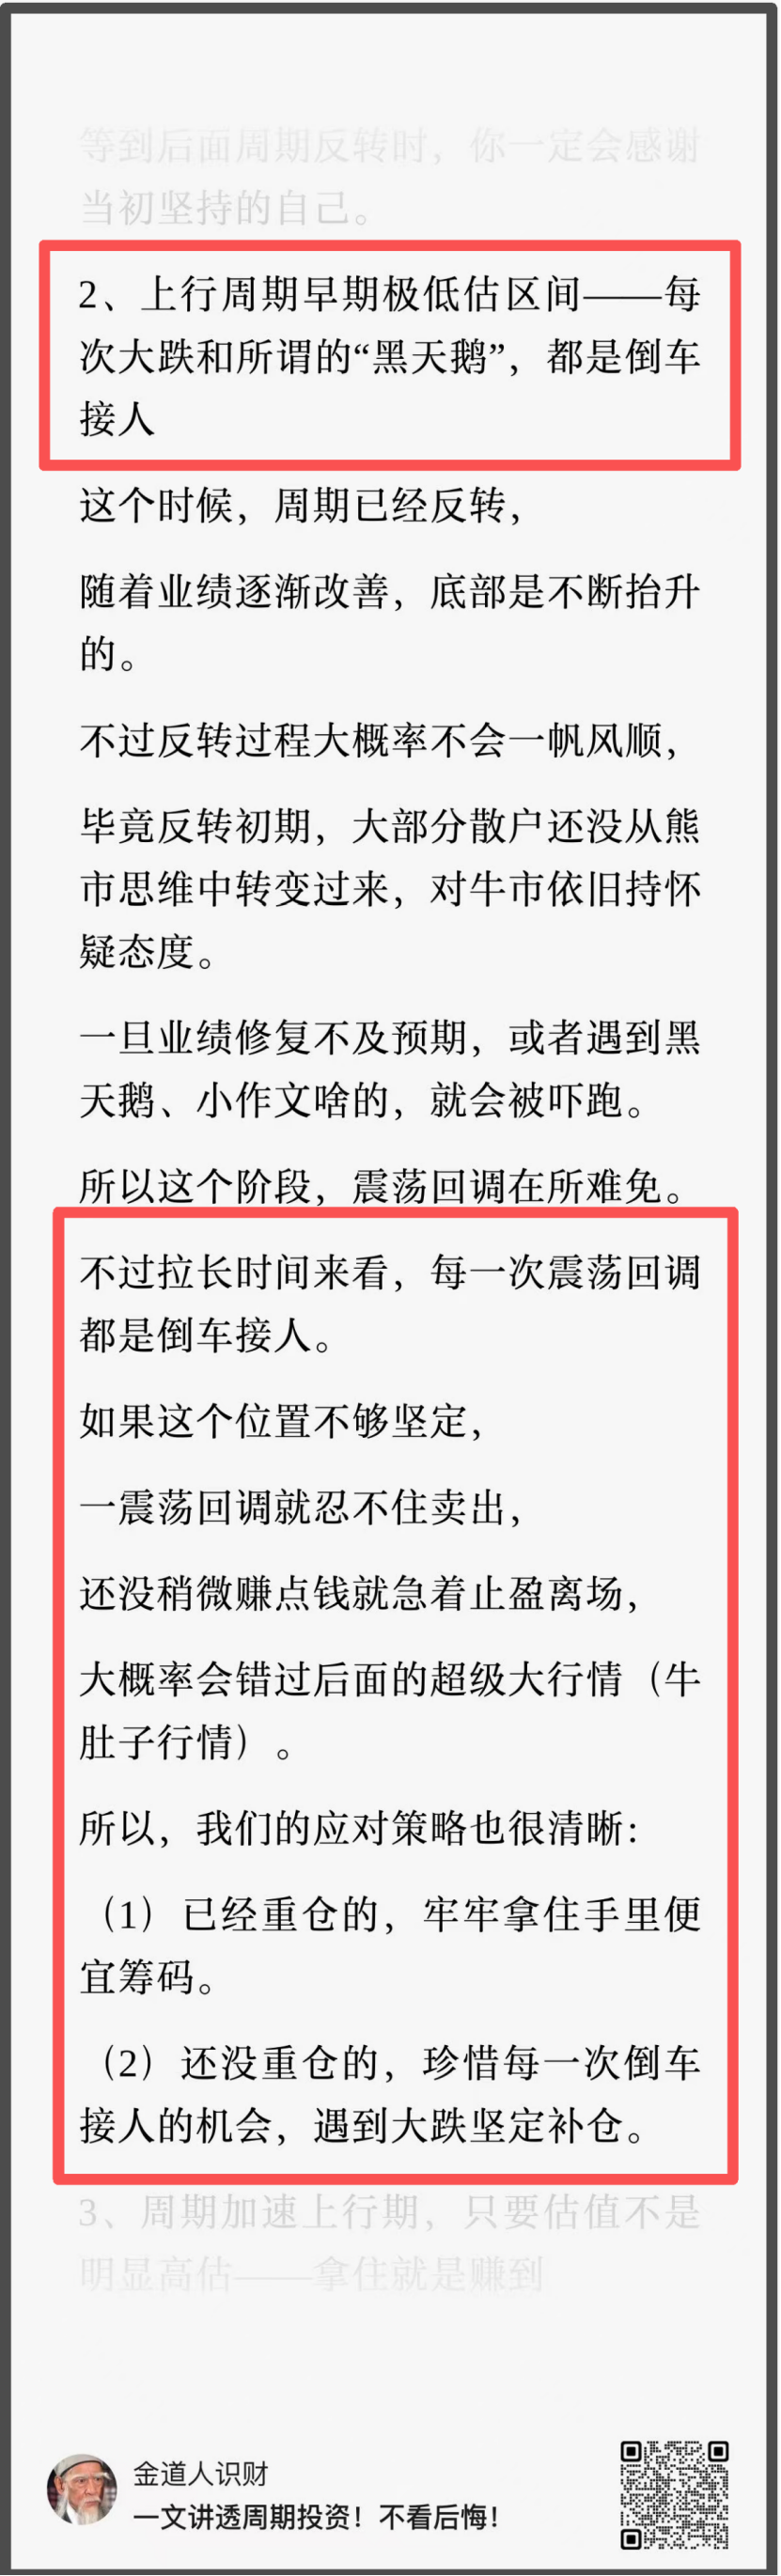
上行周期前期的回调,拉长时间来看,都是不错的补仓机会。
具体逻辑和应对策略,
我们在周期投资大文章里也讲得非常清楚:
最近很多朋友问道人,
红利还能不能买?为什么把红利作为底仓?
这个问题的答案其实非常清晰:
(1)优质红利资产,几乎是A股唯一的能够穿越牛熊,具有长牛属性的资产。
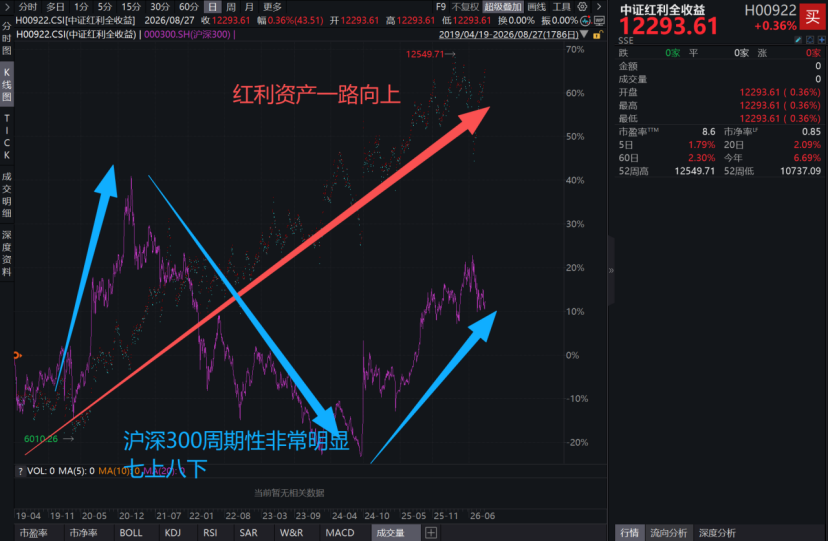
潜台词,
持有这类资产,你不必过于担心熊市的到来。
因为即便是熊市来了,它的波动也明显小于其他方向,甚至能逆势上涨。
而底仓最核心的一个作用,就是能压舱石,能够在市场波动剧烈的时候稳住我们的整体仓位。
目前来看,股票类资产中,除了优质红利资产,没有其他资产有这类属性。
所以,红利几乎是普通投资者作为底仓的唯一最优解。
(2)红利现在还能不能买?——当然能买
对于红利这类长牛资产,只要它的大周期没有走到高位,性价比依旧较高,是可以买的,你甚至可以长期定投。
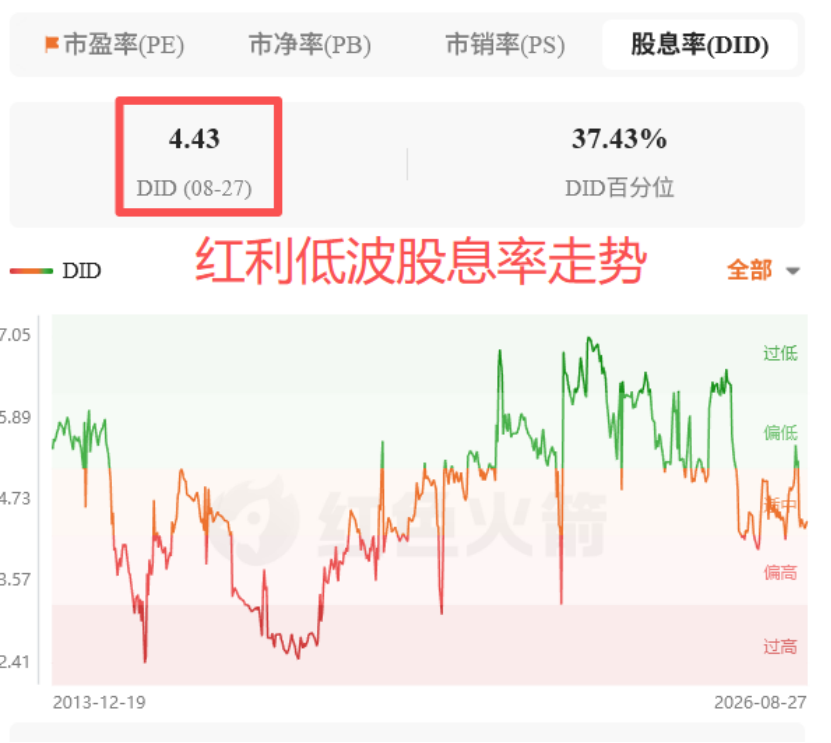
看红利大周期和性价比的核心指标,是红利资产股息率和无风险利率的(十年国债利率)差值。
具体判断标准也很简单:
红利股息率-十年国债利率<1%,往往说明红利大周期已经到高位区间,性价比不高了。
红利股息率-十年国债利率>1%,说明红利大周期依旧没到高位,性价比依旧可以。
目前红利的股息率大概是4.4%,
十年国债利率是是1.7%。
两者的差值高达2.7%。
也就是说持有红利资产,光是每年的分红收益,就比十年国债利率多了2.7%。
在我们未来依旧宽松,大概率会降息的大背景下。
这个差值的含金量还会进一步提升。
所以,这个位置的红利,当然可以布局。
当然了,这里一定要注意。
红利说到底是股票类资产,
虽然长期来看波动要明显小于大盘和其他赛道类资产。
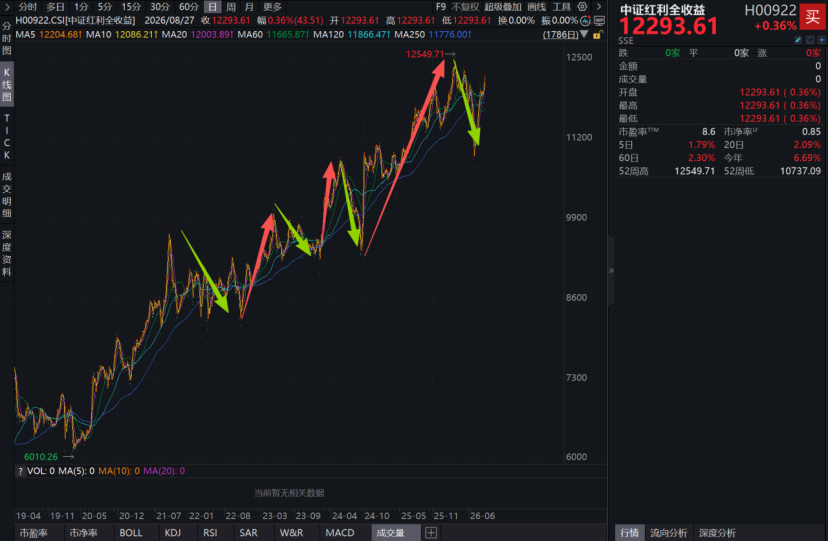
但对于大多数风险承受能力不高的普通投资者而言,波动依然不小,年化上下波动20%都是常态。
虽然红利拉长时间来看,是不短创新高的。
但中短期来看遇到极端行情,回调个20%也不是没有可能。
只不过红利和其他资产最大的不同在于,它跌下去后,往往能迅速涨上来。
所以,买红利之前,一定要做好准备:
(1)在心里和预期上,千万不要觉得我买红利,相比存银行或买国债就是无风险多赚近3%的股息率和股价涨幅(长期年化3%左右),它中短期波动时不小的。
(2)在操作上,一定要拿长期不用的闲钱投资,红利的长牛属性,是时间越久,效果越明显。拿中短期用的钱布局,万一刚好遇到一波中短期回调,就很尴尬了。
做好以上两个准备,用合理的预期和动作去布局红利,长期来看,结果就不会太差。
今天,我们按照既定投资计划,
继续买入红利组合,
其他组合,仓位不够的按照计划补仓。
赛道周期/核心逻辑跟踪:
1、红利组合
(1)投资机会:★★★★★
(2)红利当前所处的周期位置:上行周期前期
(3)影响红利周期进程的核心逻辑数据跟踪
从资金面来看,目前红利股息率高达4.4%,无风险利率只有1.75%,两者利差高达近2.65%,距离到达周期高位(利差<1%)还差很远。
从基本面来看,我国宏观经济正在初步触底企稳,优质红利资产的业绩正在随着经济修复稳步增长,距离到达周期高位还差很远。
红利这轮长牛周期还能走很远,长牛的核心逻辑依旧非常扎实。
2、港股组合
(1)投资机会:★★★★★☆(依旧处于五星半周期机会)
(2)港股当前所处的周期位置:上行周期前期
(3)影响港股周期进程的核心逻辑数据跟踪
今年随着外卖大战熄火,港股的整体业绩,正在迎来一轮修复期,逐渐回到正轨。
资金面这一块,南下资金净流入依旧是大势所趋,外资正在迎来一轮换血潮(美系外资流出,非美外资流入)。
整体估值依旧非常低估,目前恒指估值(PE)仅11.53倍,恒科PE仅23倍,是全球主要资本市场中估值最低的。
拉长时间来看,这个位置的港股,胜率和赔率都很高。
3、医药组合
(1)投资机会:★★★★★(7月22日涨出五星半周期机会)
(2)我们当前所处的周期位置:上行周期前期
(3)影响医药周期进程的核心逻辑数据跟踪
医药组合重点布局的三个核心方向:
创新药,今年是业绩爆发元年,将会正式进入业绩兑现周期,目前处于上行周期前期,这一波涨上去后会进入上行周期中期;
生物医药(CXO),正在从头部个股复苏转向全行业复苏,去年Q4行业利润首次迎来大幅改善,今年Q1,以药明康德、凯莱英为首的龙头股业绩继续改善,目前处于上行周期前期。
医疗器械,去年底出现明显触底迹象,不出意外今年将会迎来反转,从前段时间医疗器械一哥——迈瑞医疗发布一季报,从业绩情况来看,不出意外今年Q2—Q3就能正式迎来反转。
整体来看,医药组合依旧处于上行周期早期。
4、消费组合
(1)投资机会:★★★★★☆
(2)我们当前所处的周期位置:上行周期早期
(3)影响消费周期进程的核心逻辑数据跟踪
马上就要到二季报发布季了(七八月份),
不出意外,一众新兴消费和优质白马消费股的业绩依旧会持续改善。
当下,如果你只看各种新闻、股价走势和投资论坛帖子,你会觉得消费板块彻底没戏了,大家都不消费了。
但实际情况是,一众消费股的业绩在持续改善。
新兴消费就不用说了,业绩改善已经是明牌,很多新兴消费股的业绩,从去年起就开始改善爆发了。
一众传统白马龙头消费股,从今年起业绩也迎来明显改善。
很多龙头股的业绩,
并不像很多人像的那样,大跌特跌,没有希望了。
很多龙头股业绩甚至实现双位数增长。
不少龙头股不仅在国内有市场,也在深耕海外市场,开拓新的增量市场。
当前的情况是,除了部分和地产密切挂钩的传统细分方向依旧在下行周期,越来越多的细分方向都迎来业绩反转和爆发。
但市场却无差别下杀所有消费股。
甚至让消费板块的股息率都跌到4%+,硬是跌出红利资产的既视感。
这种极致的错杀,现在有多离谱,后面市场涨起来就有多猛烈。
接下来,道人会重点跟踪消费板块的二季报。
有消息道人会第一时间和大家分享。
5、美债组合
(1)投资机会:★★★★★
(2)周期位置:上行周期前期
(3)影响美债周期进程的核心逻辑数据跟踪
8月19日晚上,美国财政贝森特宣布:
“将10年-30年期的长端债券回购规模,从20亿提高到40亿,提高了一倍。”
这项规定从今年9月9日起正式生效。
受到这个消息影响,长端美债收益率迅速下行,
30年期美债收益率一度跌至5.193%。
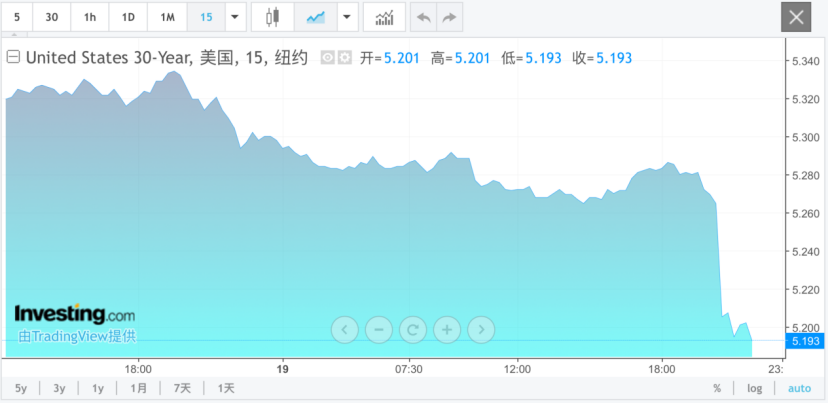
这次救市的信号也很明显:
美国不会放任美债收益率持续上行。
如果收益率涨得太高,财政部会尝试介入应对。