焦煤涨疯了,是正反馈还是待反噬?
最近黑色系在焦煤的带动下走出了一波行情,随着乐观情绪的蔓延,一些人可能开始看整个产业链正反馈上涨。
以往确实有过类似的正反馈上涨,只不过之前的核心驱动是铁矿,铁水产量增加→原料端需求增加→铁矿价格上涨→推动成材价格上涨。当然,那个时候还有一个不一样的点,就是弱现实vs强宏观预期,在这种情况下,原料端某个品种强势从而推动下游走出阶段性正反馈上涨行情。
我们一起来探讨一下焦煤能否推动整个产业链正反馈上涨,以及未来焦煤的行情该如何结束。
1
待反馈or待反噬
目前整个黑色系的核心矛盾还是在焦煤这里,供应端由于山西安检停产+蒙煤通关车数把持低位,导致焦煤的现货端确实偏紧,现货竞拍基本上都是高溢价成交。
焦煤价格的持续上涨,使得独立焦企开始被动亏损,焦企开始被迫减产,同时开始了新一轮的提价。焦企提价的底气很足,一方面成本端涨太猛了,一方面自身还减产了。
这个时候压力传导到钢厂这里了,钢厂有两个选择:第一,接受焦炭的提价,然后钢材也提价销售,看看终端成交情况。第二,现在终端需求很差,目前的价格都卖不动了,再提价更难卖了,不接受焦炭提价,然后自身高炉检修,也开始被迫减产。
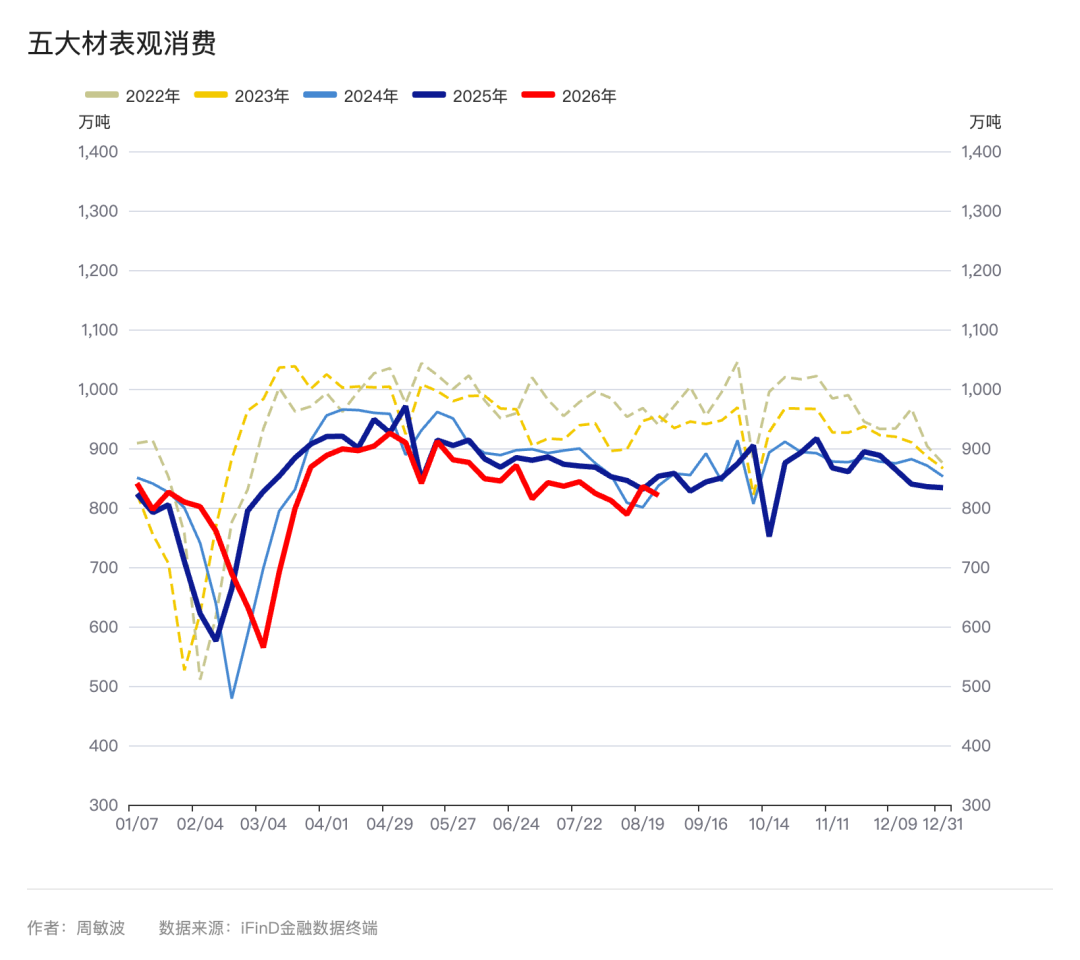
这里可以跟踪两个指标,一个是铁水产量,一个是五大材的表需。如果铁水产量不降,五大材表需可以,说明钢厂接受提价,自身也提价之后,五大材需求还能接得住,不用减产,铁水产量维持。一旦钢材提价后,五大材表需下降较多,那么大概率铁水产量要下降了,即钢厂选择第二个方案。
过去黑色系阶段性正反馈,都是铁水产量增加,原料端铁矿上涨,推动钢材上涨,走一波正反馈,一直走到五大材表需持续下降的时候,又开始反过来走负反馈了。
我个人认为焦煤不太能够推动整个产业链走出大的正反馈上涨,因为大的正反馈一定是来自需求端的自我强化,而被成本端推着走的正反馈,很容易遭受下游需求疲软带来的负反馈。
目前黑色产业链的正反馈主要集中在焦煤和焦炭这里,据说周六的时候钢材成交不错,在情绪上可能强化市场对正反馈的乐观预期,我个人认为还是比较困难的。
我简单看了一下五大材的表需,今年基本上一直是最近5年来同期最差的,终端的承接能力还是比较弱的。目前从整个产业链来看,上游处于正反馈,下游处于待反馈或者待反噬状态。
乐观的多头认为,上游成本端不断上涨,马上又是金九银十的旺季需求预期,所以他们认为钢材处于待反馈状态,会走一波正反馈上涨。
我个人对金九银十没有什么预期,预期取决于有没有大的政策,而不是季节性。在没有大的地产基建相关政策情况下,我对金九银十没有什么预期,终端没有太多的承接力。
短期是上游供给收缩的力量大于下游需求疲软的力量,整个产业链的利润不断往上游转移,挤压中下游利润,一旦五大材表需持续下降,带来铁水产量下降,待反噬的行情可能马上就要到来。
2
焦煤行情如何结束
像焦煤这种近端逼仓的行情,该如何结束呢?我想了一下可能有几种方案:监管介入、空头砍仓认输、供应端偏紧的问题开始缓解、终端开始负反馈。
以往这种逼仓行情,最大的风险可能不来自于供需本身,而是监管风险。所以,我经常说,盘面立足于基本面,但同时又高于基本面。监管介入就是高于基本面的常见因素之一。
监管对某个品种开始介入的常见三板斧是:提高保证金、提高手续费、限制开仓,这些措施还不能把行情干下来,那就查超仓,然后强制平仓。
这种其实还好一些,毕竟交易者有迹可循,知道交易所开始慢慢介入了,然后深度介入了,可能自己也会注意一下供需之上的其他风险。
最怕的就是交易所没有采取公开的措施,而是直接私下里劝退,让多头平仓。一些多头可能就获利了结甚至直接反手了,这种监管本质上是显失公平的,相当于让一部分提前获得了监管的内幕消息,从而在盘面提前采取对自己有利的行为。
所以,任何看似无解的行情,最后的解一定是在更高维度去解决,没有监管解决不了的行情,如果有,那就是行情还不够极端。
另一种结束行情的方式就是对手盘砍仓认输,这种行情都是先杀对手盘,再杀跟风盘,行情的末期波动剧烈。
如果近月合约出现连续减仓大涨,尤其是减仓涨停,这种都是对手盘砍仓认输的迹象,也是行情末期的标志,随时容易一根大阴棒杀下来,同时伴随多头大幅减仓。
当然,这是在没有外力干预介入的情况下,市场自然出清的一种常见状态:空头不死,多头不止。
最后还有一种可能就是多头的逻辑开始松动,要么是供应端松动了,例如山西煤矿开始陆续复产了,也不是没有这种可能,因为山西Q1的GDP是4.2%,Q2的GDP是0%,H1的GDP是2.1%,再这么搞下去,可能Q3和Q4就是负增长了。再比如蒙煤那边口岸环保检查放开了,蒙煤通关车数环比大幅增加。
要么是需求端负反馈了,焦企一轮又一轮提价,钢厂实在是接不动了,五大材表需持续下滑,钢厂也开始高炉检修,铁水产量下滑。这个时候利润又要在产业链重新再平衡,估值最高利润最厚的焦煤要给焦企和钢厂让一部分利润,更多的资金去空焦煤,做产业链利润再平衡的逻辑。
总的来说,要么是监管出手解决问题,要么是市场自然出清对手盘,要么是供需某一端发生了大的变化。
3
思考与收获
对于个人投机者来说,需要注意的是移仓的选择,并不是所有时候都适合从09移仓到01,再从01移仓到05。
对于供需偏紧,甚至短期无解的品种来说,最好的移仓方式就是逐月换月,09限仓之后,移仓到10合约继续去收贴水,而不是去移仓到01合约,这个时候10合约要比01合约确定性强很多。现在的焦煤和乙二醇都是这种情况。
远月反而由于种种原因,基本上慢慢容易不跟现货或者近端的现实无解,而是走自己远端预期有解。所以面对短期近端无解的品种,要逐月移仓,不要按照以往的159移仓习惯去移仓。
对于长期交盘面的产业来说呢,一般都会有超套,比如,我有10万吨焦煤,结果盘面空了15万吨,其中5万吨是虚盘,在焦煤不缺的情况下,我这10万吨货里面拿个1-2万吨去注册科技仓单,压一下盘面,基本上也没人接得住,然后剩下的13-14万吨空单通过平仓获利了结,这1-2万吨货压盘面为的是13-14万吨空单减仓的时候不至于大幅反弹,吃掉之前空单的利润。
最终实现卖出套保+期货平仓+现货销售的对自己最为有利的套保结果。在没有发生重大变化的时候,这种基本上都是稳稳地赚钱。
但是,期货交易就像是达尔文的进化论一样:能够生存下来的,不是最强的,也不是最聪明的,而是最能适应变化的。市场不会因为你过去赚过钱,就永远奖励你,曾经有效的策略,也可能随着周期变化慢慢失效。真正重要的不是找到一个永远正确的方法,而是有发现环境变了以后,能够随机应变的能力。
对于产业套保来说,他们这套方法很好,没有任何问题,但是一定要注意,一旦发现环境变了之后,要有能够随机应变的能力。不然,过去赚再多钱,也可能被一波流带走,过去成功的经验,会成为这次失败的教训。