利好来了
市场今天一路走高,一共有几个热点。
第一,上午其实双创一度转跌,但传出了一则利好(小作文)——“FCC将对两家光模块巨头的产品进行额外豁免”,受此消息影响,市场情绪大为提振,其中新X盛从上午的跌超-4%,转为下午涨超+5%,日内振幅10%,而中际的日内振幅也超过10%,带动创业板最终涨超3%——直接说结论,这就是一条彻彻底底的fake news,假新闻,翻遍外网,没有任何信源,恰逢宇树今晚确认周三上市,短期不排除回吐一下。
第二,真正勉强能算上利好的,倒是有三个,首先,下午外管局的结售汇数据出来,7月银行结售汇继续顺差,单月是+183亿美刀,而离岸人民币也再创23年以来新高,这对人民币资产和境内流动性,都是支撑——但也要注意到,183亿美刀的顺差,是去年12月以来的单月第二低,仅高于3月,这块其实对股、债、汇都有很大的影响,详细解读看下午的星球,从汇率来看,阶段性可能会进入震荡区间,押注短期继续大幅升值的必要性不大了。
第三,其次,10年国债活跃券,今天下破1.68%,创去年7月以来新低,前所未有的低利率环境继续下探,股市整体依旧保持在大类资产中的高性价比——但从今天密集披露的数据看,也要注意到,利率对应基本面的变化,而投射到股市里,就是行业和企业景气度的分化,具体的经济数据解读,见晚上的星球,这里不便展开。
第四,再次,从7月的二手房销售价格看,四大一线城市的环比涨幅小幅回落,而二三线城市环比降幅则和上个月一样——因此,结构分化、横盘震荡大概率会继续是地产的主线,对股市来说,这依然支撑咱们提到的“优质股权投资大时代”的逻辑,当然,对手里有多套房的人来说,这显然不算利好。
第五个热点,继续提示海外利率的风险,今天10年日债上行5bps,到2.93%,再创近30年新高——下半年,海外利率可能会是投资里最大的不确定性,而国内外的利率周期错位则是最大的确定性,因此咱们反复提及,国内大盘指数的安全边际相对更优,如果从海外配置的角度看,也可以在组合里超配中国(这里的超配,指的是相对MSCI全球这种指数中,对中国的配置比例而言)。
第六,昨晚聊到茅子的中报,今天其股价跌超-3.6%,应该说是符合预期的,与此同时,长鑫科技今天伴随市场的情绪,一路走高,暴涨12%,2000多亿的流通盘,成交额超330亿,换手率超11%,收盘总市值再次超过4万亿。
下图,是截至今天收盘,剔除金融行业后,A股总市值的TOP10,长鑫已经是茅台的2.5倍了,这本身也是一个时代的注脚。
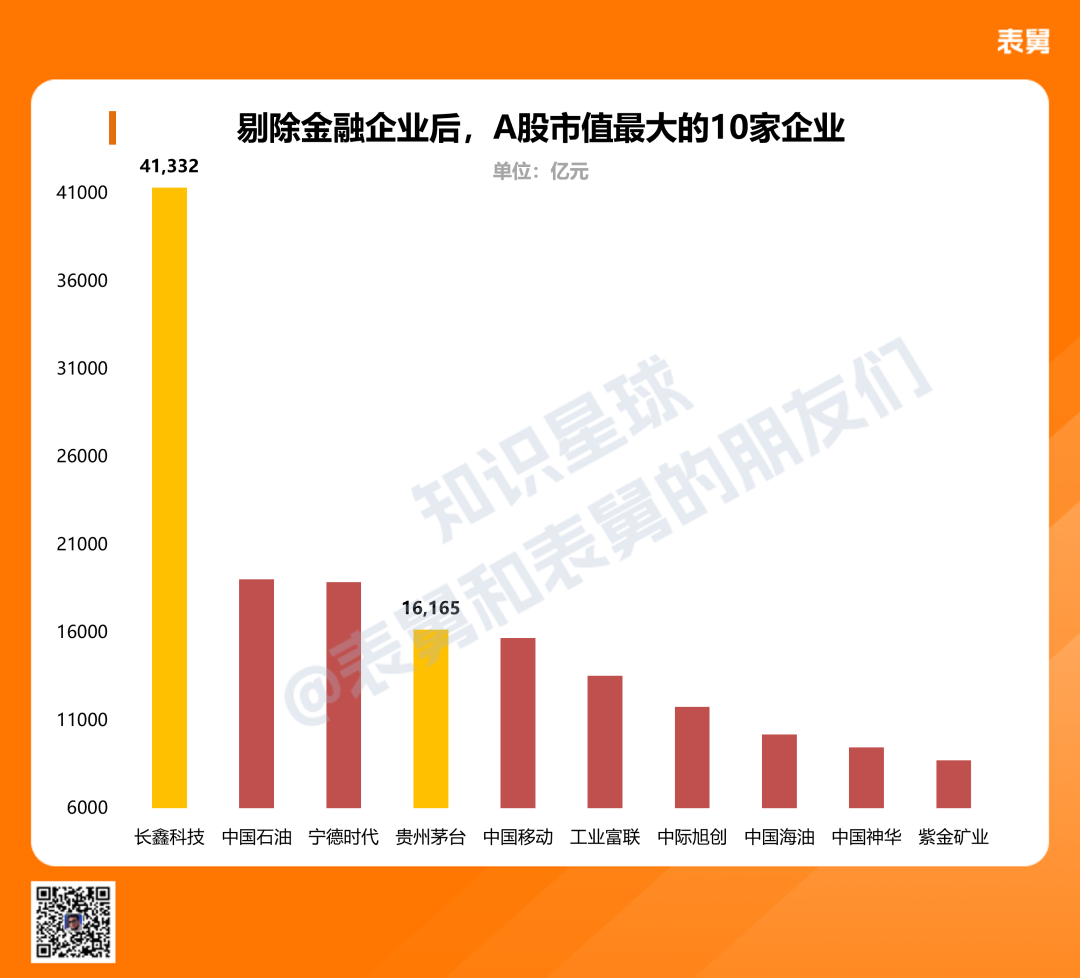
不管是今天的小作文,还是长鑫的12%,我觉得都不是啥好现象,所以今天的标题其实可以取作《情况不妙》......如果长鑫带着这样的体量,8-9月进入科创50指数里,这样的画面确实有点太美。
......
我想再多聊一下茅子。
昨晚说的已经比较具体了,今天,帮大家直接做个对比。
1、很多人喜欢把白酒能不能买这个问题,归结到时代叙事、需求变化等上面去,但我们昨晚也说过,白酒,尤其是龙头白酒,从商业模式来看,依然是很变态的,即使是总需求下降,也不代表企业的投资价值会下降。
而企业的实际投资价值,归根到底,取决于其“内生价值”和“价格”之间的关系,也就是到底是贵,还是便宜。
而贵不贵,得有统一的一套标准,比如,我们用PB/ROE的思路来衡量。
PB,就是Price-to-Book Ratio,市净率;
ROE,就是Return on Equity,资本回报率。
如果一家生煎包子铺,净资产是100万,当净利润是50万的时候,其ROE就是50%,超级高,对不对。
但如果你买入的时候,得按7倍于净资产的价格买,也就是PB是7,那么,实际你这笔资本投资的回报率,就是50%➗️7≈7%,这也很容易理解。
那么,我们把三家头部的成熟企业放在一起做个对比,下图,分别是招行、美的、茅子。
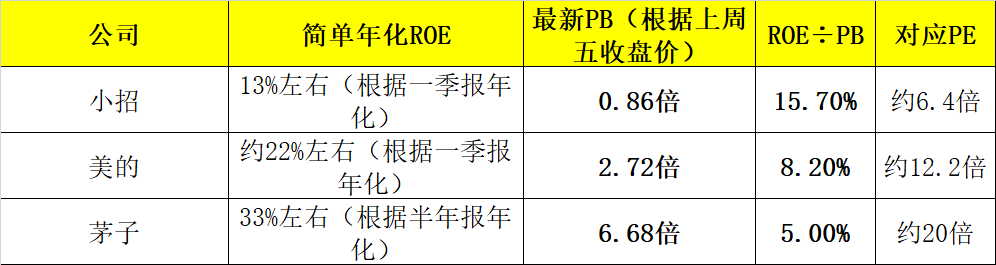
可以看到,茅子的ROE遥遥领先,因为和银行这种赚息差,美的这种制造业苦生意相比,茅子这种舀一勺赤水河,变成1000多块一瓶的快乐水的生意,简直就是降维打击。
但再考虑到三者的PB之后,实际你投资1块钱去招行,资本回报率是15%以上,而茅子只有5%,因此,从价值投资的角度看,到底谁更有价值?
当然,即使是5%,和目前的无风险利率来讲,也是有一定吸引力的,我们昨晚也提到,部分险资在二季度也在加仓茅子,但股市不是只有1只股票,资金仍然会横向比较之后,选择相对性价比更优的资产。
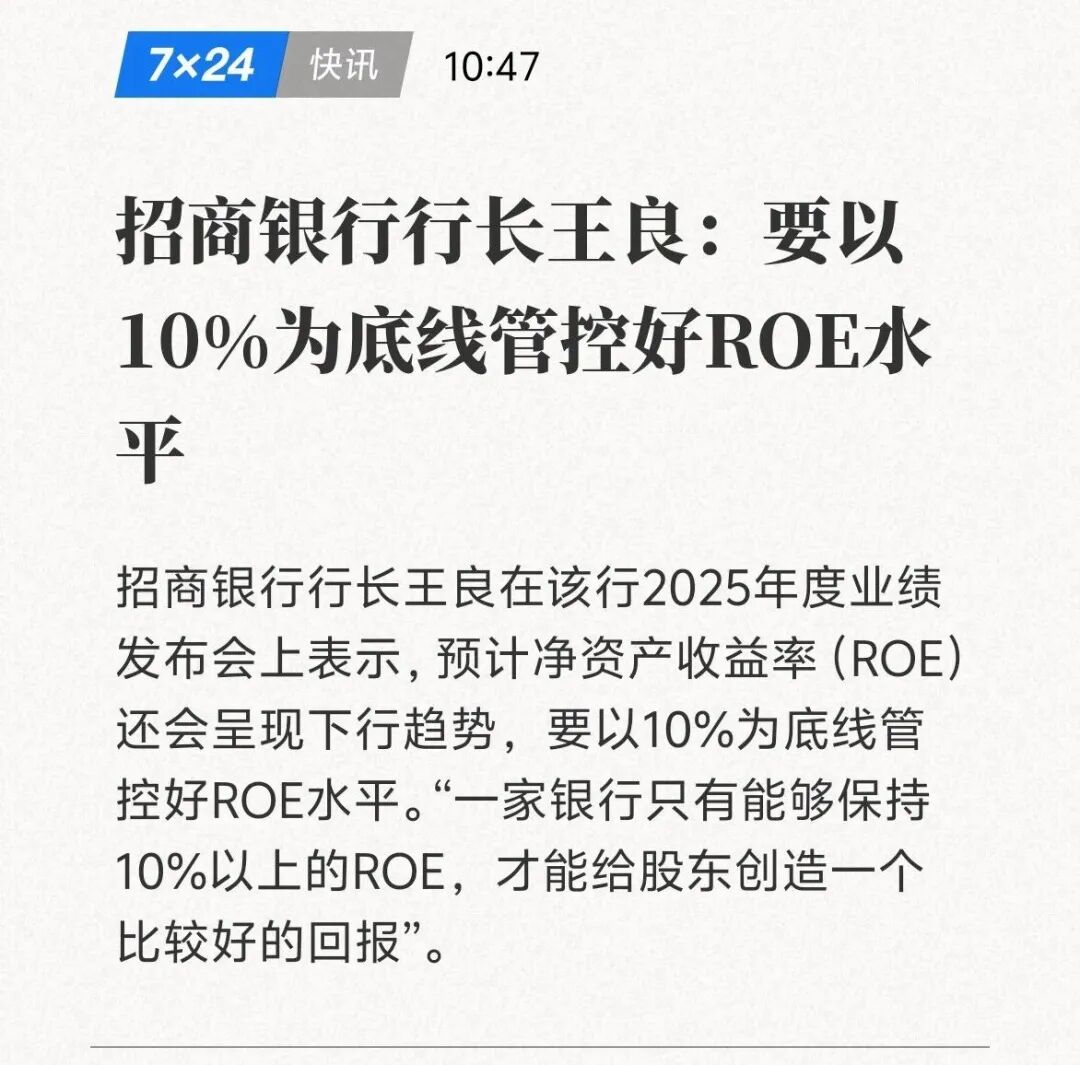
2、我们联想一下,下图,招行的(前)行长,在年度业绩说明会上说,要以10%为底线,管控好ROE水平,这样才能给股东创造一个比较好的回报。
这背后的逻辑就是,因为市场对银行的不良比较担心,因此不愿意给银行业1倍以上的PB,所以,只要ROE做到10以上,那么因为PB低于1倍,则实际股东的真实资本回报率,肯定在10%以上,可以到两位数。
试问,现在全中国,有多少生意,可以确保你每年赚10%以上的?
那么茅子,能不能围绕实际的资本回报率,来做一些文章?
3、对银行来讲,钱放在账上是资本金,1块钱本金,可以做10块钱贷款,是有用的。
而对茅子来讲,逻辑和银行是完全不同的。
因为你没有多少研发的需求,没有多少扩大再生产的要求,因此,你赚了钱之后,把钱放在账上,资金使用效率是极低的。
茅子目前2500亿的净资产,其中拆出资金1400亿,货币资金500多亿,这是什么概念?——对股东来说,相当于用6-7倍的PB,在买入一个90%以上毛利率的主营业务的同时,还在用6-7倍的价格,买入了一堆只能赚2%左右的现金类资产。
茅子目前33%的年化ROE,本质就是:
极高回报的白酒主业+低收益的巨额金融资产,两者加权之后的结果。
4、当然,高分红,并不能直接改变PB/ROE这个等式的结果。
因为你现在分红1000亿,ROE的分母端下降,理论上ROE确实会提高。
但与此同时,净资产也少了1000亿,所以PB也上升了。
但核心就在于:
分红本身不会创造价值,但能防止价值继续被低效资本配置稀释。
真正可能提升股东回报的,不是净资产减少这个会计动作,而是以下三点:
第一,避免资金长期以2%左右的低收益率闲置;
第二,降低管理层未来进行低效投资、关联资金运用的可能性;
第三,通过高分红和回购降低股东要求的风险溢价,从而推动估值重估。
......
就聊这么多。
星球里,今天发布了关于全球股市估值、A股重要股东增持&减持、A股主要股指和过往牛市相比所处的位置、IPO等专题解读,很多时候,抓紧一些核心主线,就足够把市场看得更清晰一些了。
具体星球入口,请见公众号的菜单栏。
......
求赞、在看。
风险提示:全文若有涉及个股或者产品的内容,仅为市场描述,不代表任何推荐,事实上,本账号从不进行荐股。
市场有风险,投资需谨慎,任何的投资,都需投资者结合自身风险承受能力,审慎做出决策,请大家一定要注意。