SHEIN陷IPO窘境:估值已不足300亿美元,或将破发?
2026年港股最热闹的IPO大戏之一,终于要开演了。最新消息显示,跨境快时尚电商SHEIN(希音国际)计划最早于8月28日上市,目标估值约300亿美元,募资20-30亿美元,联席保荐人是高盛、摩根士丹利、摩根大通。SHEIN这趟长达四年的上市马拉松,终于要在香港落地了,遗憾的是上场方式有点狼狈。
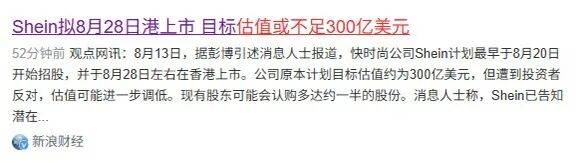
而即便如此,第三方机构彭博行业研究给出的估值参考区间仅为220-250亿美元,与SHEIN的目标价之间还有高达50亿美元的分歧。这意味着,如果SHEIN把估值设定在300亿美元,还将面临上市破发的窘境。
01
估值已腰斩,为何仍有破发风险?
在港股IPO实际案例中,有大量流血上市与首日破发并存的案例。而所谓的流血上市,比的是IPO发行估值vs.上市前最后一轮私募估值。而上市破发,比的是上市首日收盘价vs.上市发行价。这是二级市场博弈的结果。
一般而言,拟上市公司的流血折价程度与上市破发风险,相关性非常大。流血和破发之间,其实存在一个“定价对冲”机制——目标估值与定价越低,流血折价越狠,反而越不容易破发。但两者可以排列组合:可以流血但不破发,可以不流血但破发,也可以既流血又破发。
具体到SHEIN身上,其估值的基准线是D+轮投后的657亿美元,只要IPO定在这一数值以下,D轮及以后进场的投资人账面全部亏损。按目前约300亿美元的目标,流血已经不是“会不会”的问题,而是“流多少”的问题。
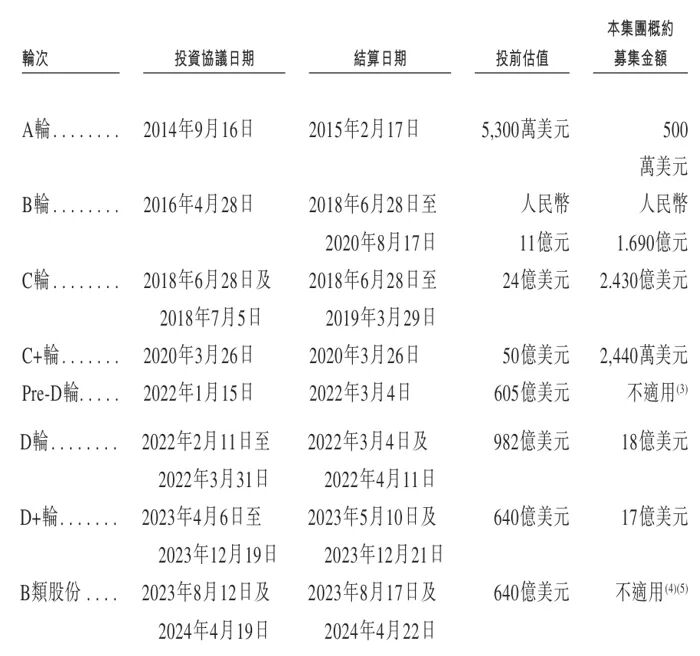
如果流血够多,一级市场老股东的亏损越多,会变成二级市场新投资者的安全垫。你在657亿美元估值的进场亏了50%,但我300亿美元估值的时候进场,本身就自带折扣,只要基本面不崩盘,可能就有搏一搏的空间?流血是上一轮投资人的事,破发是这一轮打新人的事。定价足够低,流血和破发完全可以脱钩。
这也是为什么有报道说SHEIN曾对外放风,优先考虑的是上市后能够支撑股价的价格,而不是最大化估值。说直白点就是——宁可多流点血,也要把破发挡在门外。
02
为什么宁流血也要上?因为它没得选
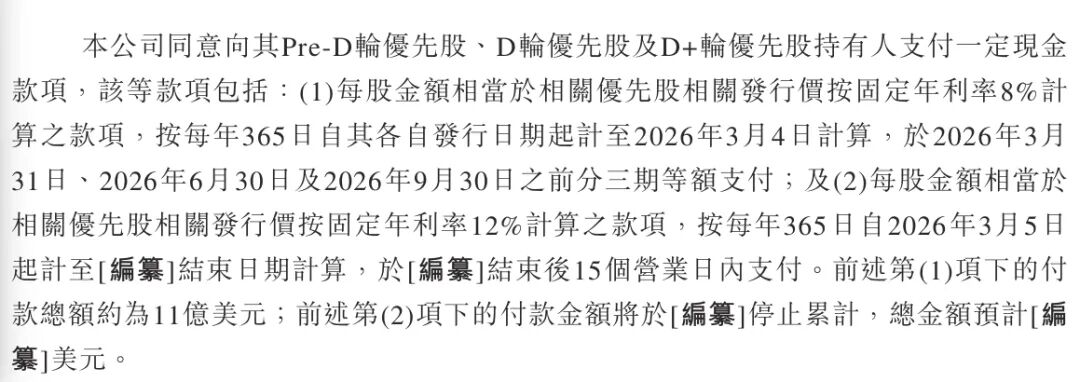
很多人问:估值都腰斩了,为啥不缓两年等行情回暖?因为SHEIN不是来卖个好价钱的,是来解除定时炸弹的。招股书披露,公司背负高达172亿美元的优先股赎回负债,上市触发优先股自动转普通股,是消除这笔负债的唯一出路。此外,若2026年3月5日后仍未完成IPO,早期投资者补偿款利率将从8%跃升至12%,高额利息成本也拖不起。
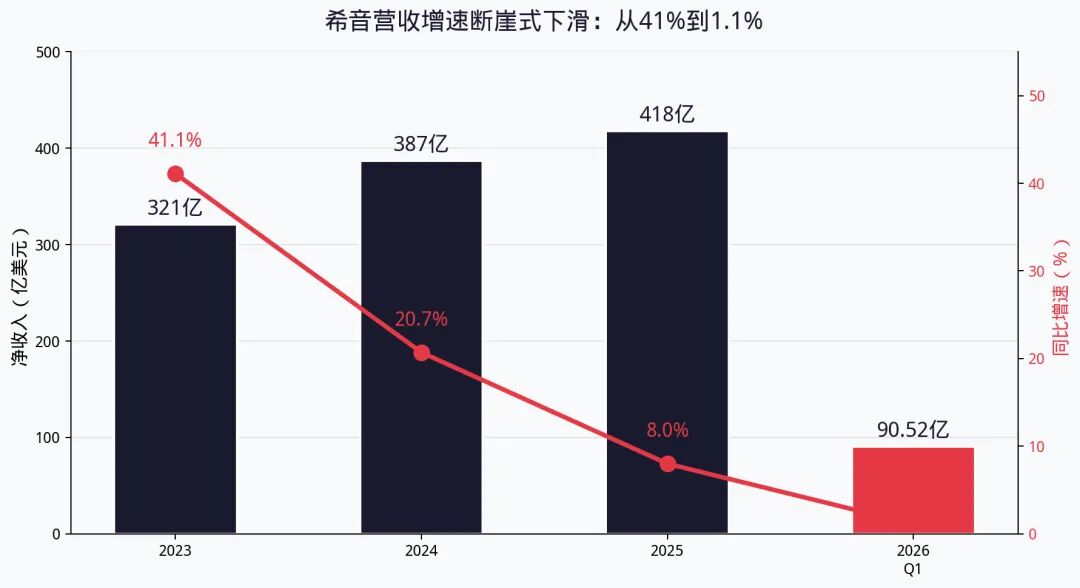
更麻烦的是SHEIN基本面也在恶化:从2023年到2026年一季度,营收增速从41%跌到1.1%,净利润一季度直接由盈转亏。这不是周期性波动,是结构性失速。
失速的根源在美欧市场。2025年8月,美国取消了全球低价值包裹关税豁免——这是SHEIN价格优势的根基。2026年Q1美国收入占比从上年同期的26.6%降至22.5%,欧盟也在跟进取消150欧元以下免税并加征3欧元/件费用。
增速没了、利润没了、政策红利没了——这样的公司,二级市场很难给出乐观的估值。
03
上市破发能避免吗?得看这三个变量
要判断SHEIN会不会破发,得先看港股现在的新股环境——而这环境,比很多人想象的要复杂。
2026年上半年,港股新股首日平均回报率61%,破发率仅12%,均处于近五年最优区间。但这背后是极端分化——资金集中涌向AI、半导体等硬科技标的,传统行业企业扎堆破发。SHEIN站在尴尬的中间地带:它不是AI,不是硬科技,本质是易受地缘政治影响的“跨境快时尚零售商”。
除了港股大盘行情走势外,SHEIN最终会不会破发,还取决于三大变量:
变量一:估值定价最终落300亿美元附近,还是220亿美元附近。
这是最关键的,也是前面说的“定价对冲”逻辑的集中体现。定价越靠近220亿美元,流血越狠,但安全边际越高。在这个价位上,老股东的亏损成了新投资者的安全垫,破发概率会显著下降。反之,如果压着300亿美元及以上,折扣不够厚,破发风险陡增。
变量二:上市前,基石投资者的资金投入分量
SHEIN的保荐人阵容是高盛、大摩、小摩,按照300亿美元估值目标募资,募资金额在20-30亿美元。媒体报道称,现有股东可能会认购约一半的股份——这意味着管理层已经在为“稳价”做准备。基石+补偿双管齐下,短期募资压力大幅减轻。
变量三:上市前后,欧美监管调查与处罚进展
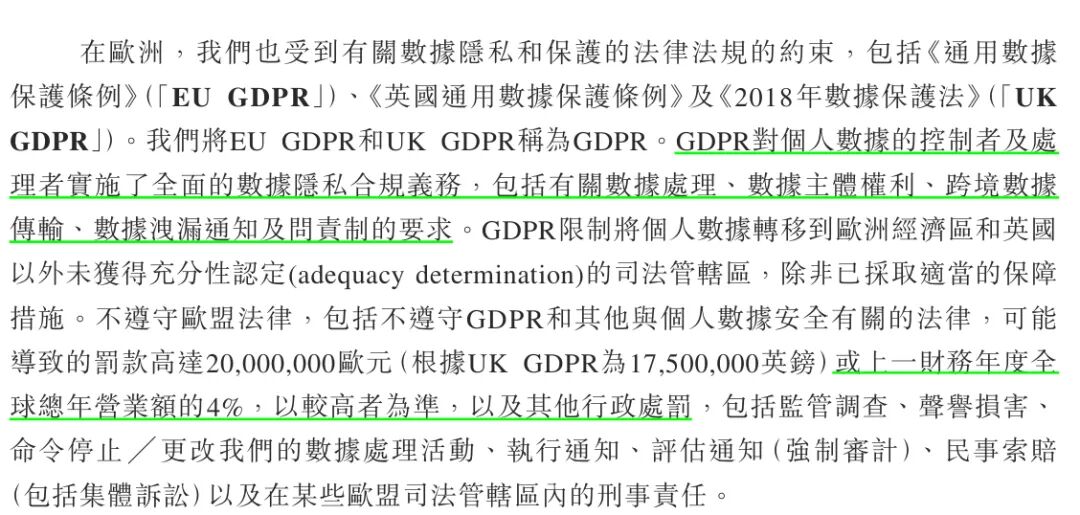
SHEIN招股书中披露,当前其面临来自欧美多国的监管处罚与调查,一旦在上市前后曝出处罚进展,这将直接传导到上市股价上。诸多潜在处罚中,首当其冲的便是美国FTC调查,调查结果可能导致大额付款;以及欧盟委员会基于《数字服务法》展开的调查。这一调查主要聚焦成瘾性设计机制和推荐算法透明度,该项调查最高处罚高达其年营收的4%。
所以综合判断:如果定价贴近220亿美元+基石阵容豪华+监管处罚暂无利空消息,SHEIN有望走出“流血但不破发”的相对体面剧本;如果定价仍在300亿美元、基石投资不足或者欧美监管处罚再发新利空,破发概率将大幅攀升。
04
SHEIN的启示,涨起来快、跌下去也快
回顾SHEIN历史可以发现,其遭遇流血上市的命运,似乎自身没做错什么,只是被时代换手了。
成也时运。2022年,SHEIN吃到了一整套时代红利的叠加:中国柔性供应链的小单快反、全球Z世代的社媒种草、800美元小包免税的跨境直邮、美联储放水带来的“成长股无限溢价”——这四件事凑在一起,才撑起了那个1000亿美元的估值神话。那时候的市场买的不是一家卖衣服的公司,买的是“下一代全球零售范式”。
败也时运。到了2026年,同样还是这四件事,每一件都在反向发酵:美国取消了小额包裹免税,欧盟跟进加征费用,同样来自中国跨境同行的白热化竞争,资本市场从“增长优先”切到了“盈利优先”——SHEIN还是那家SHEIN,收入体量没缩,但支撑它估值的核心叙事,一件一件地塌了。
从高峰期投后估值千亿美元,到港股IPO的300亿美元或者更低,四年来,SHEIN估值曲线持续下滑,皆因时代红利的陆续退场。所以SHEIN这次港股上市,本质上是一次体面的“时代交割”,如果SHEIN给自己的上市定价足够保守与务实(贴近220亿美元)、流血足够狠、折扣足够厚,反而能给二级市场留出安全垫,有望走出“流血但不破发”的相对体面剧本。但如果定价贪心,折扣不够厚,破发概率将大幅上升。
而SHEIN最终会如何抉择,是摆在上市操盘者面前要思考的短期棘手难题。而在更长期,如果解决关税政策变动给跨境商业模式带来的根本冲击、重拾增长,才是解决估值修复的长远之计。