搞大了
今天A股、港股和黄金都是盘中跳水,主要是美伊那边谈判又遇阻,布油一度冲破90美刀,所以其他资产普跌,然后今晚巴基斯坦那边又说,美伊接近达成某种安排(US-Iran are close to some arrangement)。
总之,还是此前说的,现在不管是中东局势,还是美联储的决策,都像老太太的裹脚布一样又臭又长,所以还是多从股债性价比、产业基本面等角度,做好基于长期视角的配置吧。
对了,昨晚提到的白银LOF,今天再跌6个点,还有8个点的溢价。
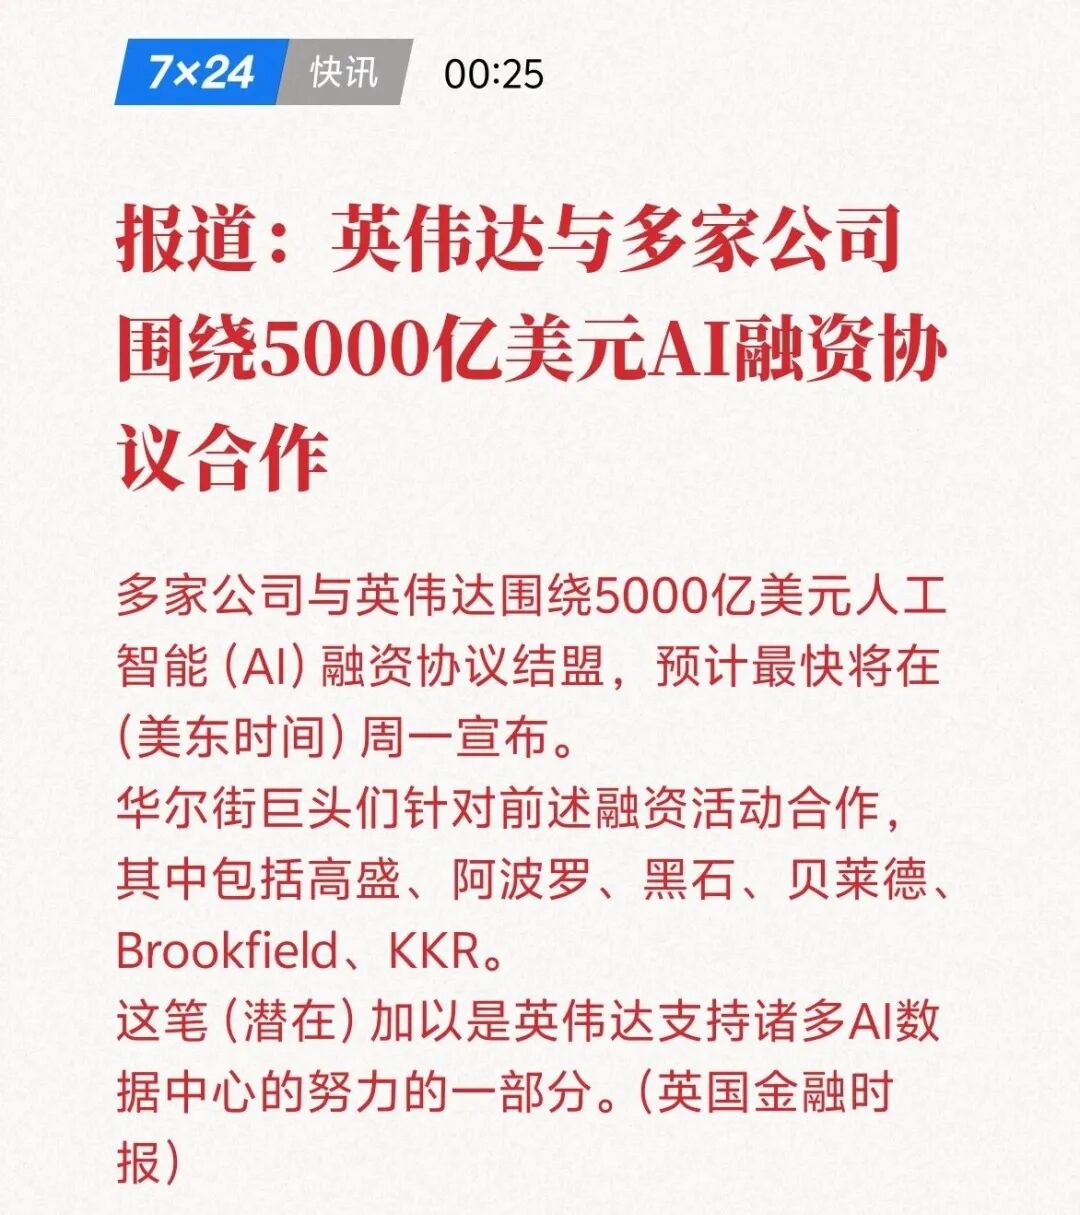
从板块来看,亮点是光模块上午大幅反弹,而从消息面来看,主要是下面这条昨晚美股盘中传出的消息——英伟达要联合多家金融机构,搞5000亿美刀的超级AI融资合作,兹事体大,对整个AI、科技、以及大盘,实际都有极其深远的影响,必须好好帮大家解读一下了,建议看完全文。
此事加剧了我个人的担忧,对后续AI的投资建议,也放在文末了。
先说几个结论:
第一,英伟达此举,是准备把华尔街的钱,大规模、标准化地引进AI数据中心,是要把AI从科技公司的烧钱游戏,变成全社会一起加杠杆的金融游戏;
第二,简单来说,英伟达联合金融机构一起,要把AI的基础设施投资,从「非标」搞成「标准化资产」;
第三,AI产业层面的发展毋庸置疑,但从风险视角看,以前AI板块暴雷,是点状的,以个别公司的股价波动为主,而未来,会是股、债、私募信贷等,跨资产层面的大幅波动——再说的夸张一点(如果演绎下去,其实也不夸张),以前跑过头了顶多是「科技泡沫」,未来出岔子了可能就是「金融危机」;
第四,按照这一套投融资模式,把社会资本绑定,如果再出现一次Deepseek时刻,对AI板块的影响和造成的价格波动率,可能会超过2025年初。
咱们尽量用大白话来拆解一下,可能是你全网能看到的,最全面、且最适合个人投资者的一篇解读了。
1、这事的本质是什么?
简单来说就是,AI要发展,按目前的模式下,需要更多的算力,更多的数据中心,但这块的投资,靠科技大厂自己的自由现金流,已经不够了,强如谷歌,二季度的自由现金流也开始转负。
而单一企业的发债借钱(比如科技巨头们发的企业债,或者OpenAI搞的那些循环融资的模式),也太慢。
所以英伟达现在想干的,是把原来「一单一谈」的AI融资,逐渐变成:有标准、有模板、可以复制、可以批量投放的金融产品。
金融从业人员对这就很熟了,这就是「非标转标」。
这是不是和Reits有点像?
以前一家高速公路企业要再修一条路,得自己找银行借钱,或者单独发债,但如果企业把旗下的项目全部打包成Reits,用高速费作为现金流,那么,保险、公募、个人的钱就能很快投进来了,分分钟可以完成扩募。
而英伟达现在想对AI数据中心干的,某种程度上也是类似的事情——把GPU、服务器、数据中心和长期算力合同,包装成一种华尔街看得懂、能估值、敢借钱的资产。
2、作为大白话博主,我再举个例子。
假设今天有人想修琼州海峡大桥,有人想修渤海湾大桥,还有人想修台w海峡大桥,虽然都叫跨海大桥,但水深、地质、风浪、长度完全不同,对应的造价和技术方案也当然都不同。
现在,三个负责项目的省都要去筹钱,如果找银行借,理论上对每个项目,银行都要研究一遍,海底勘探怎么搞?桥体用什么模式?一天能跑多少辆车?收费能不能覆盖利息?
如果每座桥都重新研究,这就叫非标。
这些AI数据中心原来也是一样——OpenAI、Anthropic、谷歌,等等,他们使用的数据中心,对应不同规格的GPU、不同的客群、不同的付费模式,他们每发一次债,金融机构买之前都得重新判断:GPU能用几年?算力租金多少?付费的主体是企业还是个人?未来现金流能不能cover利息?
这么搞下来,融资当然慢,而融资慢了,买英伟达的芯片不就慢了吗?
所以,英伟达现在想做的,就是建立一套标准——假设还是拿建桥作为案例,英伟达既像总设计院,告诉你桥该怎么设计;其次又像海底勘探和技术认证机构,帮助金融机构判断项目靠不靠谱;最后,它还是最关键的设备供应商,而且不用投标就能中标 。
也即,数据中心怎么搭、GPU怎么组、网络怎么配、电力和散热怎么搞,都围绕英伟达的生态展开。
大白话说,以前英伟达只是给矿区卖铲子的,现在它还想参与制定,什么矿值得挖,什么矿可以放心贷款(且按这次新闻里说的,25%的部分其还能兜底),这就叫搭建生态中心(类似苹果的app store)。
以上,你就知道,英伟达做这个事,屁股放在哪里了。
3、从整个资金链来看。
原来的模式下:科技巨头们自己用自己的钱、或者用发债的钱→建数据中心→然后买GPU、光模块、服务器。
现在的模式下:养老金、保险、主权基金、私募信贷的钱→买上述新闻里出现的Apollo、贝莱德、黑石、KKR这些管理人的资管产品→形成AI融资池→给数据中心和AI相关的融资,投到一个个具体的项目里→项目拿钱买GPU、光模块、服务器、电力设备→未来靠算力的租金和大模型的付费收入,还本付息。
所以最大的区别就在于我们上面总结里说的:
英伟达此举,是准备把华尔街的钱,大规模、标准化地引进AI数据中心,是要把AI从科技公司的烧钱游戏,变成全社会一起加杠杆的金融游戏。
4、英伟达为什么这么积极?黄总为何这么跳?
黄仁勋本来是没有推特的,上个月刚开通了一个账户,然后这新闻出来后,质疑的声音很多,其第一时间就在推特里,洋洋洒洒做了背书和自证。
(多说一句,我个人觉得老黄有点魔怔了,为了撑起英伟达5万亿的市值,有点太跳了,我纯粹是不相信英伟达这么家时代风口下的公司,这么个管理能力,能牵头做这些跨越式、跨行业、跨周期的本事,粗暴点说,就是这个事情里,拍脑袋的成分有多少,不得而知,金融机构也是先上船再说,到底有没有做全面的风险评估,who knows)
对英伟达的来说,好处就是三条,上面其实也说了:
第一,卖出更多的GPU;
第二,把数据中心,绑定在其CUDA的架构生态内;
第三,甚至在技术壁垒以为,形成一套金融壁垒。
以上三点,请牢记,这就是老黄的屁股。
5、那么,风险是什么,代价是什么(BBC的口吻,what is the cost?)
以前AI风险更多是点状风险,个别公司发展不如意,那么其股价跌。
但当全社会的资本都被绑定后,AI就从一个单纯的科技产业周期,开始变成科技+信用周期。
也即——以后任何风吹草动,都可能通过金融体系向整个市场扩散。
比如OpenAI现在出问题了,过去可能就是软银的股价跌(OpenAI的大股东),但未来金融机构会马上问:它租的数据中心怎么办?这些数据中心背后的贷款怎么办?里面的GPU还能值多少钱?
于是可能形成一个链条:
XX公司违约→数据中心估值下降→GPU抵押价值下降→信用利差扩大→金融机构减少投资敞口→新数据中心减少→英伟达等订单下降。
最后,一个公司的问题,可能变成整个AI资产类别的估值重新定价。
6、所以,后续可能需要关注几个风险点。
第一,AI应用端的收入增速,比如市场常提的大模型的ARR,要看起增长是否会追不上资本开支的速度(这个比较宽泛);
第二,GPU租赁价格和数据中心利用率是否持续下降(相对容易跟踪);
第三,GPU迭代太快,贷款还没还完,设备已经大幅贬值(此前说过的,折旧的问题);
第四,AI产业里中个别企业出现融资或者信用问题,其债券的二级市场利率,或者CDS利差走阔,可能传染到市场。
第五,极端一点来说,假如未来美国大模型真的被中国大模型干翻,而中国大模型又跑在不同的生态上,对英伟达等依赖度不高,那么,这套玩儿法就g了——比如,Deepseek未来的效率进一步提升,变成海外大模型的1/20,那么你抵押的资产得打几折?
整体来看,我个人也继续看好AI在产业层面的推进,在投资上也适度参与,但黄总这么一搞,我是下定决心要控制自己投资账户里,AI的总敞口了,因为这么大体量的投资,用一种似乎没怎么经过严谨推演的方式推出,其行为模式超过我的认知了,而我的底层认知里,控风险、理性投资,还是第一位的。
......
最后,分享一条星球的长文问答,既谈经济、也说投资,既谈宏观、也说人生,写的比较长,感兴趣的可以看看。
......
求赞、在看。
风险提示:全文若有涉及个股或者产品的内容,仅为市场描述,不代表任何推荐,事实上,本账号从不进行荐股。
市场有风险,投资需谨慎,任何的投资,都需投资者结合自身风险承受能力,审慎做出决策,请大家一定要注意。