本文是圆方的第1644篇原创
(点击标题下方小耳机标志可收听音频)
9月29日,财政部,中国人民银行,金融监管总局联合出台全国居民购房贷款贴息政策:需要同时符合以下条件的,就可享受中央财政贴息政策支持: 1.使用新发放商业性个人住房贷款购买首套住房,不包括使用新发放商业性个人住房贷款置换存量贷款;
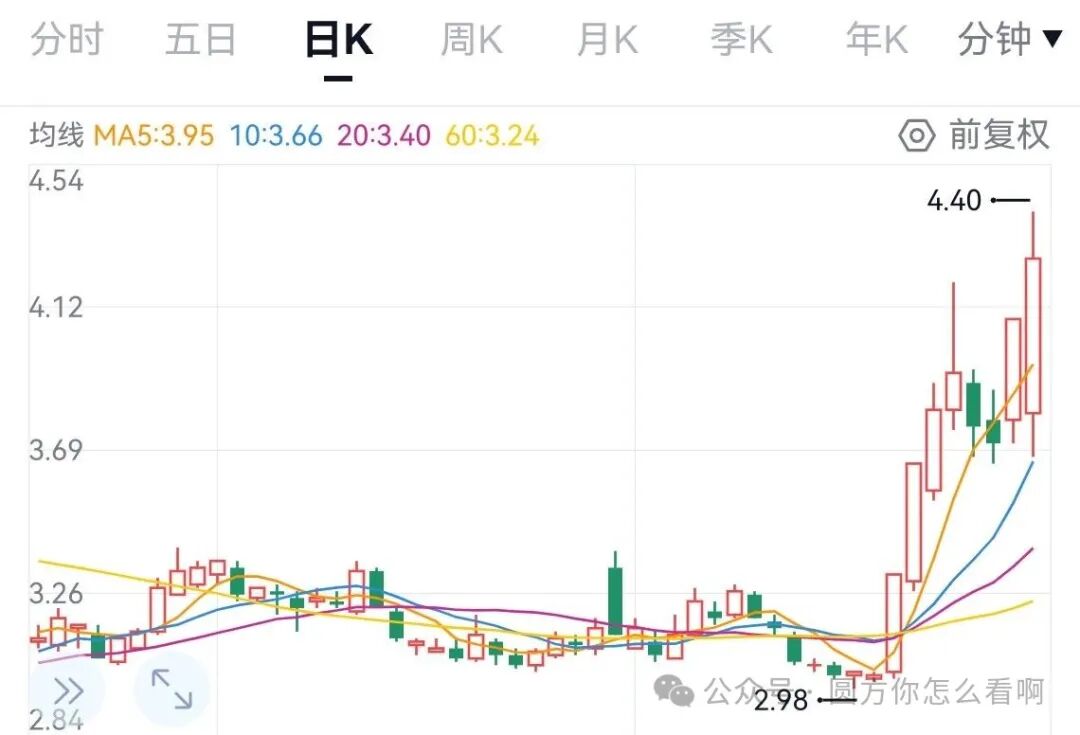
2.所购住房建筑面积在120平方米以下(含120平方米); 3.所购住房价格在150万元以下(含150万元)。 早在信息出来前很多天,从9月18日,万科股票就开始暴力拉升。消息一出,最兴奋的大概就是房产中介了,朋友圈能看到很多沉寂了很久的从业人员又开始发好消息了,甚至许多开发商都号称要锁盘涨价了。符合贷款贴息条件的城市,房价大概拉不起来,不符合贷款贴息条件的城市,房价大概能够起来。2026年一季度,统计数据企稳,出现环比稳定。
2026年二季度,统计数据回升,出现环比上升。
2026年三季度,会看到北京出现地王的消息。
2026年四季度,北京的房价数据会追平今年的高点。
今年8月12日,中国金茂拿下海淀四季青西冉地块,成交总价:97.61亿元。其中住宅部分楼面价:约8.8万/㎡。溢价率是14.1%,竞价了130轮。……可能许多城市(哪怕是核心省会城市)想要真正渡过漫长的“房地产寒冬”,希望看到数据回升,可能还有一年的时间,慢慢等待……
我们来看数据2026年前8个月,住户贷款合计减少10300亿元。很多人没有意识到这个数据意味着什么,我们看看过去5年的数据就知道了。2021年前8月住户新增3.1万亿,中长期按揭接近2.3万亿(是近十年居民加杠杆的峰值)2022年总新增回落至2.76万亿,中长期按揭降到1.97万亿,地产下行压力显现2023年总新增2.37万亿,2024年新增降至1.44万亿,2025年新增再次降至7110亿元,短期贷款已经转负(减少3725亿)。所以大家现在能够理解,为什么这个政策会在今天出台了吧?当然,圆方并不是吐槽这次政策,我们还是是要看到,这次政策对于那些真正刚需的人群,算是及时雨。对于预算有限的家庭、对不少县城、地级市和部分省会远城区的居民来说,150万元以内、120平方米以下本来就是成交主力。这些家庭对月供变化很敏感,贴息能让他们所有压力下降一大截,也能让一部分观望需求提前释放。但是把这三个条件放到一线城市,能对上的房源并不多。北京、上海、深圳,总价150万元以内且120平方米以下的商品住房,基本不太存在。而新发放商业性个人住房贷款还要求买首套,还要排除置换存量,范围更窄。是我们要看到这些能够享补贴的城市,他们的真正问题在于这1%的补贴吗?但是就像圆方之前一直聊的这些问题,任何一波技术的革命,总是有周期的;最先一定是在一线核心城市普及,然后以十年为代位慢慢扩散到二三城市,然后再慢慢扩线到四五线城市,以起广大的乡村。所以从这个时间点来看,在2033年之前,绝大多数,政策能够汇聚在城市,并不会有特别明显的产业跨越的可能性。那么相对应的,如果再叠加人口减少跟流失的风险,绝大多数符合政策的城市大概率在未来的这些年都很难有很明显的发展。符合贷款贴息条件的城市,房价大概拉不起来,不符合贷款贴息条件的城市,房价大概能够起来。首先我们要肯定积极性,政策的突破首先要先有(就像育儿补贴一样)。因为有这种政策,某种程度是建立一种通路,让后续政策可以根据实际情况来进行调整。但是大家也不要盲目乐观,不要认为因为有了这百分之一贴息,似乎当地城市的房价,就一定能够再快速地拉起来。具体问题具体分析,还是要看长当地的人口流入和产业机遇。房地产是一个国家核心的产业,不管在任何国家,任何时期都是这样。我们过去几年的系统化调整一下本质上是对于之前大家过热情绪的一种降温了(当然降温技术吧,这个就不评论)。长期来看(二三十年),有产业又有人口流入的城市,房价都不可能会差。但是希望短期靠一个贴息,就能够改变市场的趋势,可能还是太乐观。
政策可以降低成本,可以释放一部分需求。
但真正决定一座城市房价长期走势的,
还是有没有产业,
有没有就业,
有没有年轻人愿意留下来。
有人口、有产业、有机会的地方,
房地产自然会慢慢找到自己的价格。
希望小伙伴们帮忙点个赞、转发一下,
也让更多朋友在买房之前,
少听一点“马上要涨”的故事,
多看看这座城市未来十年到底有没有机会。
祝好
来自尝试AI重构组织的圆方