聊聊房地产泡沫破灭的影响
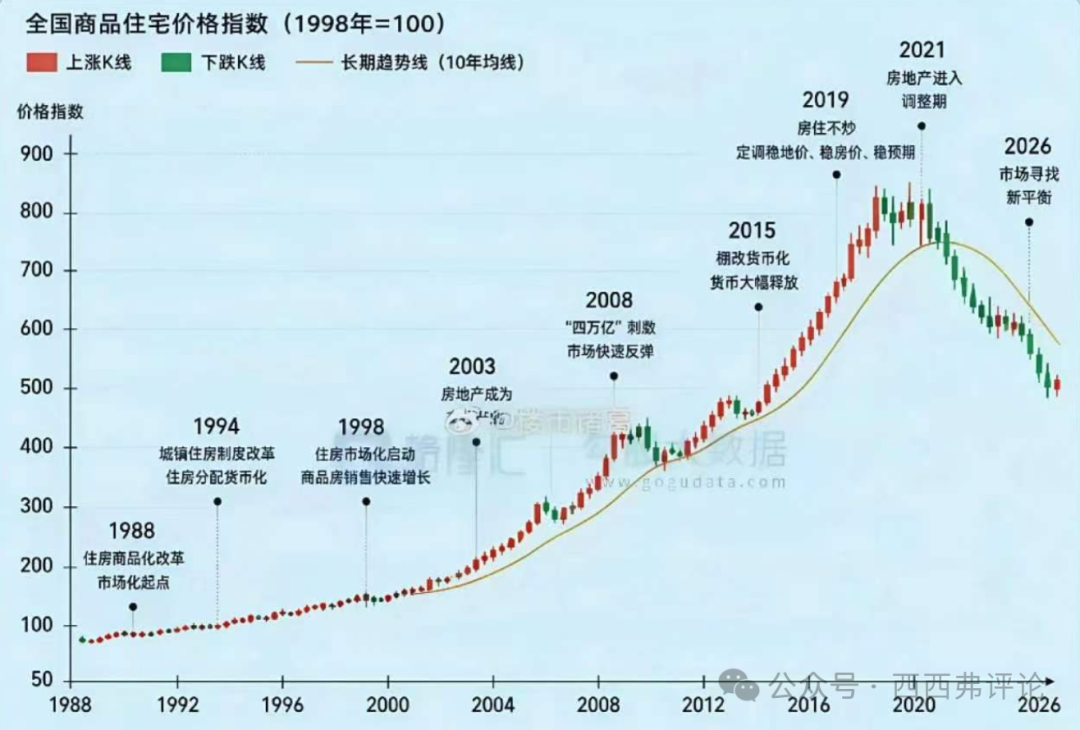
前两天在网上看到格隆汇总结的一张房地产走势图。格隆汇虽然屁股经常歪,但就是一个价格指数图,估计也玩不出太多花样。全国商品房价格指数,下跌到2015-2016年水平应该是一个比较合理的判断,价格从高点下跌了40%。
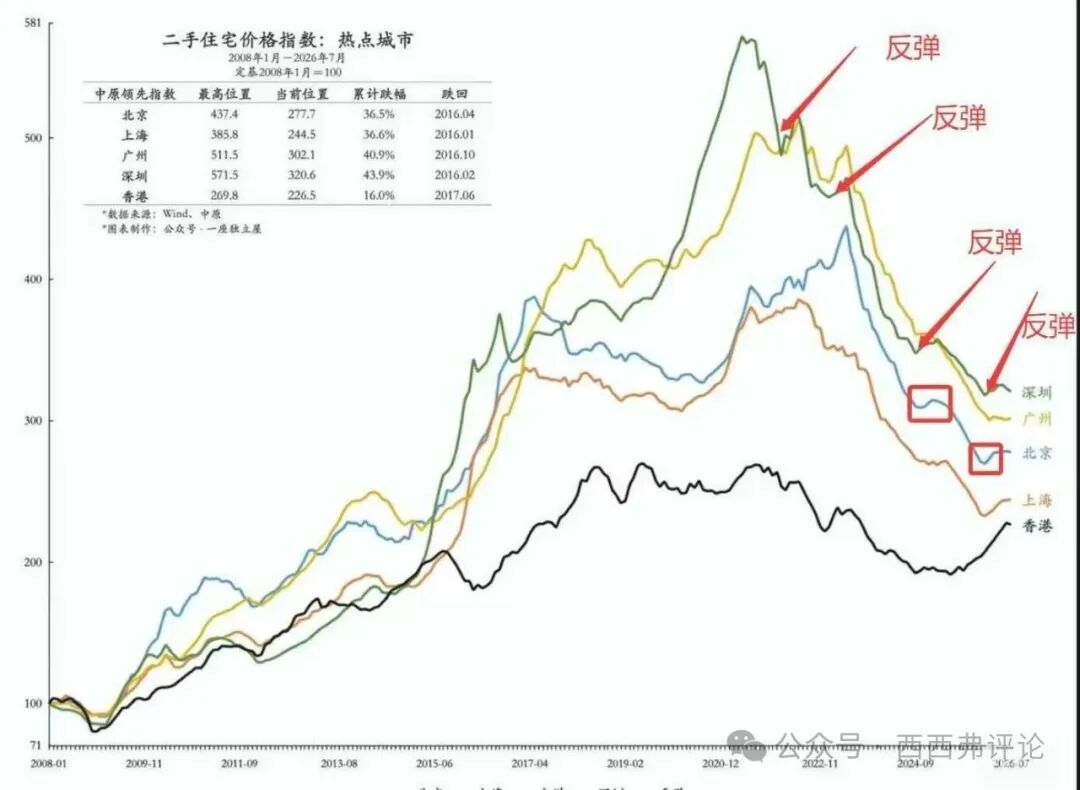
如果看核心城市的中原领先指数。北京上海和房价顶点相比,下跌了30+%,广州深圳下跌了40+%。我在北京2015年买了一套房子,目前还没跌到买入价,主要是因为2015-16年北京有一波大涨,但已经比2016年底的价格还要低了。
我一直认为,房地产不掉头回升,中国的经济和消费不可能有实质性的改善,只能艰难的撑着。幸亏疫情期间,中国制造业的技术和效率有了明显提升,同时欧美通胀,使人民币出现实质贬值,导致中国货在全球市场的竞争力大幅提高,出口火爆。如果没有出口火爆,这几年的中国的经济会更加艰难。
2017-2021年,房地产高峰期,当时有一些对“房地产硬着陆”的预测。当时硬着陆的定义是房地产投资和销售下跌15%。最悲观的房价预测是下跌30%。今年,房价下跌已经超过40%。房地产销售额2025年和2021年相比下跌了54%,投资额下跌了44%,新开工面积跌幅达到70%。26年比25年还是继续下跌。
这次房地产泡沫破灭的烈度,超过了高峰期时所有人的预测。但是中国的房地产泡沫破灭没有像2009年的美国一样,导致金融危机。没有金融危机,也让大家低估了这次房地产泡沫破灭对经济的影响。
中国做键盘经济分析最大的一个问题就是公开数据太少,房地产泡沫破灭对居民资产负债表的影响没什么可用数据。只能拿美国的数据来讲讲。美国次贷危机,从2006峰值到2012年底部,房价下跌接近30%,成交套数下跌46%,住宅开发投资下降42%,新开工套数下降70%,和中国目前差不太多。
美联储有一个美国居民财富分布的调查: https://www.federalreserve.gov/releases/z1/dataviz/dfa/distribute/chart/。这个统计数据比较全面,可以看到房地产泡沫破灭对普通人家庭的影响。美国这个统计是按照前0.1%,前1%,前10%,10-50%,和后50%统计的。后50%也不能算穷人,是穷人加上下层中产。
后续讨论为了简化,我把10-50%称为上中产,把后50%称为平民。
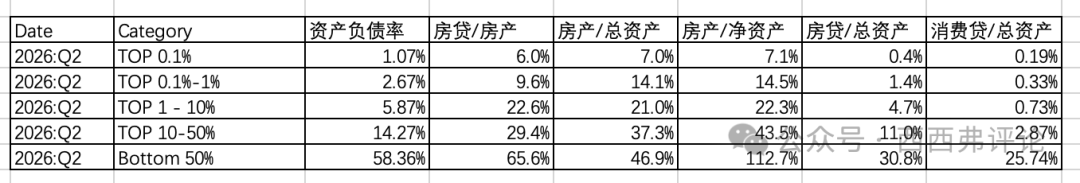
先看看2026年Q2的时点数据:
越穷的家庭,资产负债率越高。财富前0.1%的家庭,资产负债率只有1.1%,后50%的家庭,资产负债率高达58.4%。后50%的家庭,房贷余额占房产价值66%。
越穷的家庭,房产占家庭总资产的比例就越高。财富前0.1%的家庭,房产只占家庭总资产的7.0%。财务后50%的家庭,房产占家庭总资产的46.9%,占家庭净资产的11.2%。
对美国的上中产(10-50%)和平民(后50%)来说,房产都是家庭资产中最大一块。上中产占37%的家庭资产,平民占47%。上中产和平民的主要区别是负债率。上中产的资产负债率只有14%,房贷占房产价值29%。平民阶层的资产负债率高达58%,房贷占房产余额达到58%。
中国的家庭中,房产占家庭总资产的比例比美国更高。按美联储的这个统计,美国家庭的房产占总资产(去掉养老金资产)的30%,中国家庭房产占家庭总资产的比例达到50-55%。房产对中国家庭来说,比美国更重要。中国比美国更好的一点是房贷占房产总价值的比例低于美国,家庭持有的房贷占家庭房产总价值的比例大约在15-20%。家庭房贷占家庭房产总价值低于美国,这是中国房地产泡沫破灭没有变成一场金融危机的主要原因。
然而,仅仅看平均水平是不够的。看平均数,美国也不高,2026年Q2房贷占房产总价值的比例也只有28%;即使2006年2季度,美国次贷危机前,这个比例也只有40%,看上去也并不高。
如果我们把目光放到美国的平民阶层,就是另外一个故事了。从1990到2006年,美国财富后50%的平民阶层,房贷余额占房产价值的比例,一直在70-80%这个区间徘徊。这意味着,只要房价下跌20%以上,房贷的余额就会超过房产价值,资不抵债。
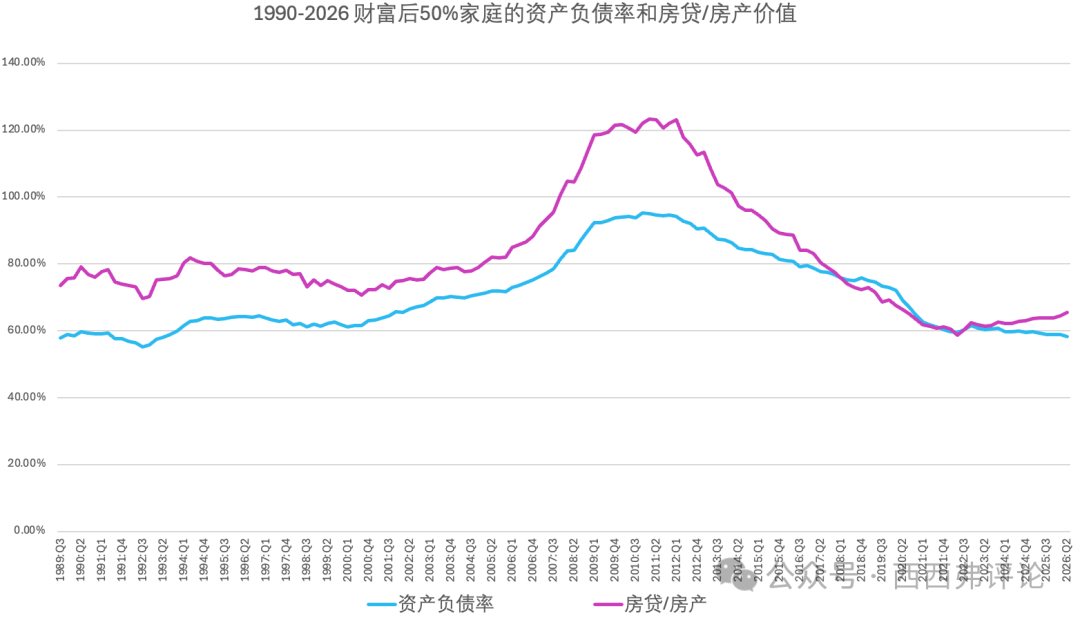
平民家庭资不抵债,正是次贷危机发生后的结果。从2007年Q4到2014年Q1,接近7年时间,美国平民阶层要负担的房贷余额,大于其持有的房产价值。平民阶层的资产负债率超过90%。占美国家庭总数50%的平民家庭,金融危机后四五年时间都生活在破产边缘。
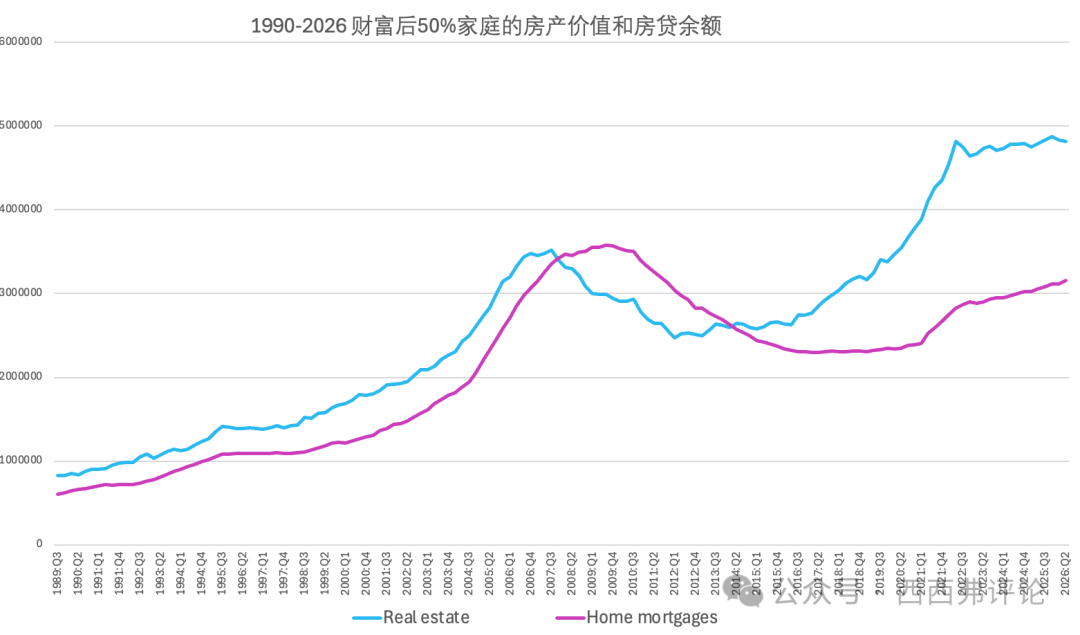
这次次贷危机给美国平民阶层的创伤非常深刻,以至于2015年美国房价重新开始上涨后,平民阶层并没有增加房贷,直到2020年的疫情期间,平民阶层负担的房贷余额才重新开始上涨。
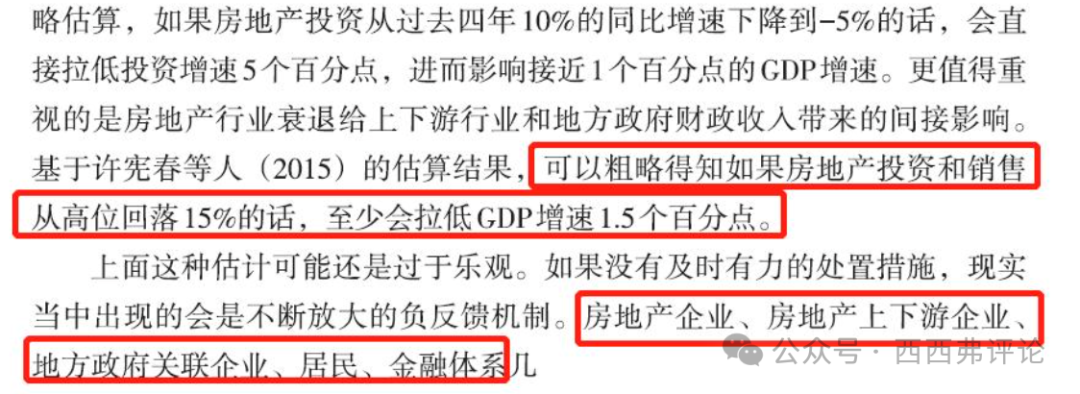
我们回到中国这边的数据,前文提到的房地产投资下跌15%,至少拉低中国GDP增速1%,只是房地产投资本身。考虑房地产投资下跌对其他行业以及消费的影响,实际拉低会大很多,2021年底北大有一篇文章,认为房地产投资下跌10%,将拉低GDP增速2%。
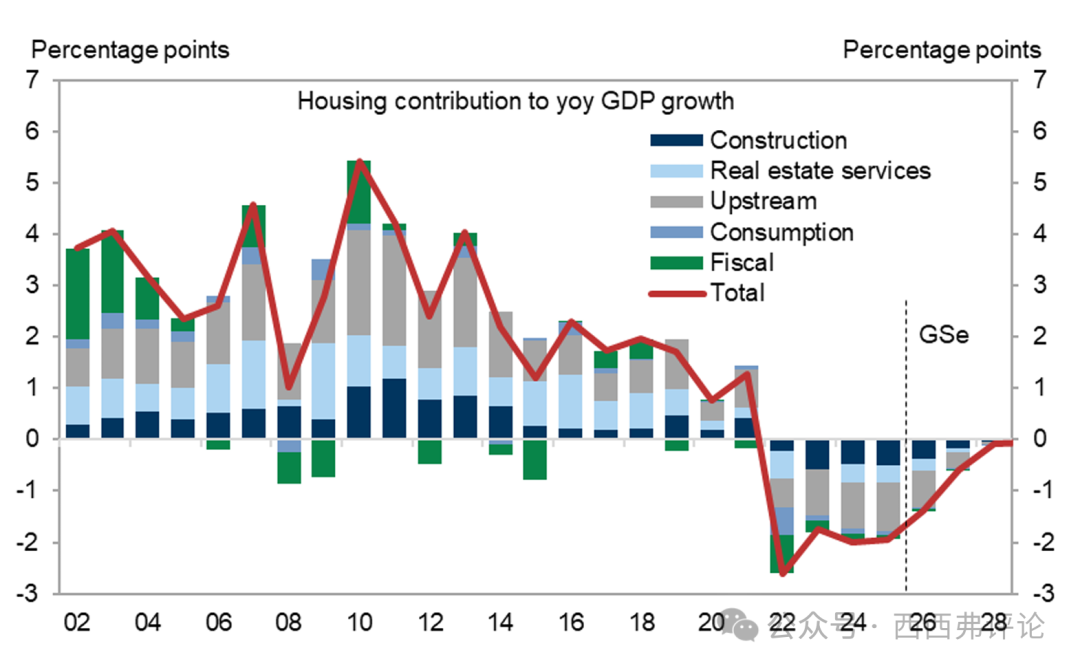
高盛的估计差不多,认为2022-2025年,房地产行业拉低了每年GDP增速2个百分点,而疫情前的2014-2019年,贡献了GDP2个百分点的增速,里外差了4个百分点。2015-2019年中国GDP增速是6-7%。如果没有疫情期间中国制造业的大发展和之后的出口爆发,房地产泡沫破裂这件事就有可能让中国GDP增速直接下滑到2-3%的区间。
房地产触底回升是中国消费和经济好转的先决条件。什么时候能触底回升,就不知道了。毕竟之前积累的房地产泡沫太大,消化掉需要时间和代价,现在房价也只是回到了2016年的水平。
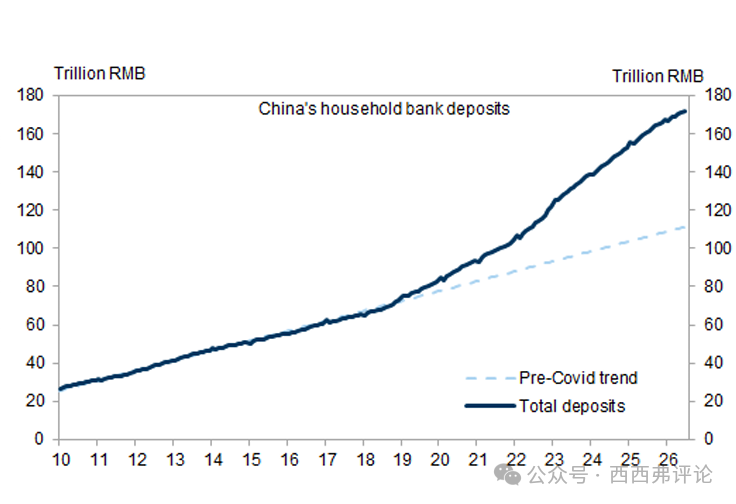
中美还有一个区别很有趣。美国次贷危机后,美国家庭存款存量的增长,低于危机前外推趋势线。碰到危机,美国老百姓选择是少存钱,尽快去杠杆还房贷。中国则正好相反。中国的住户存款2025年比2020年增长了73万亿,比趋势线也增长了50万亿。2020-2025年,每年中国居民都多存了整整10万亿。
要知道,中国2025年的GDP是140万亿,25年的名义增量只有6.4万亿。从2020-2025年,总共的名义增量不到40万亿。2025年中国的社零总额是50万亿,25年名义增量1.8万亿,20-25年总共名义增量只有11万亿。存款利息已经这么低了,中国老百姓还是喜欢存钱,被商业银行收割利差。所以中国的银行过得很舒服,赚钱很容易。