对四季度投资的一些想法
今天海外没什么改观,昨晚的美股,今天的日韩,都还在跌,海外长债全部升到了近年来的高点。
A股有个小反弹,盘中传出科技贴息贷款的消息,但明眼人一看就知道属于不带脑子的小作文。
市场大概是真没啥人上班了,全A成交额今天只有1.42亿,是年内新低,前低是4月7日的1.62万亿。
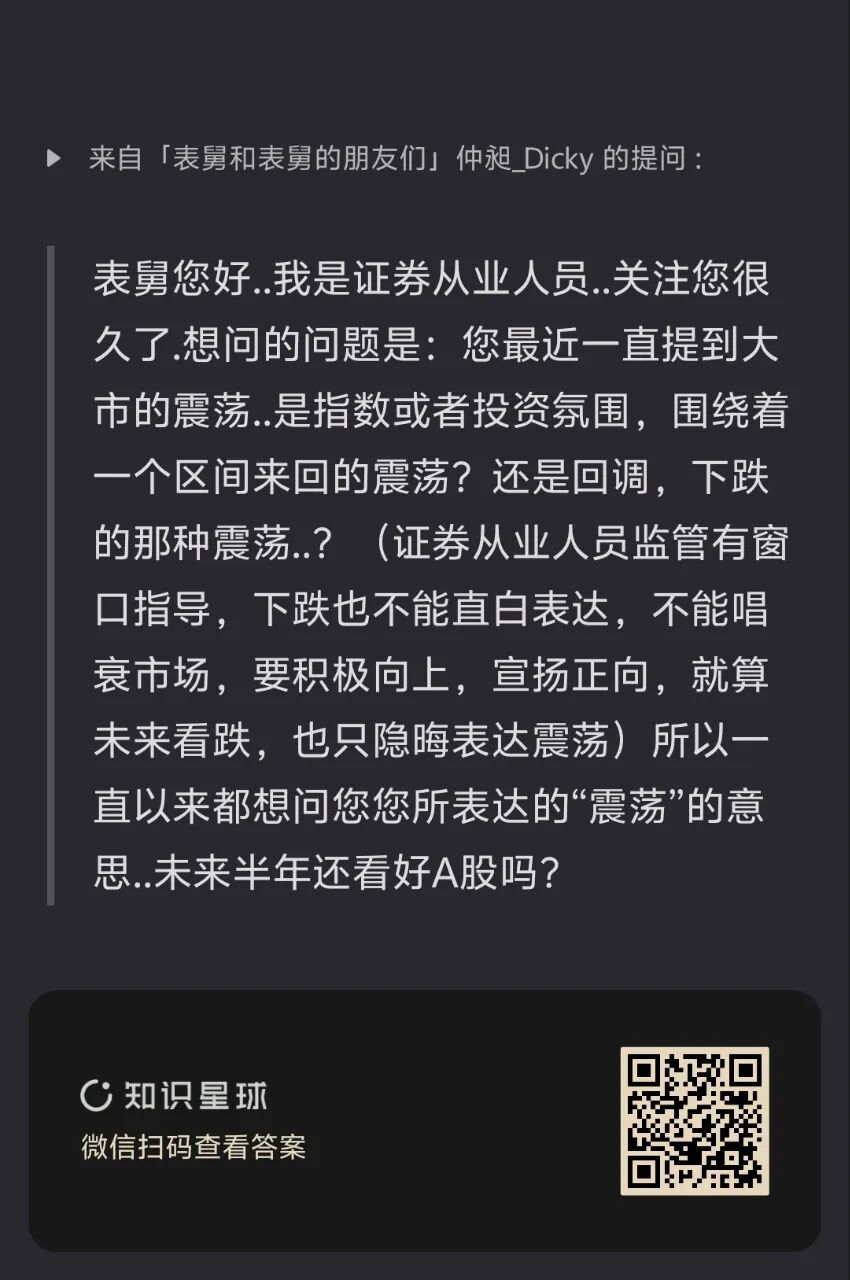
一早有位球友问了个问题,下图,回答的比较长,趁此机会,正好也在这儿聊聊对四季度的一些展望吧。
......
分两大块。
第一,是四季度需要关注的几个重要事件。
第二,是对各个大类资产的一些想法,在年初的基础上更新一些《2026年金融市场的十大预测》。
直接开始。
一、先说重要的事件吧,排名不分先后。
1、老美的中期选举。
逻辑还是一样,对市场会有两方面的影响,其一是选情决定川宝团队的筹码,进而决定其处理伊朗等问题的态度,从而影响利率和油价的短期走势;其二是选举的最终结果,如果是共和党两院全输,那么,对减税、赤字安排等,都会有影响,川宝很多政策构想,都得打折。
从时间来看,11月3日开始投票,北京时间11月4日上午会陆续出结果,如果一党优势明显,那么当天就能看清两院归属,如果选情胶着,那可能要延后数周才能等到结果。
2、美伊谈判和油价。
这就不用多说了,谈判进程影响油价,进而影响通胀预期、美联储决策、长端利率走势,从而牵动全球大类资产走势,一环扣一环。
3、美联储的两次议息会议和长端利率。
分别是美国时间的10月28日、12月9日,现在10月再加一次的概率是70%,如果10月、12月连续加两次,那基本和美元流动性挂钩的资产,全部完犊子。
这块的核心,其实是看美伊谈判进度和油价走势,其次是关注未来两个月,就业和通胀的数据。
其影响和预期,最终都会投射在美债利率的变化上。
另外,11月4日有美国财政部的季度再融资公告,12月11日发布政府拨款期限,要看美债的长短发行结构、长债拍卖需求、回购安排、预算谈判,这些都会对利率有影响,这是供给端的情况。
4、日本和欧洲央行的动作。
此前说过,如果把美元视作全球货币的话,那么,全球(除老中等极个别国家外)的央行其实都是美联储,而各自的央行只能算是分舵。
除美联储的决议外,10月底、12月17-18日,还有日本、欧洲央行的各两次利率决议,其中,日央行如果偏鹰的话,对全球资产的影响会大一点,主要是影响套息交易。
5、四季度的财报季。
主要是10-11月的美国科技股财报,因为上面讲的都是估值和流动性层面,而财报则是看盈利。
一方面,看大厂的资本开支是否会因为高利率的影响而降速,二看AI硬件企业的盈利是否继续硬邦邦。
6、Anthropic的2万亿美刀上市。
大概率安排在中期选举后,也就是11月中下旬,预估是2万亿美刀。
其实你回过头看,SpaceX上市是6月12日,基本就是全球科技的最高点附近,所以,当前宏观环境恶化后,再来个巨无霸,对市场来说是个很大的未知变量。
7、国内这边,有几个事。
其一,常规来说,年底会有zy经济工作会议等重要会议,包括中美还要再见两次。
其二,昨天的国常会提到,要加快债券发行、用好地方债结存限额、适时调整货币政策工具,所以要看下债券的供给,是否会对债市的长端构成扰动。
其三,是关注人民币汇率的走势,尤其是美债收益率持续高企,中美利差扩大的情况下,重点关注9、10、11月三个月的结售汇数据,和企业结汇率。
其四,对股市很重要的,是看A股和港股的IPO节奏,A股这边其实已经明显放缓了,重点是港股那边,如果还是照单全收,结合海外利率的情况,港股还是得高质量发展。
......
二、对全球各个大类资产的一些看法。
都是个人的一些观点,不一定对,结合年初的《2026年金融市场的十大预测》。
1、美债。
短端确定性相对高一点,长端看不懂。
结合汇率可能年底前横盘的判断,短久期的美债QDII基金也可以看看了。
2、中债。
趋势上来说,低利率、低波动的判断不变,也即所谓的对“债市不空”(这几年一直是这观点)。
但要注意四季度是否供给会加速。
3、美股。
海外利率过高,股权风险溢价在历史最低位,安全边际不够,保持低配,并重点关注财报季的情况。
4、新兴市场。
如果美债高利率的局面higher for longer,大部分新兴市场都承压,甚至不排除更多的国家抛黄金保汇率。
5、A股核心资产。
假设国内利率环境不发生大的变化,则股权风险溢价在历史来看处于中枢水平,而市场情绪已进入年内最低点区间,银行渠道端的基金发行已经是冰点,短期看震荡,长期如果是配置盘,就继续在中枢位置拿着,保持均衡配置,新增资金尽量边跌边买。
6、港股。
海外高利率对港股不利,IPO和解禁压力依然在,恒科今天破1月后新低了。
对港股的观点不变,需要很强的耐心...
7、红利板块。
股债利差在高位,但不管任何区间看,7月反弹后,拥挤度都有所抬升,因此还是配置思维为主。
像煤炭这种,前期明显温度偏高,过于拥挤了,有过热迹象,因为回调是正常的。
8、固收+基金和理财。利率太低、信用利差太低、转债估值依然高,对固收+来说,底仓部分是不利的,但股权风险溢价、股债利差都还是合理的位置,所以其实不是固收+有多好,是如果你想稳中求进的话,没有别的路可以走了。
因此,配置的同时,对固收+的绝对收益的高度,要降低预期。
9、黄金。
短期看,利率对黄金形成明显掣肘。
长期看,支撑黄金的主线没有发生变化。
黄金依然是后续多元资产组合的必不可少的一环,多用资产配置的思维,少用想要低买高卖的交易思维,这是核心。
......
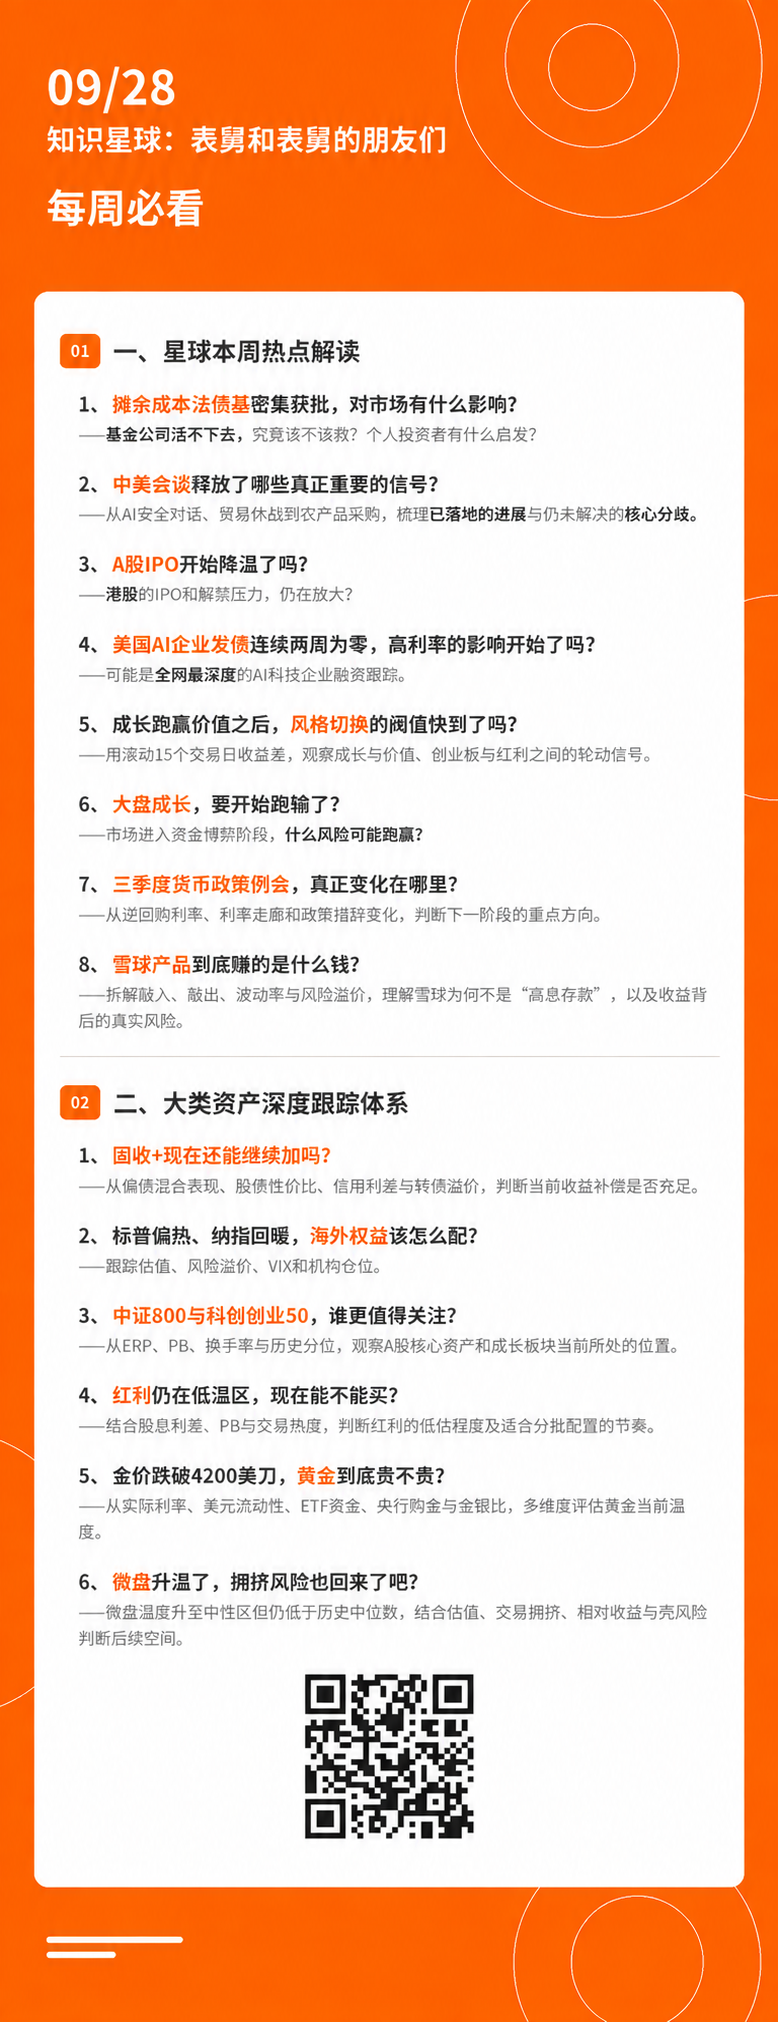
上述的观点,如果要看完整的分析过程的,可以参考星球的周度精选的内容,下图,国庆期间会继续更新。
最适合两类人,一类是要武装自己的大脑,和客户进行深度沟通的理财经理等朋友;另一类是想要好好做资产配置,而非仅仅想拿财富代码的个人投资者。
我对知识星球这类社区,也谈过自己的想法。
1、这个市场,还是要有弱者思维,终究是靠资产配置,来长期生存下去的,靠短期看好那个,推荐这个的玩法,我个人既没这个能力,也觉得这个套路不可持续,读者终究是会觉醒的,相信进到本星球的读者,大部分都是有自己的认知的,所以核心目的是大家能一起学习成长。
2、聊任何东西,核心是把分析框架和偏量化的东西,展现出来,这样大家更方便和自己的认知做个拟合,认可的,救顺着思路继续,不认可的,反正你也能找到“为何是不认可的”,这样就比较清爽了。
3、知识社区的本质,每个人总有一些认知和理解的短板,那么,分享知识的人,就利用自己的相对长板,结合投入的时间、精力、包括大量的AI工具,帮大家去弥补一部分短板。
就聊这么多。
......
求赞、在看。
风险提示:全文若有涉及个股或者产品的内容,仅为市场描述,不代表任何推荐,事实上,本账号从不进行荐股。
市场有风险,投资需谨慎,任何的投资,都需投资者结合自身风险承受能力,审慎做出决策,请大家一定要注意。