📰 公众号聚合
首页
/
LA·财经时政
又疯了一个
政信三公子
2026-09-26 15:29
阅读原文 ⤴
大家好,我是三公子。
距离解封不到1个月了。
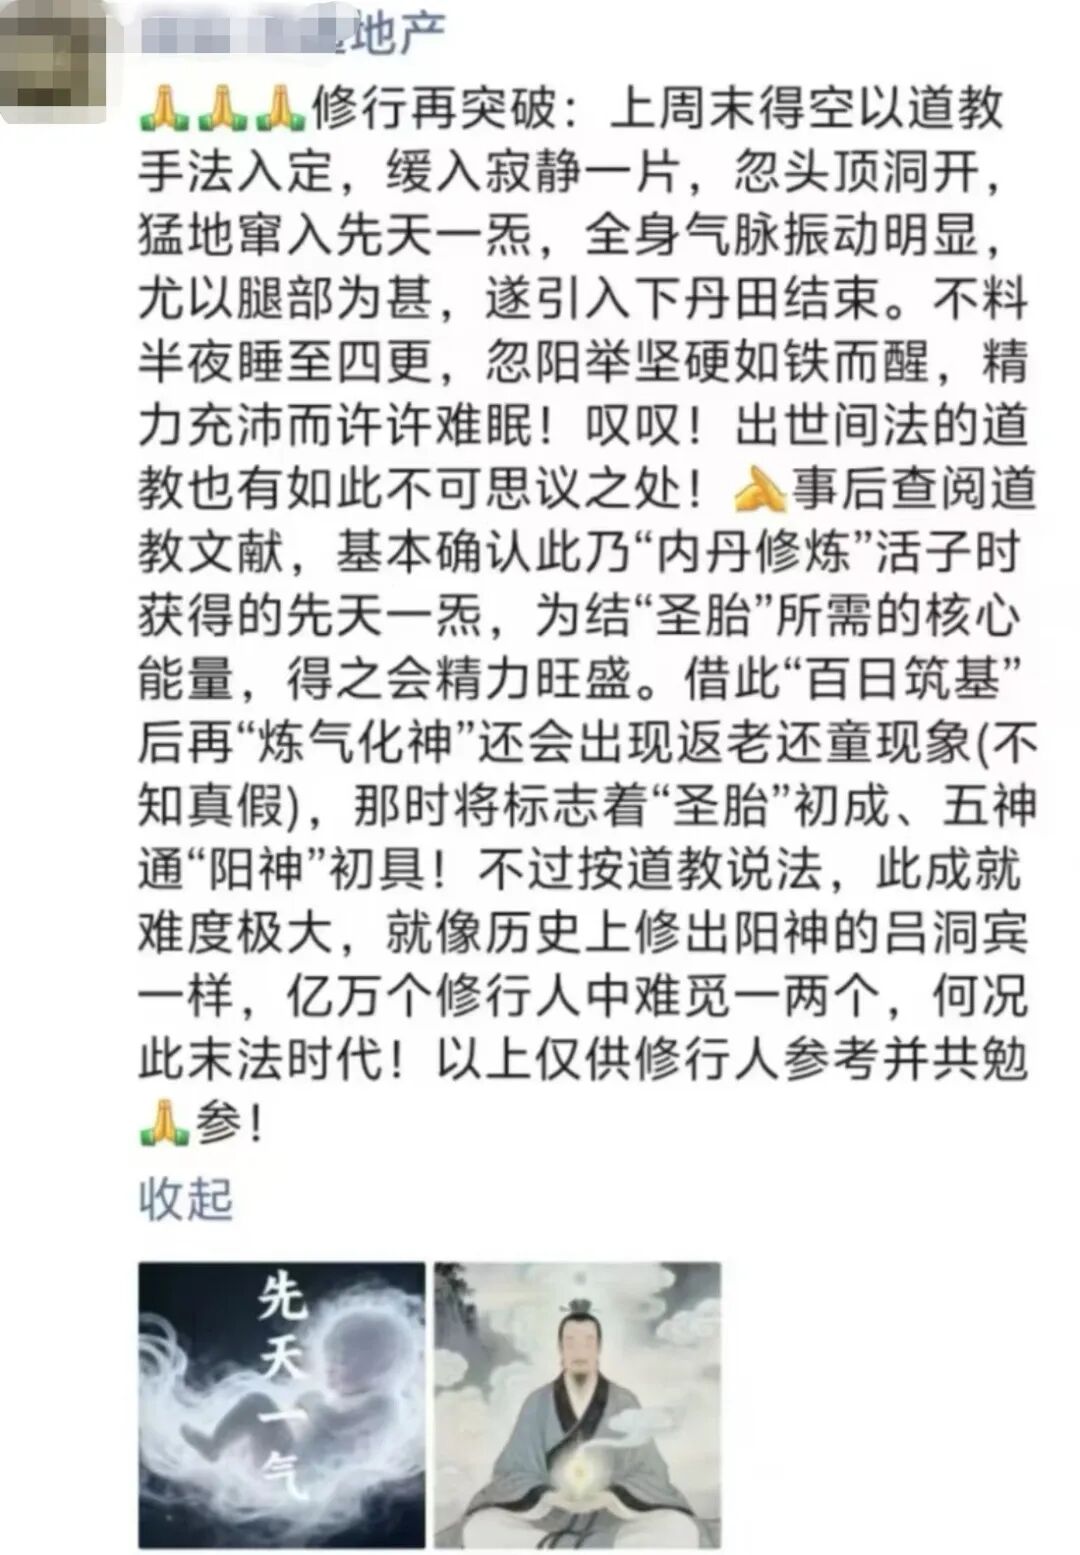
某券商地产首席刷屏了:
修行再突破,要出阳神成仙。
嘲笑的人很多:
金融圈又疯了一个。
但我觉得挺好的,
因为通俗点解释:
没应酬后早睡,
睡前冥想养神,
清晨自然博起,
自我积极暗示。
对于金融民工来说,
这是非常好的自我疗愈。
嘲笑的人也羡慕吧?
多久没早睡和晨博了?
地产的机会又20年一遇了吗?
这话是真的但属于选择性解释。
我来更公允的用数据解释下:
结合去化/利率/人口/更新等,
一轮地产周期差不多15-25年。
美国从2006年到2016年,
用了10年时间就创新高了。
日本从1991年到2019年,
整整用了28年才创了新高。
很多人说:
房价只有在通胀环境里才涨,
美国比日本修复快是日本通缩。
目前国内还是偏缩的环境,
说地产机会20年一遇是胡说。
事实真的如此吗?
地产并非只在通胀里才涨。
为什么地产在缩的环境里也涨?
看美国和日本的经验:
泡沫破灭后长期低利率,
同时通胀长期处于低位。
低利率和低通胀背景下,
如果科技还没有大突破,
买房收租能跑赢贷款利率,
市场资产荒也没有更好选择。
地产的估值自然就能够修复。
美国比日本修复快,
不是因为美国通胀,
而是美国当年出清彻底,
又叠加婴儿潮和移民涌入,
供不应求使美国更快创新高。
基于上述逻辑:
我朋友前几年坚定看好地产。
他可不仅仅是口头看好,
他持有的地产债票面超10亿,
这是他长期焦虑掉头发的根源。
但是他今年彻底转变了观点:
他认为地产没有大的机会了。
主要原因如下:
①AI的繁荣。
经济新周期里喜新厌旧,
不需要再拿夜壶托底了。
市场上的钱就这么多,
按最简单的马太效应:
谁能创造更大更高回报,
资金就会流向哪个行业。
所以看多地产的人:
必须要唱空AI的应用前景。
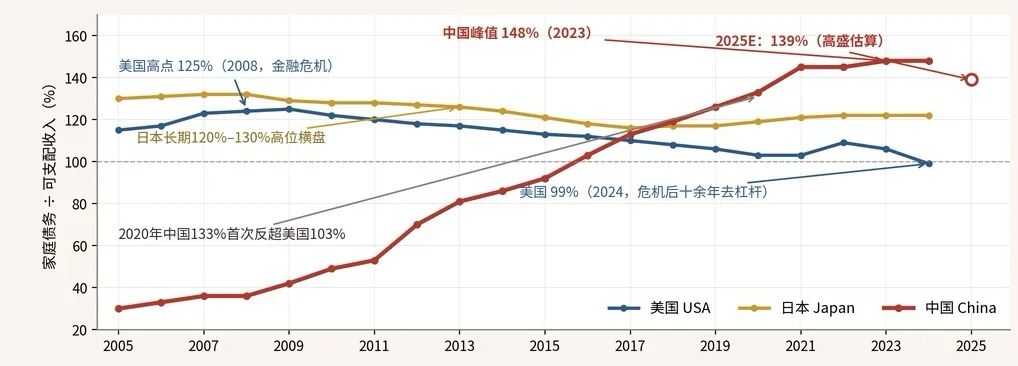
②居民收入不支持。
客观现实是居民还在去杠杆。
居民的可支配收入占比偏低,
收入增长速度低于债务增长速度,
这意味着居民在化债但越化越重。
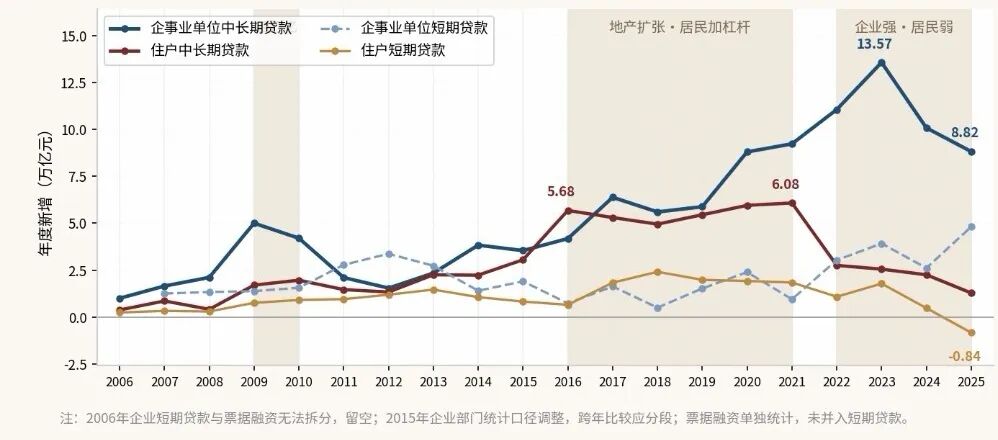
③贷款流向不支持。
企业新增贷款大幅超过居民,
居民新增贷款处于下行趋势里。
这种供强需弱背后是出口创记录。
④政府举债用途不支持。
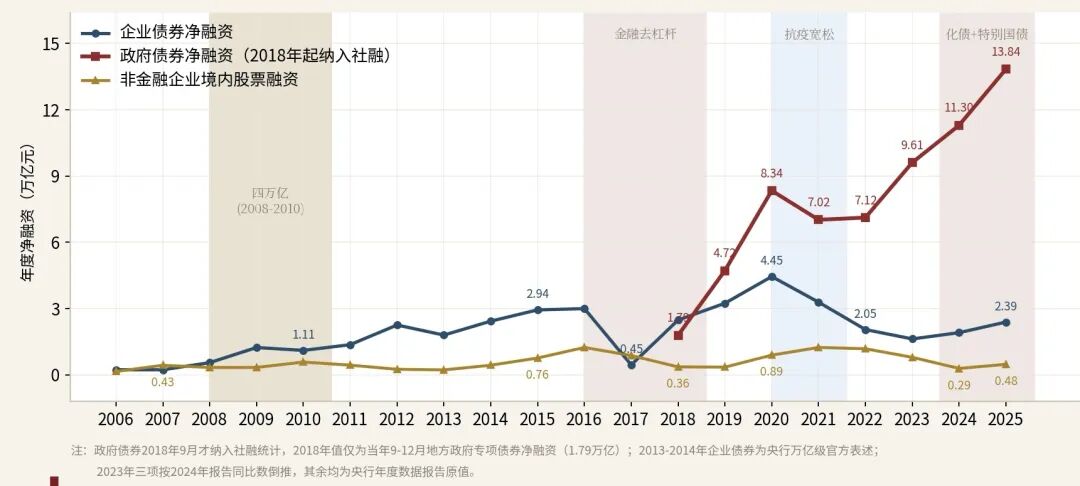
三大直接融资增量里:
企业债和股票都处于低位,
但是政府债券净融资遥遥领先。
政府举债用途是投资和化债,
而这俩直接利好企业而非居民。
除非填充社保/补贴消费/改善民生。
再引申一下:
都盼着像两年前924出大招,
但是今年924已经平稳渡过了。
政府举债也不是无限的:
①项目投资回报严考核。
优质项目不够还怎么举债?
②化债的实操悖论。
实操中化债收官考核从严,
地方支出黏性却收入下滑,
国企和民企的压力都在变大。
①②共同作用下:
利率和城投的二阶导都转负了。
三去其二,剩下的只有股市了。
但是从过去20年的数据来看:
虽然大家都诟病股市是融资市,
但相比债市来说股市就是弟弟。
股市长期处于资金不足状态:
牛市都是短期脉冲而非长期化。
资金不足背景下:
要么追风口,要么买小微盘。
A股经得住长期检验的策略:
只有动量策略和小微盘策略。
考虑到:
债市二阶导转负后也变稀缺了。
当前背景下最无奈的策略是:
长债打底,信用骑乘,双创进攻。
债市打底,捏着鼻子每调买机。
股市进攻,用量化来回舔皮儿。