赌的是赔率,而不是确定性!
很久没有聊农产品了,今天就简单聊一下农产品。提到农产品,我就想起了那个表情包:核心逻辑就是赌。
当然赌也分情况:低级的赌是碰运气,高级的赌是等赔率。农产品受天气和周期影响,天生就是赔率会剧烈摆动的品种。关于农产品的赌,不管是古人,还是大V还是身边的朋友,其实都给过我同样的思路。
1
七策五成
很多投资者都听过一句经典名言:旱则资舟,水则资车,并且误认为这句话是商圣范蠡说的。实际上,这句话是计然回答越王勾践时说的,计然提出了七条对策,被称为计然七策。然后范蠡是计然七策的实践者,他只用了其中五策就帮助越王勾践灭了吴国,所以有个成语叫做七策五成。
关于旱则资舟,水则资车这句话,我个人对后面半句也非常感兴趣。原文是:故岁在金,穰;水,毁;木,饥;火,旱。旱则资舟,水则资车,物之理也。六岁穰,六岁旱,十二岁一大饥。
这个可能是计然对天文学或者气象学的研究结果,岁在古代是指木星,古代是木星纪年法,木星公转一圈大约12年(11.86年),所以有十二地支。这里计然用木星+五行来农产品的收成。
木星在金这个位置的时候,就是大丰收;木星在水这个位置,就是歉收;木星在木这个位置,就是大饥荒;木星在火这个位置,就是干旱。然后六年一次大丰收,六年一次大干旱,十二年一次大饥荒。
我觉得这里面应该还有一个木星在土这个位置,计然没具体说,这个应该是正常年景,没有丰收也没歉收。这样的话木星围绕五行转一圈再回来,才会出现计然说的六年规律。
这个思想对我们去做农产品期货是很有指导意义的:一个农产品连续多年增产,把价格压到很低的位置,下一年减产的概率远远大于丰产的概率,一直连续增产不符合天道,所以对于连续多年增产的农产品,价格低位的时候去赌来年减产也是一种反脆弱的交易策略。
2
反脆弱+遍历性
前两天市场关于厄尔尼诺炒作比较热的时候,我刷到了一个短视频,是付鹏老师讲的他在英国的时候,看到那边研究农产品的老研究员他们怎么去交易。
大体意思跟上面的类似,就是那个老研究员发现农产品连续五六年都是丰产,然后来年他就拿出来多少万美金去分开逐月buy call,一旦押对了减产,就是赚一波大的。
从我个人的角度去揣测一下这个老外研究员的想法,他可能是这么想的:对于农产品的交易,真正的机会往往不在预测天气,而在于赔率的不对称。价格越低、增产越久,减产的赔率就越高,而期权买方又能把最大亏损锁定在权利金。所以与其去猜今天会不会有天气减产,不如在极端低价区用可控成本分批布局,等市场自己走出反转。
用塔勒布的观点来说,这叫反脆弱+遍历性。连续多年增产把价格压到低位,即便来年再丰产,价格下跌也没多少空间,一旦来年出现减产,价格可能出现大幅度上涨。这个是反脆弱+非对称性的体现。所谓遍历性就是说,必须得保证出现减产上涨的时候你得在场,否则没行情的时候你在场,有行情的时候你下车了,跟你没关系了。
当然,很早的时候我看过一本书叫做《憨夺型投资者》,里面有一个买汽车旅馆的故事,买在行业最低谷,价格已经跌到了重置成本以下,就算生意失败了,成本压到极低也能覆盖利息,几年后还能重来,所以输得不多,如果行业回暖的话,赚的就上不封顶了。所以他的核心思想也是利用赔率的非对称性,好则大赚,差则少亏。
当然,目前市场可能只是炒作厄尔尼诺天气带来的减产,付鹏老师给与了减产事实和叙事炒作的判断方法,他说真的减产,农产品就会涨到super back结构,而当下都是远月升水结构,更多是一种叙事炒作。
他说的这个是对的,但是做交易不能按照他说的这么做的,因为等super back结构确认,行情往往已经走完大半,甚至进入逼仓尾声。真正的交易是在叙事发酵、价格低位、赔率合适时分批试错,用仓位和期权结构管理风险,而不是等事实完全兑现再追。
因为这种交易思想的核心就是做赔率的非对称性,只有在价格低位远月升水的时候,你才具备这种高赔率的机会,等真正减产了,变成super back结构了,你就失去了这种高赔率的机会。
所以,从实际交易的角度来讲,不是等确认,而是在低价+远月升水+多年增产+天气叙事同时出现时,用期权或轻仓期货分批试错。看错了,权利金有限;看对了,远月贴水转back时就是利润奔跑的时候。交易上要接受模糊,等一切清晰,赔率也就没了。
用很多人在微信群里发的表情包来讲:一定要买自己看不懂的,等真相大白的时候,自有人为你去接盘。这个就是在contango时候去买和super back时候去买的区别。
其实同样的逻辑,邹老师之前在跟我交流的时候也很早就讲过,只是和老外逐月用期权buy call构造遍历性不同,邹老师可能采取的是期货远月逢低买来构造持仓遍历性。
3
押注赔率
目前市场关于厄尔尼诺的炒作主要集中在棕榈、橡胶、白糖这几个品种。白糖我个人不参与,因为这个东西我们的自给率很高,80%靠自给自足,少量靠国外进口,再加上这个东西又有配额政策,很多时候它都是一个偏内盘品种,国际原糖对国内白糖价格的影响有限,尤其是在国内丰产的情况下。
棕榈和橡胶这两个品种我们的进口依存度更高一些,以往在厄尔尼诺天气的情况下,市场也炒作出不错的行情。但目前来说,价格有点高,似乎不太符合价格低位。
豆粕在厄尔尼诺的时候更多的是被看空的,在拉尼娜的时候才是被看多的。但实际上厄尔尼诺也有可能导致大豆减产,比只是这种减产可能不如拉尼娜那样具有普遍性和持续性,所以市场对豆粕的炒作力度相对有限。真正交易时,还是要结合价格位置和赔率,而不是简单套用天气,天气这个东西谁也说不准。
我从农产品里寻找目的思路基本是这样的:第一,对外依存度比较高的全球化农产品;第二,价格还得在低位;第三,还得是连续多年增产;第四,天气存在叙事的可能性。
简单排除一下,棕榈、大豆、橡胶的对外依存度都挺高,只不过棕榈和橡胶的位置相对高一些,只有豆粕可能复合价格低位+连续增产+天气叙事的特点。
所以,我们就看一下全球大豆的增产情况,主要是美国、巴西、阿根廷以及三国大豆合计的情况,我做了一个简单的连续增产年份的观察。
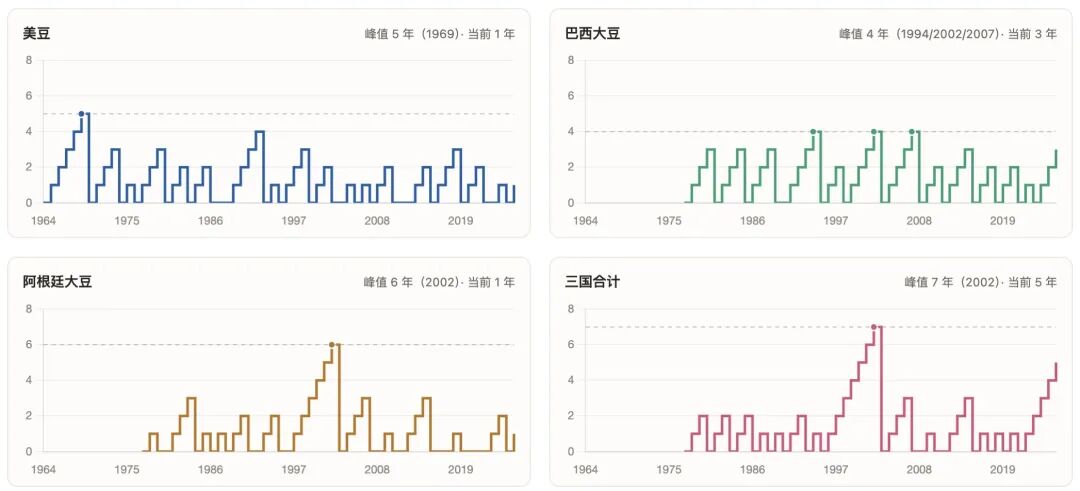
美豆历史上最多连续5年增产,现在是增产的第一年;巴西大豆历史上最多连续4年增产,现在已经连续三年增产了;阿根廷大豆历史上最多连续6年增产,现在也是增产的第一年。三国大豆合计最多是连续7年增产,现在已经是连续5年增产了。
从历史情况来看,巴西以及三国合计的情况都是出现了连续多年增产的结果。所以从某种程度上来说,大豆是满足我要求的价格低位+连续增产+天气叙事的特点。
看完了连续增产的情况之后,我们再来看一下美国、巴西、阿根廷以及三国大豆合计连续减产的情况。
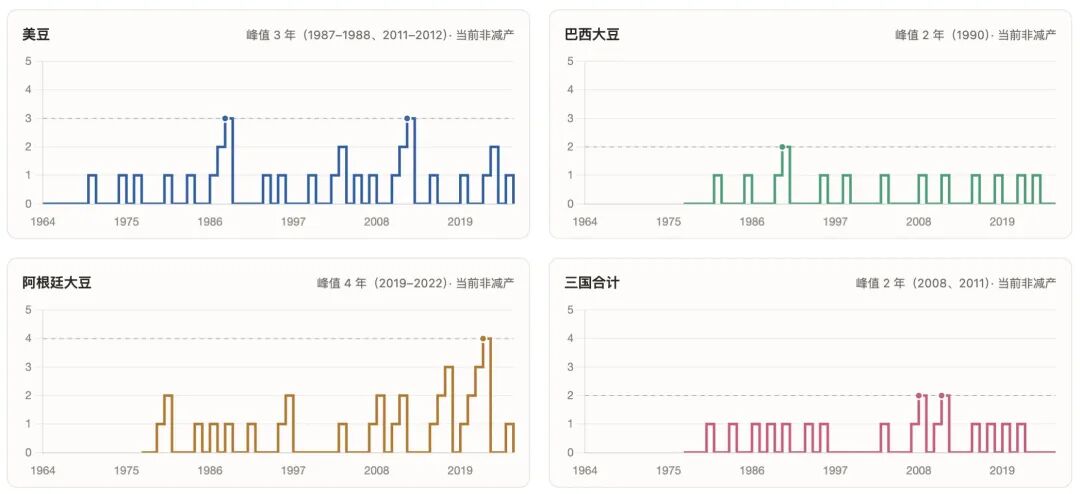
美豆最多连续3年减产,目前是0次减产;巴西大豆最多连续2年减产,目前是0次减产;阿根廷大豆最多连续4年减产,目前是0次减产;三国大豆最多连续2年减产,目前是0次减产。
巴西大豆这里就有一个矛盾,它出现连续减产的概率是比较低的,主要是它中西部及北部产区与南部产区有一定的互补效应,比如当下的厄尔尼诺,中西部以及北部偏干旱一些,但是南部降雨丰富,中西部及北部产区可能有一定产量损失,但南部产区容易丰产进行弥补。
阿根廷大豆的不稳定性更高一些,增产的时候可能连续多年增产,减产的时候也容易连续多年减产,可能也与种植面积的变化有关。
总的来说,三国大豆历史最多连续7年增产,目前已经连续5年增产了,马上四季度巴西和阿根廷新作大豆要种植了,如果继续丰产,那就是连续6年增产了,这个也是有可能的。
但如果让我去赌的话,我可能会赌第6年减产,如果第6年继续增产,我可能会继续去赌第7年减产。赌的核心还是利用反脆弱+非对称性+遍历性,我觉得用期货逢低慢慢买更好一些。
4
尊重现实
当然,客观来讲,国内豆粕的供需还是偏弱的,大豆库存历史高位,豆粕库存也是历史较高位置,国内目前不缺豆也不缺粕,尤其是下游养殖利润比较差,所以基本上都是即采即用,下游原料库存也比较低。
这些都是需要尊重的客观事实,而且在某种程度上来说,想要靠国内需求旺盛把豆粕价格拉起来,目前看基本上也不太现实。
所以,目前豆粕是在国内弱现实的需求+潜在叙事的预期之间来回拉扯,整体价格重心略有上移,但是目前没有任何减产事实落地来驱动行情走出单边上涨走势,盘面涨涨跌跌,预期阶段性打得有点足了,就减仓兑现利润。
但这并不意味着豆粕没有机会,只是行情还缺一个足够分量的供给端驱动。就像之前的化工一样,过去几年国内搞大炼化一体化,很多化工品都是产能过剩,需求不足,价格低位,加工费较低。看国内基本上看不到大的行情机会。
结果地缘冲突一爆发,不仅成本端原油上涨推了一把,而且供应端也因为断供又推了一把,所以很多化工品的叙事一下子就反转了,需求还是那个需求,但并不影响很多化工品价格创了多年新高。
豆粕也存在这种可能性,只是说天气带来减产的力度可能没有地缘对化工成本和断供影响那么大,一旦全球大豆减产从预期变成事实,盘面同样可能走出趋势性上涨,只是可能没有化工品那么猛。
所以,从我个人的角度去看,豆粕的交易重心不在国内需求,而在全球大豆的供给周期。国内高库存和弱需求更多是压制基差和近月,真正驱动单边上涨的,还是要靠美豆、巴西或阿根廷出现减产。
在目前的现实和预期之下,交易中不必基于追涨,而应该趁着价格低位,在远月逢低布局,等待全球大豆减产预期能否从叙事走向现实。当然,需要注意的是,这并不意味着豆粕就有确定性上涨行情。
这么做的原因只有一个:赌的是赔率,而不是确定性。