很多人都慌了...
上周末,老美CPI数据一出炉,加息预期一抬升。
很多人都慌了,周末都在讨论这周会有多惨。
但实际情况是什么呢?
市场整体并没有大家想象中的那么糟糕,涨跌几乎五五开,
尤其是我们重点关注的低位方向,
比如医药、消费、红利、港股,不仅没跌,反而在涨。
为什么?
根本原因,处于周期低位方向的资产,本身安全边际就比较高,没啥泡沫。
当市场逐渐回归理性,风险偏爱逐渐回落。
大多数资金的反应,往往是离开哪些处于周期高位,泡沫明显的高位方向。
然后去拥抱哪些处于周期低位,没啥泡沫,业绩足够稳健扎实的方向。
除非这个市场普遍都明显高估了,没啥处于周期低位的优质资产了。
毕竟在当下这个大环境下,场外实在是没有太多长期回报不错的优质资产。
房子,不跌就不错了;
银行存款、债券、货币基金,在宽松大环境下,本就微薄的收益很难有所提升。
越是偏向存量经济时代,
哪些在行业里竞争力足够强,有足够的技术优势、规模优势、品牌优势的优质头部企业,竞争优势就越明显。
同一个行业,当其他小微厂商都卷死卷活时,这些大企往往能凭借以上优势取得更高的市占率,从而实现业绩的逆势增长,在存量经济时代获得超越平均水平的阿尔法收益。
当然,前提一定是这个行业/细分行业,处于周期低位,未来市场空间能够保持甚至是能够持续扩张的。
之前总是有朋友问道人:
在这个存量时代,普通投资者如何保住财富,甚至实现财富逆向增值?
其实核心就三点:
(1)做好风控,做好资产配置,把核心底仓布局到足够稳健,能够顺利穿越周期的方向
(2)坚持在周期低位,布局哪些未来具有增量市场的优质核心资产,然后耐心等待
(3)确保自己拥有稳定的现金流(做好本职工作),闲钱投资,不上杠杆,不懂不投
这里一定要记住!
如果你对市场一窍不通,
那把钱存银行、买债券,就是最好的选择,不用担心错过什么市场机会。
不懂不投永远是投资的第一原则,搞懂再投,任何时候都不晚。
在这个原则的基础上,拿闲钱投资,做好资产配置,坚持周期投资策略,长期来看,结果不会太差。
最后,和大家聊聊消费。
最近很多朋友问道人,
消费目前是什么情况,看网上好多人都说消费不行,到底是什么情况?
消费当前最大的误区——
大部分人被市场上整体低迷的宏观数据带偏,
却忽视了真正有爆发力、有成长性的增量细分方向。
先来看两张图:
这是白酒过去十多年的产量走势图,
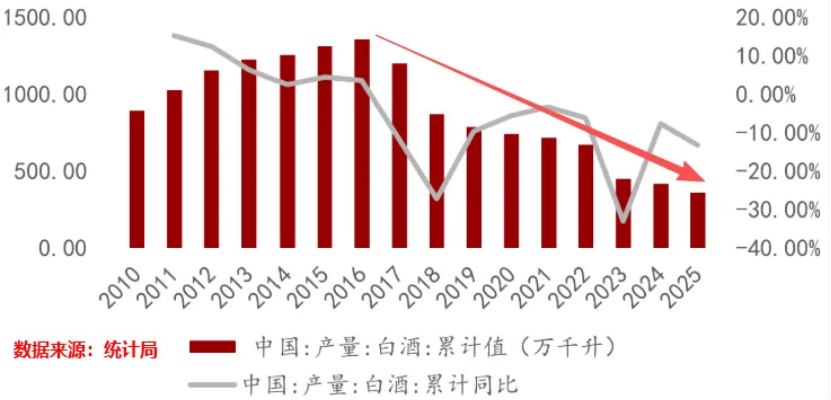
只看总量,白酒自从2016年开始就变成了一个缩量市场,没有丝毫布局机会。
但2016—2021年的中证白酒是这样走的,
短短五年,翻了8倍!
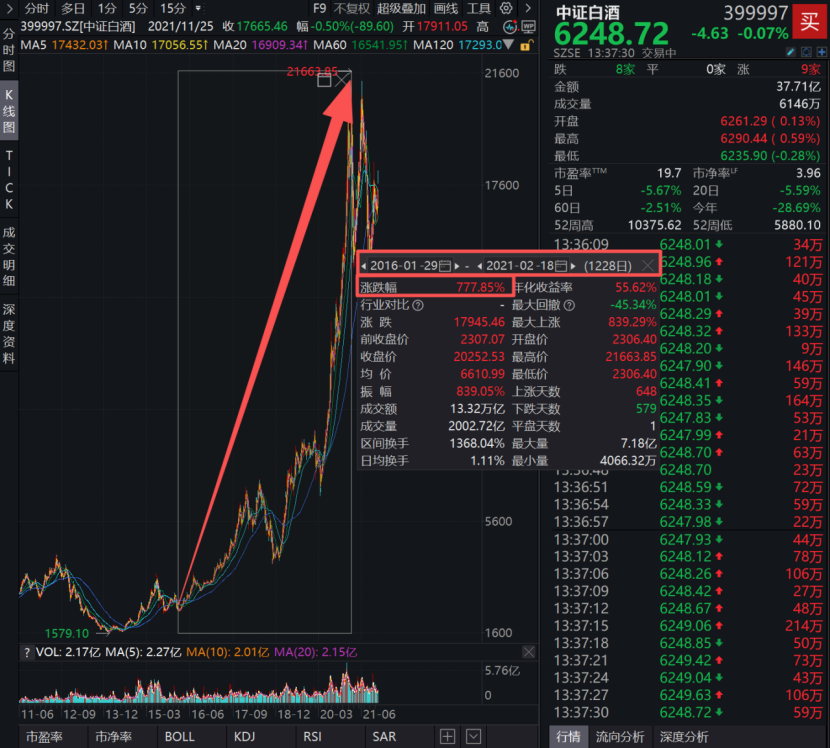
为什么?
虽然白酒整体销量不行了,
但实际上随着竞争格局优化和中高端利润爆发,
中高端白酒反而迎来一轮史诗级大牛市。
这就是总量低迷下的结构性行情。
如今的消费也是如此。
虽然整体数据平淡,但真正有增量市场的细分方向却在加速好转。
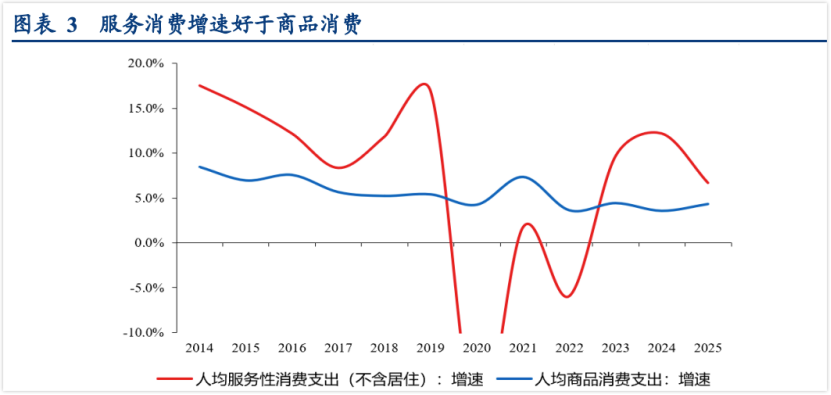
比如服务消费。
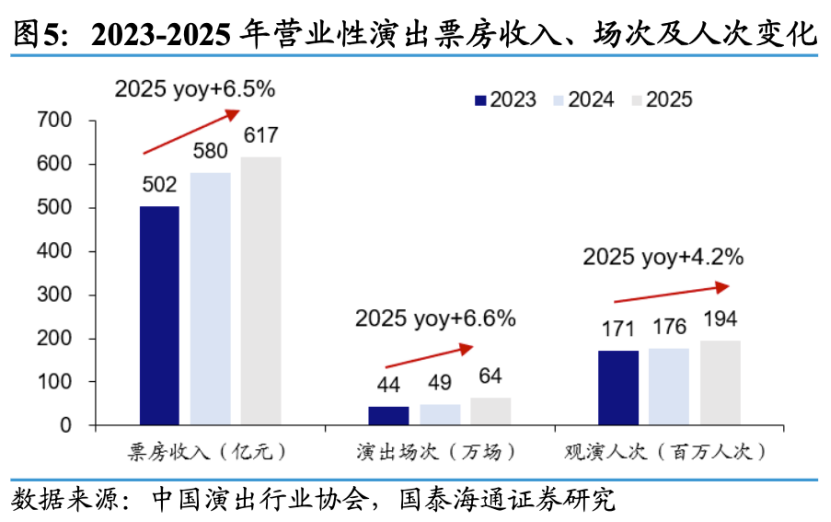
25年居民人均服务消费(不含居住)增速为6.7%,明显好于人均商品消费的4.4%。
很多新兴方向,
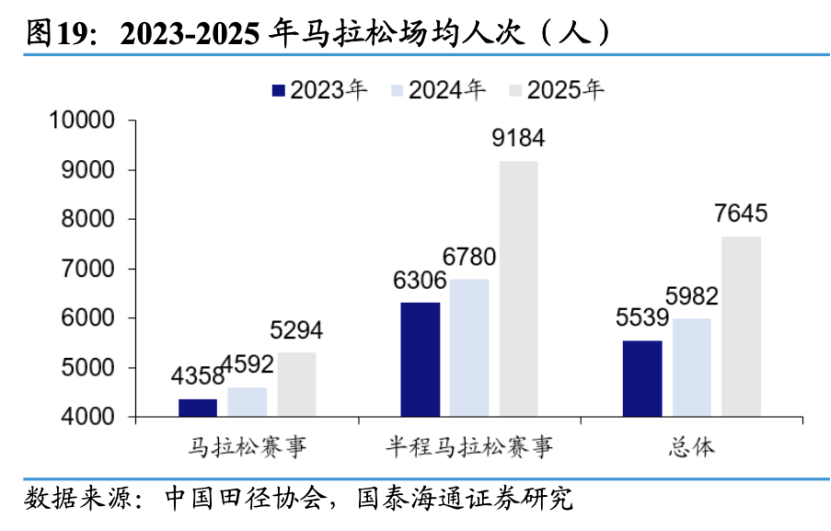
比如文艺演出、体育赛事等,
都是服务消费的重要增量来源。
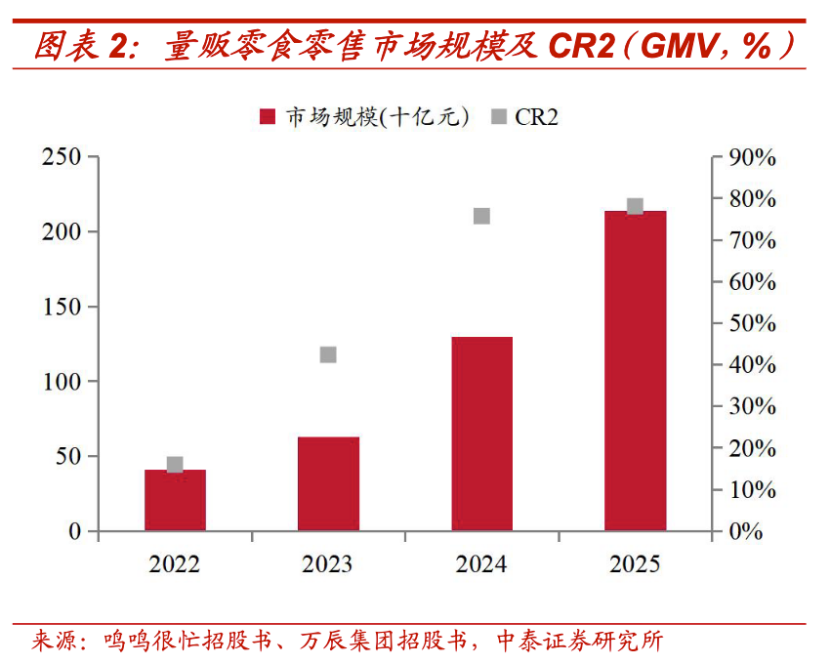
还有平价消费这一块,
最近两年遍地开花的量贩零食店就是最好的案例,
除了国内的新兴消费在爆发,
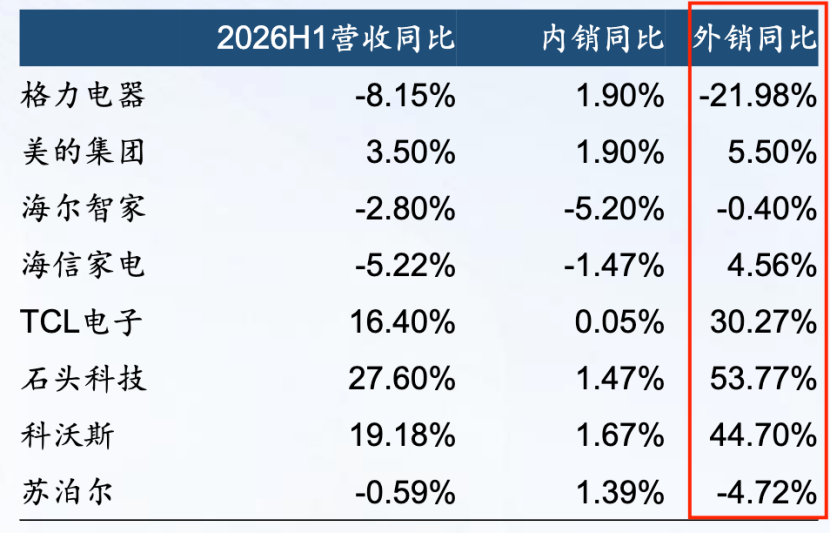
海外市场的拓展也是一个巨大的增量方向,
比如家电行业,越来越多的家电外销表现开始好于内销;
很多人因总量拉垮就把消费一票否决,导致板块整体跌跌不休,
但也正因为此,很多真正有增量市场的细分方向,才能跌出了长期的安全边际和性价比。
而长期机会,往往就藏在这种极致的预期差之中。
整个股市就何尝不是如此呢?
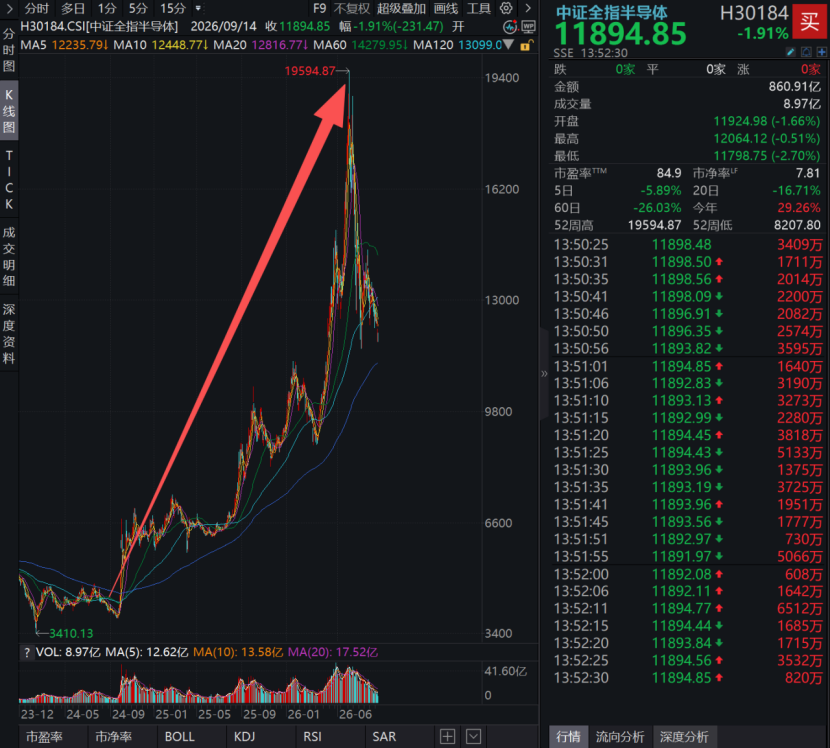
24年9.24之前,
大家悲观以为地产下行,经济总量停滞,各个产业都不行了,
结果现在回头看,
以光模块、半导体为核心的高科技产业和高端制造业,早已走出一轮大牛市。
消费的未来在哪里呢?
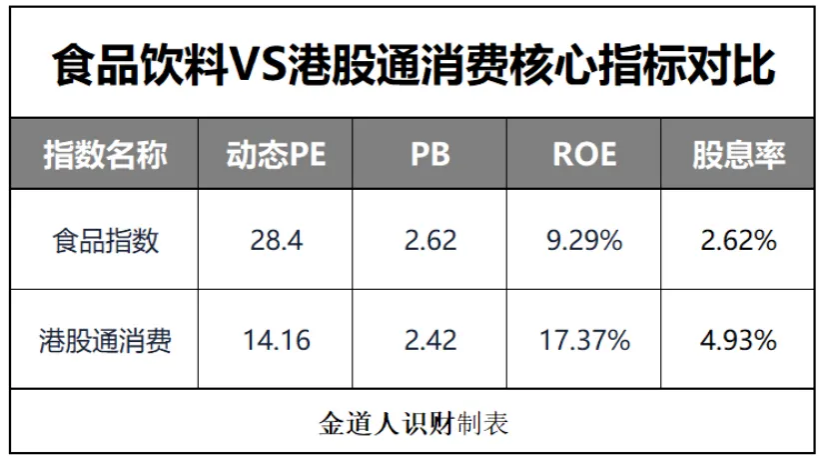
先来看一组数据对比:
发现了吗?
相比A股的食品饮料指数,
港股通消费PE低了近一倍,ROE和股息率却高了近一倍。
即便是考虑到港股流动性更差的情况,这个差距也有点过于明显了。
为什么会这样?
根源在于底层资产不一样!
A股的食品饮料指数大多是白酒股和一些聚焦国内市场的食品饮料龙头股:
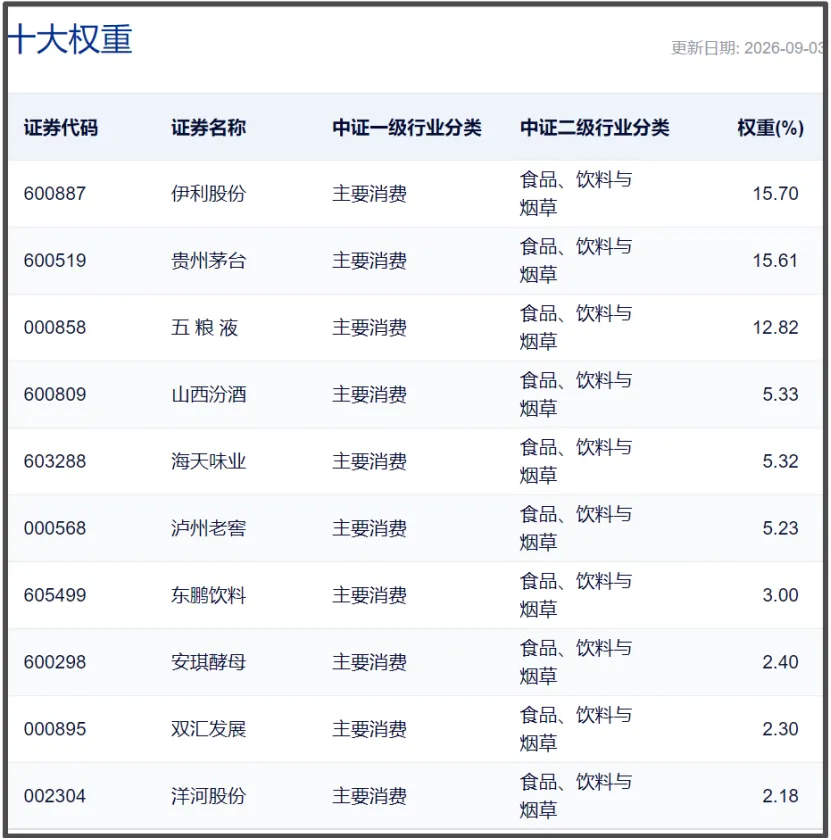
白酒就不用说了,本身依旧处于下行周期,
其他主要聚焦国内市场的传统食品饮料股,在当下的大环境下,业绩增长空间大概率也比较有限。
再来看港股通消费,更多的是聚焦新兴消费方向的新兴消费股。
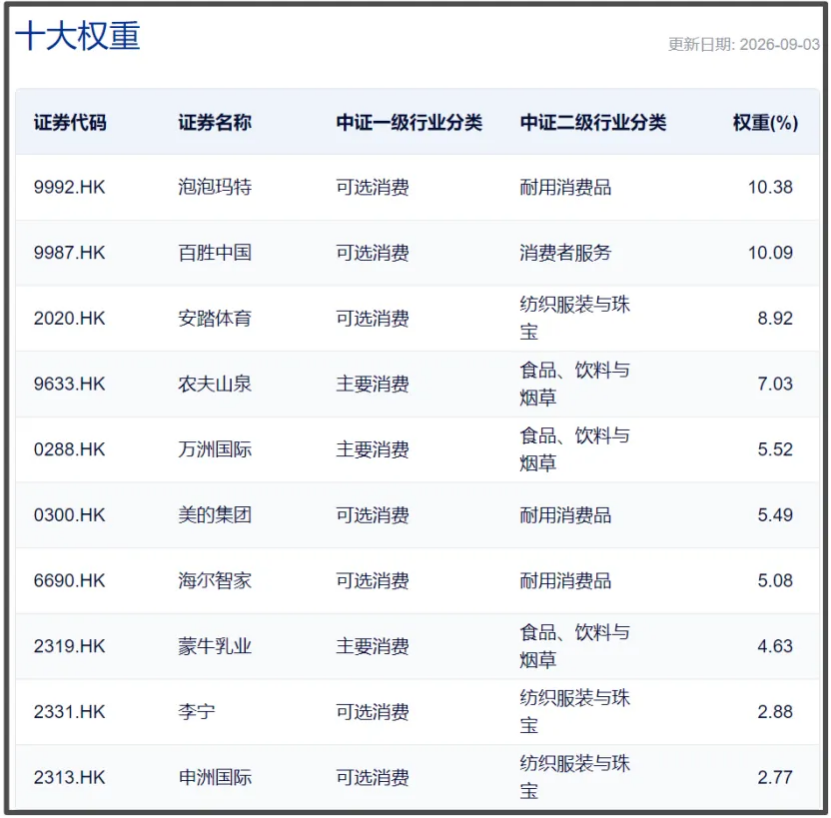
国内市场的新兴消费,本来就是增量市场,
不仅如此,这些个股的海外市场,也都在持续扩张,属于是内外双开花。
所以,他们的业绩爆发力和未来增量市场空间,明显好于单纯聚焦国内的传统消费股。
只不过由于目前消费板块整体情绪过于悲观,导致市场忽视了这些方向,这些方向的股价也都不温不火。
但这种无视,会一直持续下去吗?
一旦这种预期差开始扭转,后面又会怎么样呢?
之前很多朋友总是问道人:
为什么不关注白酒方向,为什么要重点关注新兴消费、平价消费、服务消费等方向。
相信看完今天这篇文章后,大家应该能明白了。
以上内容仅为个人读书笔记,非投资建议。投资有风险,过往业绩不预示未来表现。市场波动、宏观经济及行业周期均可能导致本金损失,请您务必审慎评估自身风险承受能力,自主做出投资决策。