助攻要来了
一、今日发车操作
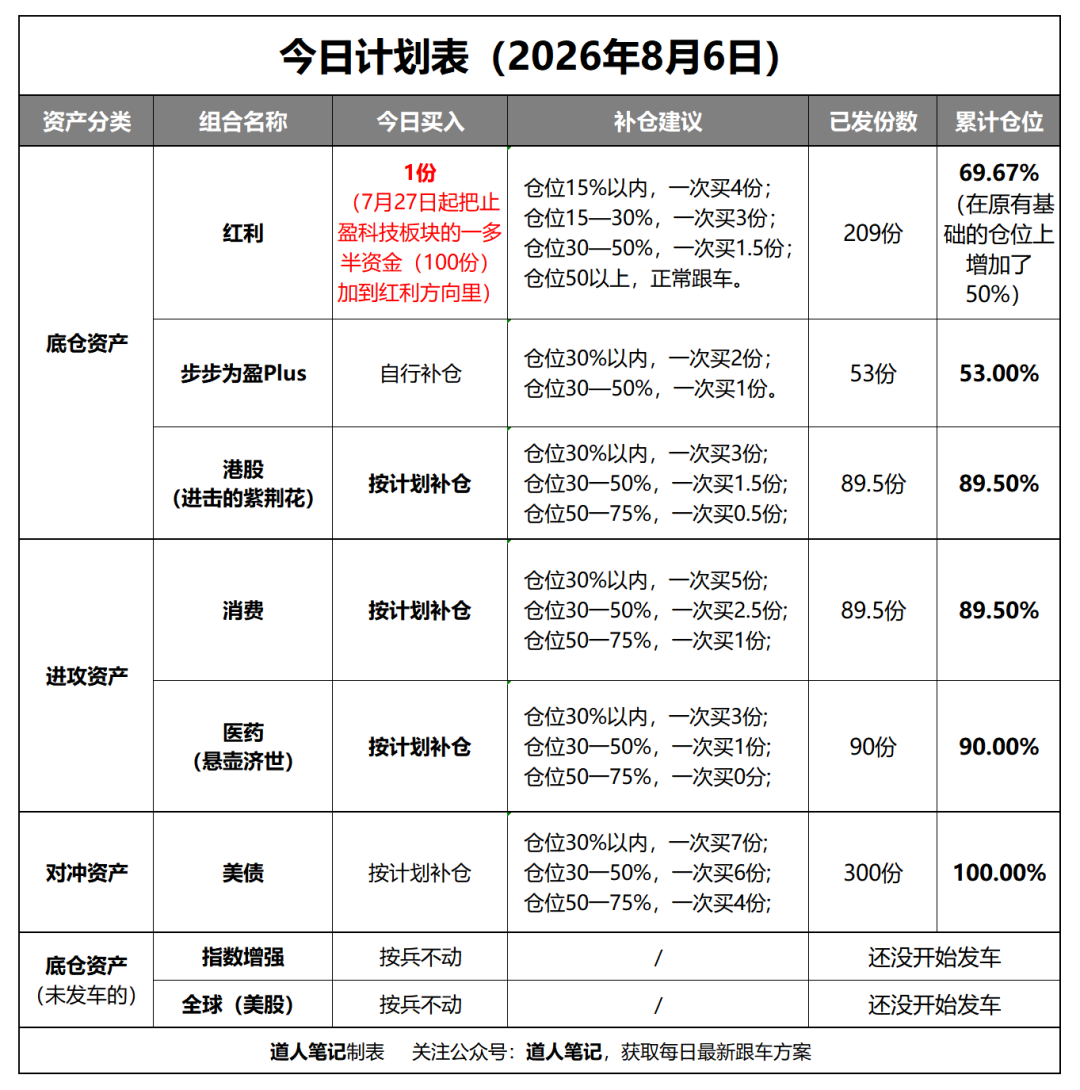
核心底仓资产,红利组合,买入1份,仓位来到69.67%。
其他组合,仓位不够的,按计划补仓。
具体操作如下:
传送门:如何跟车/补仓?
二、今日组合周期机会表
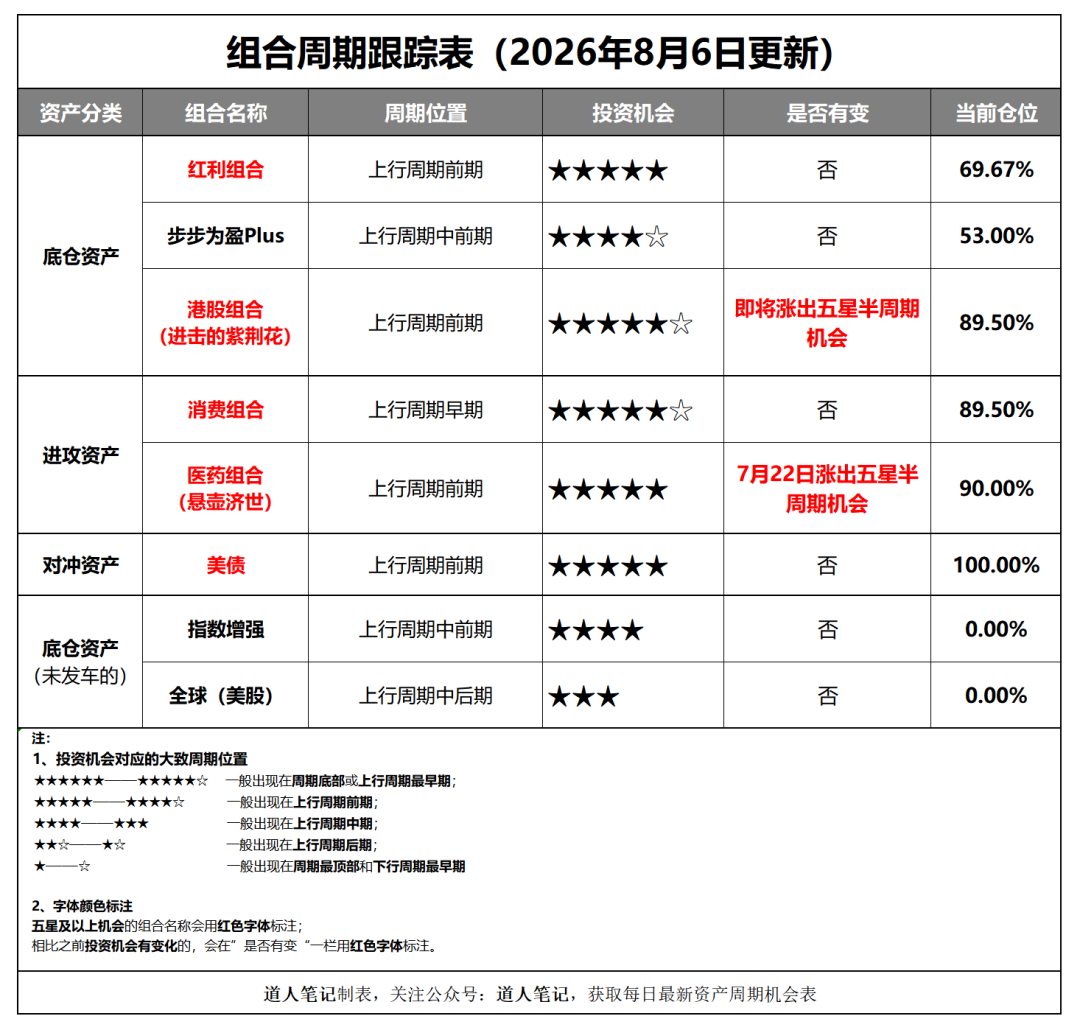
近期变动情况:
医药组合(悬壶济世),7月22日涨出五星半周期机会。
港股组合(进击的紫荆花),依旧处于五星半周期机会。
传送门:组合周期机会表怎么看?
三、最新资产配置表
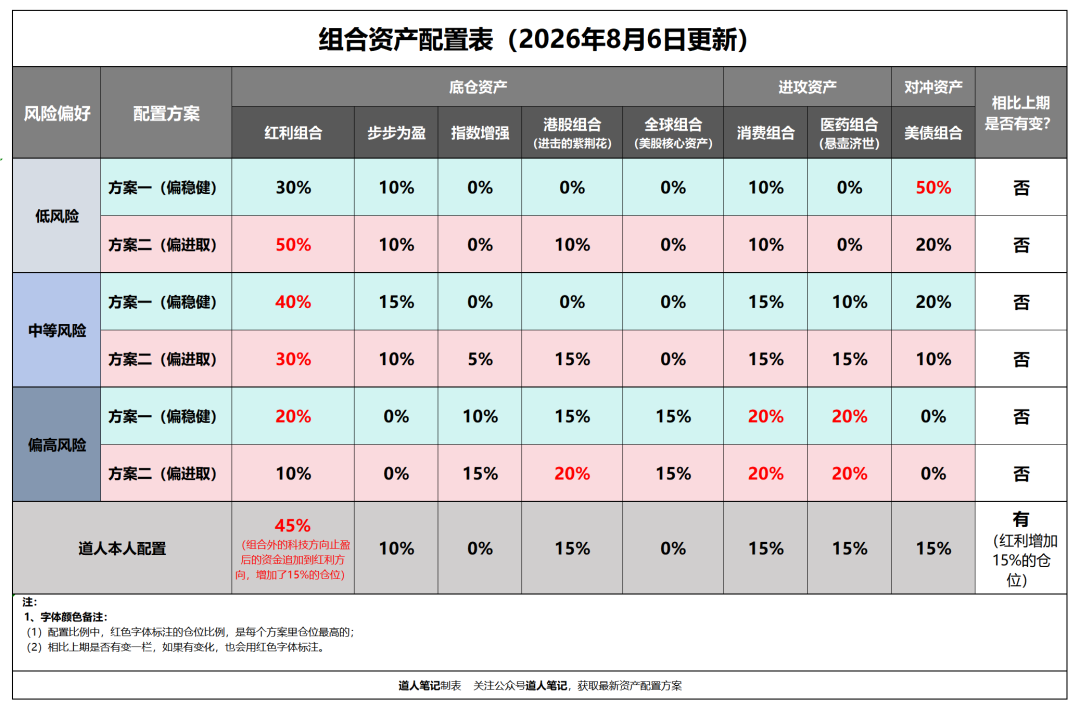
近期变动情况:道人自己的配置,红利组合括仓50%,括仓后,红利组合占组合整体仓位比重从原来的30%提升到45%。
传送门:资产配置表怎么看?
首次跟投的朋友,跟投前务必仔细阅读以下三篇文章:
科技股最近迎来“反扑行情”,
低位板块顺势回调,
很多朋友问:
怎么看待当下这种行情?
如果只能用一句话来形容,道人会说:
这是助攻,不怕它反扑,就怕它不反扑。
为什么这么讲?
来看两张图,
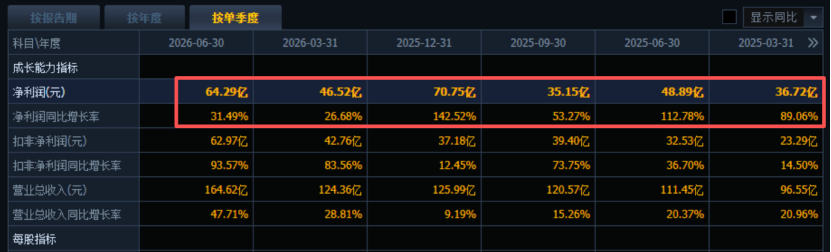
这是药明康得过去一年多的业绩走势图,持续增长创新高:
这是药明过去两年的股价走势图,每隔一段时间都会迎来一波回调:
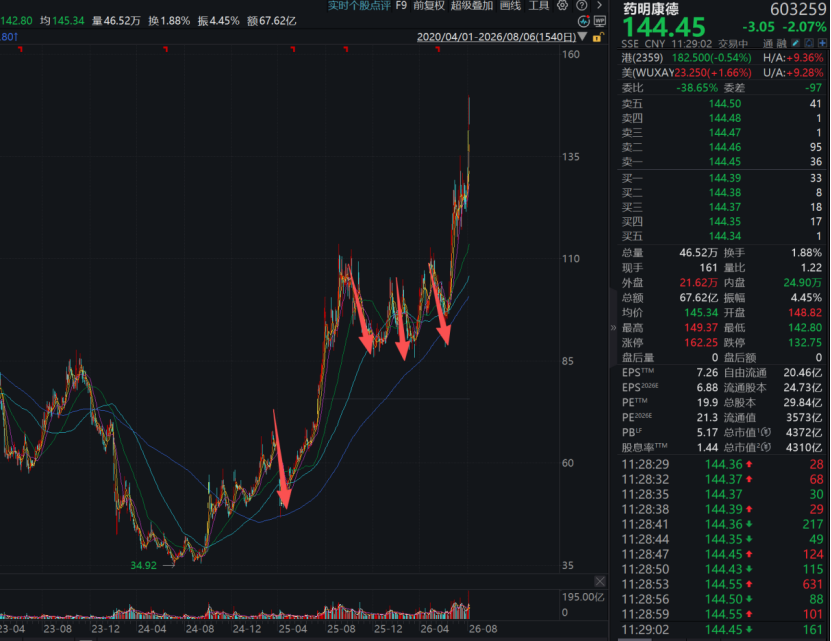
为什么明明业绩在持续改善,股价却时不时来一波回调?
根本原因——老美制裁+大股东减持。
每一次老美制裁或者大股东减持,药明总免不了一波回调。
但不管是老美制裁还是大股东减持,都无法改变CXO上行周期的大趋势和药明本身的竞争力。
所以每一次的制裁和减持,都只是对市场短期情绪面造成冲击,
虽然会让药明的股价短期下跌,但很难影响药明的基本面。
而随着药明业绩持续爆发,市场会逐步发现,之前明显低估药明了。
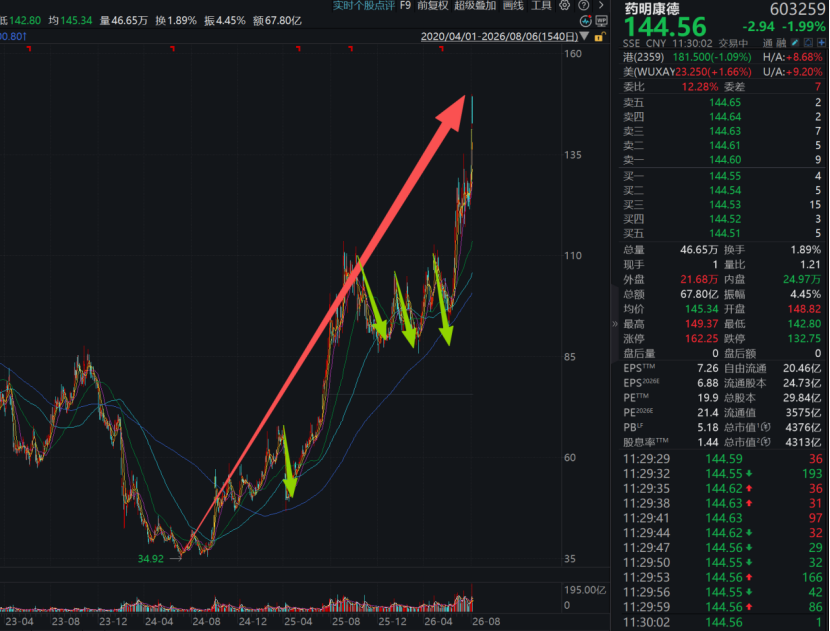
随着市场预期不断纠偏,药明股价能在不断震荡中创新高。
回头看,每一次老美制裁和大股东减持导致的回调,拉长时间看,非但不是风险,反而是难得的补仓机会。
比起老美的制裁,科技股反扑这种短期资金面的短期虹吸效应,就是小巫见大巫了。
毕竟老美如果真心制裁,是真的可能影响到企业业绩的,
而科技股再怎么反扑虹吸,都不会影响低位板块周期反转的大趋势,不会影响到低位板块的业绩好转的趋势。
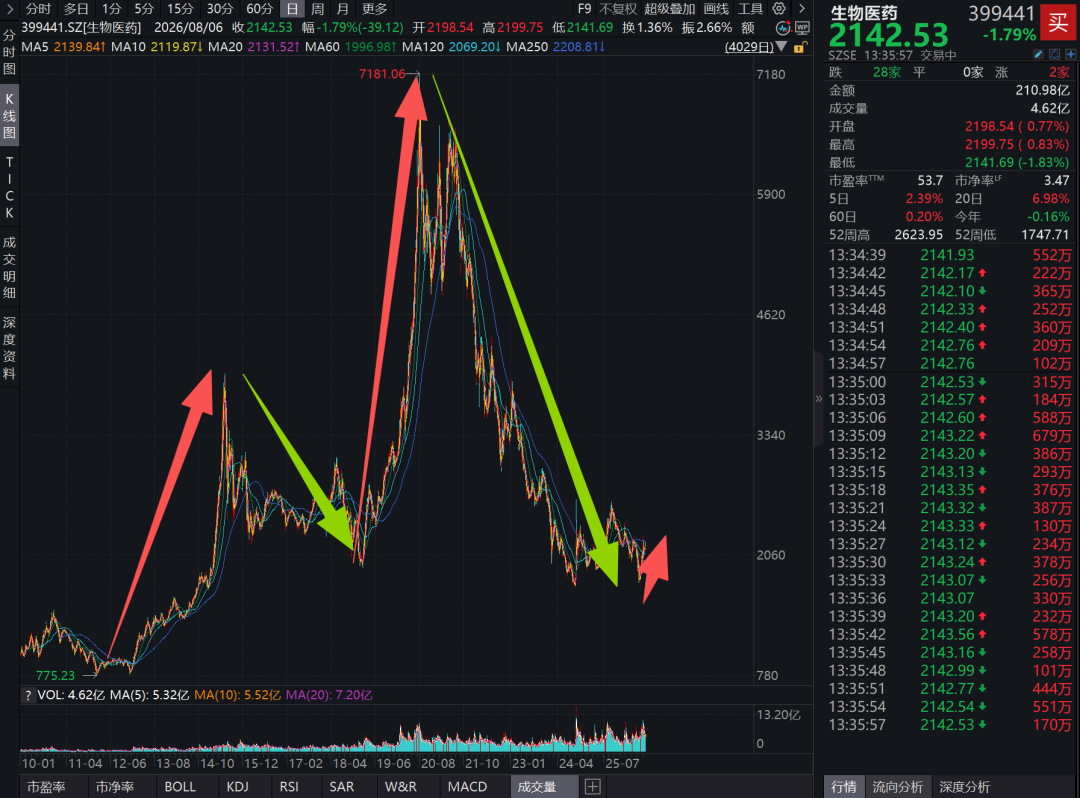
这种反扑行情,长期来看,唯一的作用,就是让低位板块的标的出现更高的性价比。
对于已经完成布局的朋友而言,忽视这种短期波动,耐心拿住等风来即可;
对于还没完成布局的朋友而言,这种反扑行情导致的短期波动,就是难得的补仓机会。
其实针对这种“反扑战况”,教员曾经就有过一段非常经典的论述。
那是在1948—1949年,即将胜利的关键节点,敌军在军事上已经大势已去,但并不甘心失败,会集中残余力量做最后的顽抗,同时搞和平阴谋、负隅顽抗。
面对当时的反扑行情,教员是这么说的:
“反动派绝不会自动退出历史舞台,越是濒临覆灭,越会做出疯狂的垂死挣扎。这种反扑属于衰败势力的回光返照,改变不了大局溃败的总趋势,但依然具备现实破坏力。
在策略上,既要在战略上藐视,不被短期的疯狂反扑动摇大方向;又要在战术上高度重视,坚决摒弃轻敌麻痹思想。
不幻想敌人主动投降,既要粉碎其军事层面的顽抗,也要识破谈判欺骗等政治伪装,坚持将革命进行到底,彻底消灭敌人有生力量,争取完全的胜利。”
后来的事情我们也都知道了,在1949年,我们取得了最终胜利。
赛道周期/核心逻辑跟踪:
1、红利组合
(1)投资机会:★★★★★
(2)红利当前所处的周期位置:上行周期前期
(3)影响红利周期进程的核心逻辑数据跟踪
从资金面来看,目前红利股息率高达4.4%,无风险利率只有1.75%,两者利差高达近2.65%,距离到达周期高位(利差<1%)还差很远。
从基本面来看,我国宏观经济正在初步触底企稳,优质红利资产的业绩正在随着经济修复稳步增长,距离到达周期高位还差很远。
红利这轮长牛周期还能走很远,长牛的核心逻辑依旧非常扎实。
2、港股组合
(1)投资机会:★★★★★☆(即将涨出五星半周期机会)
(2)港股当前所处的周期位置:上行周期前期
(3)影响港股周期进程的核心逻辑数据跟踪
今年随着外卖大战熄火,港股的整体业绩,正在迎来一轮修复期,逐渐回到正轨。
资金面这一块,南下资金净流入依旧是大势所趋,外资正在迎来一轮换血潮(美系外资流出,非美外资流入)。
整体估值依旧非常低估,目前恒指估值(PE)仅11.53倍,恒科PE仅23倍,是全球主要资本市场中估值最低的。
拉长时间来看,这个位置的港股,胜率和赔率都很高。
3、医药组合
(1)投资机会:★★★★★(7月22日涨出五星半周期机会)
(2)我们当前所处的周期位置:上行周期前期
(3)影响医药周期进程的核心逻辑数据跟踪
医药组合重点布局的三个核心方向:
创新药,今年是业绩爆发元年,将会正式进入业绩兑现周期,目前处于上行周期前期,这一波涨上去后会进入上行周期中期;
生物医药(CXO),正在从头部个股复苏转向全行业复苏,去年Q4行业利润首次迎来大幅改善,今年Q1,以药明康德、凯莱英为首的龙头股业绩继续改善,目前处于上行周期前期。
医疗器械,去年底出现明显触底迹象,不出意外今年将会迎来反转,从前段时间医疗器械一哥——迈瑞医疗发布一季报,从业绩情况来看,不出意外今年Q2—Q3就能正式迎来反转。
整体来看,医药组合依旧处于上行周期早期。
4、消费组合
(1)投资机会:★★★★★☆
(2)我们当前所处的周期位置:上行周期早期
(3)影响消费周期进程的核心逻辑数据跟踪
马上就要到二季报发布季了(七八月份),
不出意外,一众新兴消费和优质白马消费股的业绩依旧会持续改善。
当下,如果你只看各种新闻、股价走势和投资论坛帖子,你会觉得消费板块彻底没戏了,大家都不消费了。
但实际情况是,一众消费股的业绩在持续改善。
新兴消费就不用说了,业绩改善已经是明牌,很多新兴消费股的业绩,从去年起就开始改善爆发了。
一众传统白马龙头消费股,从今年起业绩也迎来明显改善。
很多龙头股的业绩,
并不像很多人像的那样,大跌特跌,没有希望了。
很多龙头股业绩甚至实现双位数增长。
不少龙头股不仅在国内有市场,也在深耕海外市场,开拓新的增量市场。
当前的情况是,除了部分和地产密切挂钩的传统细分方向依旧在下行周期,越来越多的细分方向都迎来业绩反转和爆发。
但市场却无差别下杀所有消费股。
甚至让消费板块的股息率都跌到4%+,硬是跌出红利资产的既视感。
这种极致的错杀,现在有多离谱,后面市场涨起来就有多猛烈。
接下来,道人会重点跟踪消费板块的二季报。
有消息道人会第一时间和大家分享。
5、美债组合
(1)投资机会:★★★★★
(2)周期位置:上行周期前期
(3)影响美债周期进程的核心逻辑数据跟踪
昨晚老美公布了6月PCE价格指数,环比下降0.1%,符合预期。
核心PCE价格指数环比+0.1%,低于市场预期的+0.2%。
PCE是美联储最关注的核心通胀数据,
昨晚数据出来后,沃什表示:
不及预期可能意味着加息并不是特别急迫。
落到我们的美债组合上,可以拆成两部分来看:
一是票息收益,目前美债整体能提供约 4% 的票息回报,这部分虽然不会以现金形式发放,但会直接体现在产品净值里,是相对确定的收益底;
二是价格波动,这部分才是短期净值起伏的主要来源。
如果后续美伊冲突逐步缓和,油价对通胀的传导压力减弱,市场会慢慢把 "加息推迟" 定价进去,反映在美债价格上,就是在当前位置逐步企稳、迎来修复反弹。反过来,如果地缘局势再度恶化、冲突升级,美债价格在当前位置可能还会继续震荡一段时间。
综合目前的形势判断,道人认为美债阶段性触底反弹的概率更大一些,所以在完成上一轮调仓之后,当前策略是继续持有,不做频繁操作。
当然,如果后续局势持续恶化,甚至真的倒逼美联储重新开启加息周期,我们也会第一时间对组合做出相应调整,不会被动硬扛。