为什么钱不会离开股市?
昨晚美股和欧洲都创下新高,今天A股也继续反弹,情绪恢复的很快,重点聊一个话题,可能也是当下最重要的一个判断——钱,不会离开股市,因为没有更好的去处。
展开说下。
1、昨晚提到的,光模块的政策传闻,杀伤力还是比较大的,易中天三巨头,今日全部大幅低开,公募第一重仓,中际,最深处跌超10%,且跌幅明显超过同期的港股,显然,要么是量化砸的,要么是公募砸的,要么是联合双打。
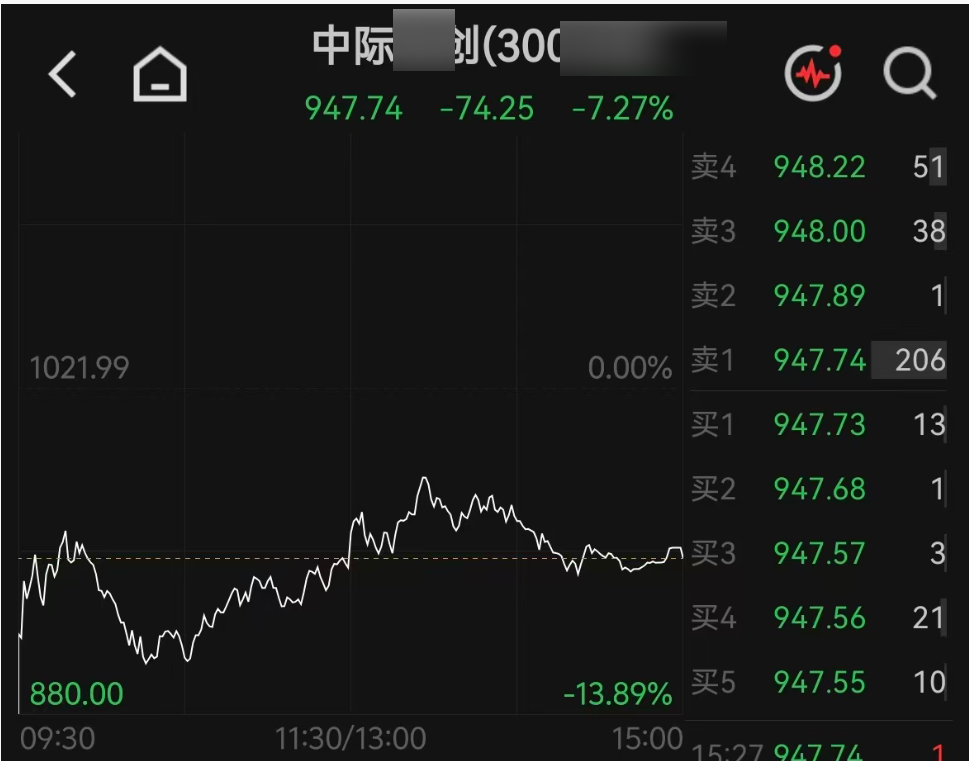
截至今天收盘,A股的中际已经较港股折价了,在AH两地上市的科技股里,算是相当罕见的现象(另外的代表当然就是宁王)。
而且,今天中际成交额突破675亿,创历史记录,也是首次单日成交破600亿,说明筹码交换极其充分,市场显然存在分歧,但这其实是好事。
2、短期来看,A股科技的情绪大幅复苏,这里两个背景。
一块是,全球科技都在共振反弹,包括美股,昨晚出现了比较罕见的,AI硬件和AI软件一起大涨的局面,相当于整个AI产业全链条上行;
另一块是,昨晚提到的,A股融资盘大杀一波后,资金出清的很快,很多板块上涨的阻力也小多了。
情绪起来的另外一个特征就是,小作文又开始抬头了——今天盘中,传Nvidia向X宏科技释放大量订单,后者直接原地起飞20cm。
但说实话,这种小作文,真的是A股比较恶心的顽疾,他们只在情绪旺盛的时候编制并发酵,明摆着就是要用来收割一批资金的,今天我看村里的公众号还开了一篇批判小作文现象的。
3、好了,回到我们开篇说的,今天的主题,也即当下最重要的一个判断——钱,不会离开股市,因为没有更好的去处。
首先,问大家一个问题:
大伙儿觉得,多元资产的本质是什么?
这里,我抛出一个大白话的版本:
多元资产长期有效的宏观背景在于,这个世界,短期可能是通缩的,但长期一定是通胀的,因为只有印钞,不断地印钞,才能解决这个世界的大多数问题,无非是有财政纪律的,少印点,没财政纪律的,多印点,但万变不离其宗。
换句话说,这个世界,钱是越来越多的,因此这些钱,就会在不同的资产之间流动,而按照美林时钟等理论,最终不同的经济周期内,会有不同的领涨资产,这点大家应该都理解。
而投资像什么呢?
下面这个玩具,大家应该都见过,叫“抓棍机”,10根棍子,会随机依次掉落,你需要有足够的判断力和手速,在掉落的瞬间做出决策,眼到手到,才能抓住尽可能多的棍子——投资,就像抓棍子,最佳的局面当然是你永远能做出正确的决策,在合适的时机内,抓住掉落下来的所有机会。
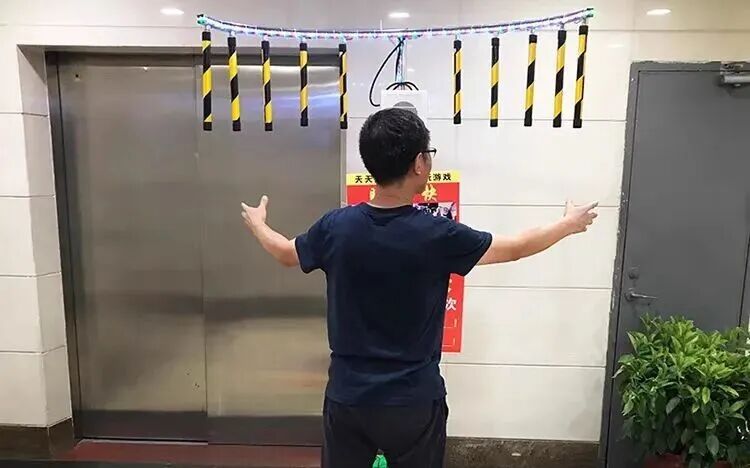
但玩过这个游戏的都清楚,这玩意儿,太tm难了——而要想获得一个保底的成绩,最笨的办法就是直接忽略前面8根掉落的棍子,然后把两只手放在最后两根棍子下面,这样,大概率就能得个2分。
而所谓的多元资产配置,其实就很简单——咱直接别用手了,作个弊,拿个大网兜在下面等着吧,这样不管哪个掉下来,都能掉在兜里。
因此,多元资产的意义就在于,股、债、商、住房、另类资产、现金,都配一点,这样只要世界是通胀的,钱是变多的,资金总会在不同的资产里流动,最后拉长看,你的组合就能承接住通胀溢出的流动性。
而做好多元资产,就是在不同的阶段,在不同的资产之间,根据相对性价比,做一些摆布(超配什么,低配什么),从而获得更好的表现,大概如此。
4、回到咱们的A股投资,当下最大的宏观背景,就是两条:
第一,“流动性适度宽裕”,因此流动性总量不需要担心,全市场的钱总会慢慢变多,无非是增速上会有节奏变化,这也是为何我们昨晚说,多关注结构性货币政策,比如买断式逆回购的边际变化的原因。
第二,“前所未有的低利率环境”,也即,政策利率、短端利率,会始终维持在较低水平,这就导致看股债性价比,始终是权益占优。
如果再加一条的话,就是:
第三,人口周期,总需求下降,因此房子会褪去金融资产的属性,回归住房属性。
自上而下的看,为何要推动慢牛?本质就在于,在房地产之后,我们需要新的居民财富蓄水池,而只有股市能起到这样的作用,因此咱们此前说,如果还按照“融资市”的有色眼镜去看待A股,其实就没必要继续玩下去了。
其实从上面这三条,就能得出,我们年初在《2026年金融市场的十大预测》提到的观点:
重视股市在大类资产中的“相对性价比”。
在22年-25年上半年,我们要看的,是A股估值水平绝对意义上的低,这是A股最核心的价值;
而在当下,我们要看的,是A股在大类资产中的“相对性价比”,因此,这依然是绝大多数资金,不得不去挥锄头的最大金矿(虽然矿山品质在环比下降)。
5、如果我们是美元资金,比如巴菲特的伯克希尔哈撒韦,那么,当我们做多元资产配置,比较不同资产的性价比的时候,我们很容易就能得出一个结论:
4%以上的短端美债,极具吸引力,不管是从股债性价比,还是从股权风险溢价来看,都吊打美股大盘指数。
因此,从巴菲特(背后是保险资金)的视角看,当下最理性的做法,就是做“股债平衡”策略,当我们看到巴菲特的持仓里,拿了一半的短期美债、回购的时候,不要总觉得他是看到了什么我们看不到的风险,其实你就问自己一个问题:
如果现在国内的货币基金7日年化收益率是4%以上,而中证红利的股息率是1%,而你的负债成本接近于0,那么你怎么选?
6、而对于咱们来说,在前所未有的低利率环境下,在房子褪去金融属性后,核心的判断就是,资金不会从股市离开,而是始终在股市里寻找结构性的机会。
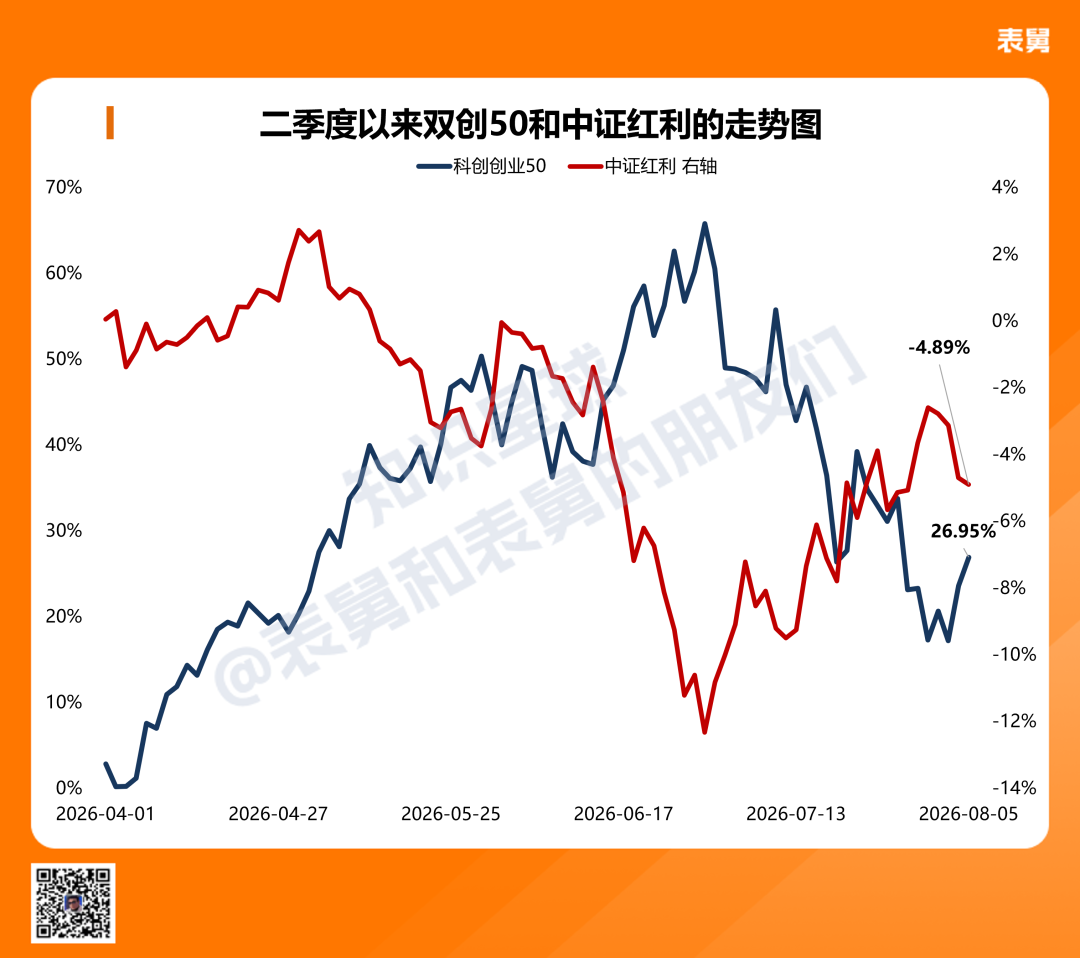
下图,是今年二季度以来,中证红利和科创创业50的走势图,可以看到,尤其是4月底以来,两者几乎是完美的反向关系(当然,为了更直观一点,我把红利的坐标放大了):
双创大涨的时候,红利一蹶不振;
而当双创回撤的时候,红利则开始反弹。
这背后,其实就是资金在成长和价值之间,不停切换的结果——这也是为何我们强调,往后看,均衡配置的性价比会逐步提升,因为保持均衡配置后,资金不管怎么切,只要钱还在股市,那么你就能继续拾级而上。
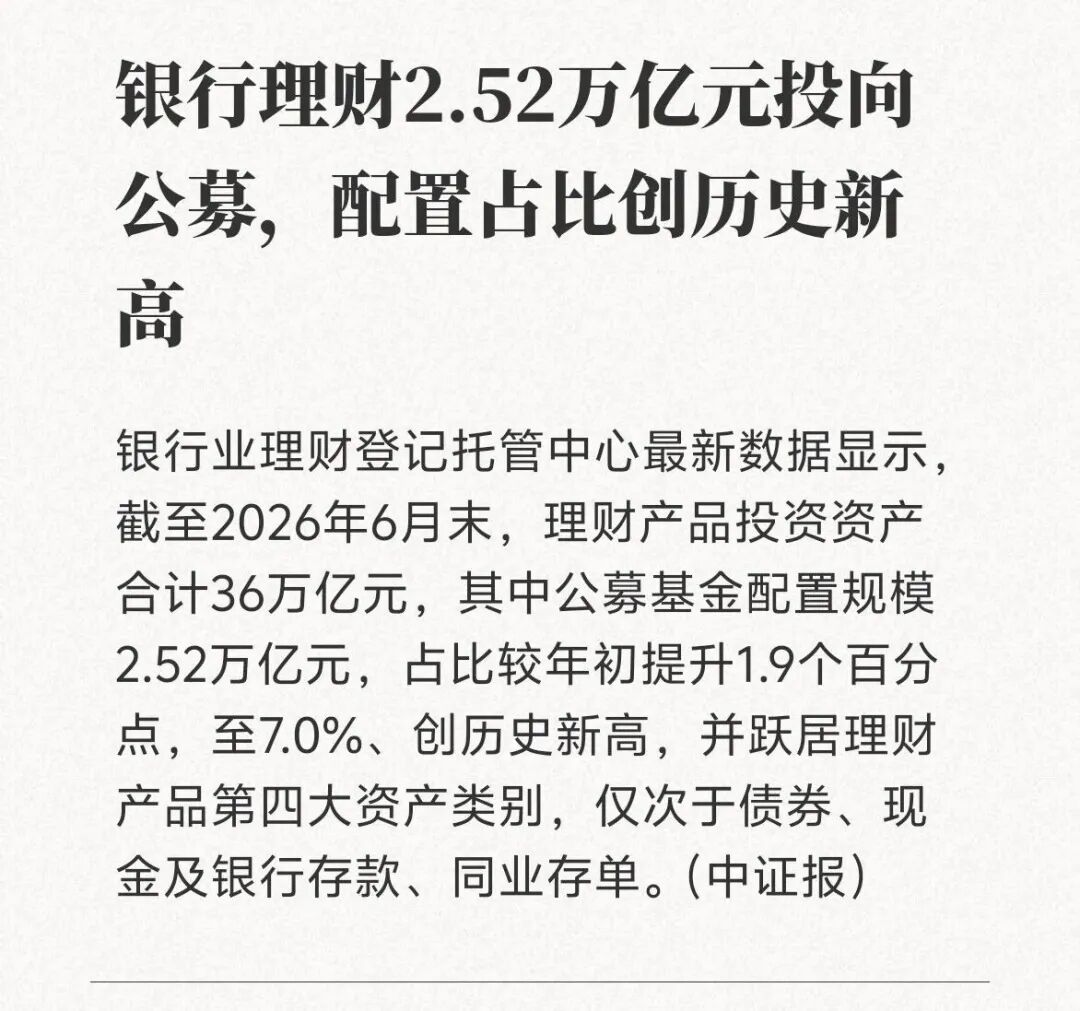
7、下图,从理财半年报来看,理财配置公募的比例,创历史新高。
why?
背后的原因就是两个:
第一,前所未有的低利率时代,理财要想做出更高的收益,给出相对存款利率更高的业绩基准,就必须向权益资产要收益,而最好的选择就是公募的固收+基金,既解决配置问题,又能一键赎回,没有流动性负担;
第二,就是我们讲到的血包理论,这就不展开了。
8、最后,很多人还是喜欢问,那么,这轮牛市何时结束?
这块,要不明天再聊?
......
昨天有提到,从投资的角度看,年内最佳的时机之一,可能就是上周。
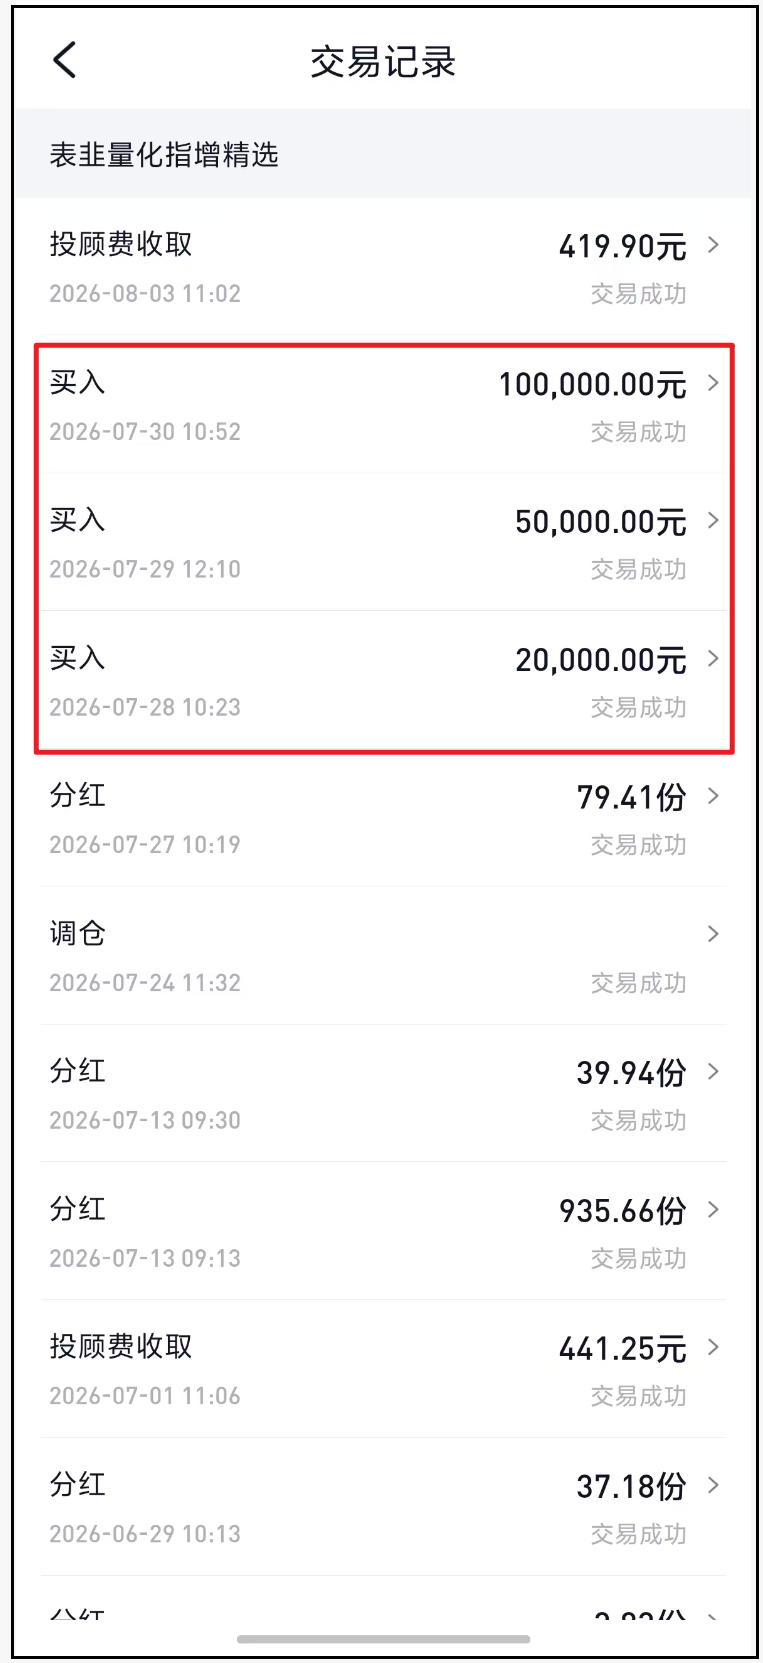
我自己也是这么做的,上周二到周四,根据主理平台的发车信息,我自己也把剩余的自由现金流的大头,都投到了表韭量化里,完成了年内最大的一笔新增投资,截至目前,持有表韭全球110万,持有表韭量化116万。
市场有起伏,业绩有高低,但我个人对后市以及目前的持仓,依然还是比较有信心的。
如果想一起跟投的伙伴,可以参考公众号菜单栏的入口,加一下平台的小助理,但还是要清楚,含权益的投资,必须使用长期资金,必须有足够的回撤容忍能力,以及对风险收益有足够的理解才行,否则最好看点别的。
......
求赞、在看。
风险提示:全文若有涉及个股或者产品的内容,仅为市场描述,不代表任何推荐,事实上,本账号从不进行荐股。
市场有风险,投资需谨慎,任何的投资,都需投资者结合自身风险承受能力,审慎做出决策,请大家一定要注意。