生猪:股票期货两条狗,绳子长短各不同!
最近好多人问我生猪怎么看,尤其是近期生猪股票大涨之后,很多人就觉得生猪期货也要反转了。就我个人而言,我对生猪期货不是很看好,之前也写过一系列的文章非常明确的表达了自己的观点。
比如《生猪,像极了那些年的橡胶!》这篇文这里,我认为生猪就是底部维持盘面升水状态,无数人赌周期反转,最后都落空了,不断亏损盘面升水,就跟当年市场猜橡胶的底部一样。
比如《生猪:市场底何时能追上政策底?》这篇文里,我认为随着政策密集出台以及各种会议频繁召开,生猪政策底已经出来了,但市场底并未出现,可能盘面不容易创新低,但是盘面的升水会随着交割临近不断下跌收基差。
比如《生猪大涨:昙花一现or周期反转?》这篇文里,我们通过详细的计算,得出非常明确的结论,随着行业PSY的提升,能繁母猪产能严重过剩,政策目标即便实现了,也是过剩的。
当然,近期生猪现货市场、股票市场、期货市场各自有各自的故事与变化,我们就继续来聊一下。
1
去产能加速
近期生猪现货市场上最大的一个变化是仔猪的价格跌的比较狠,根据钢联提供的数据,7公斤仔猪价格现在跌到了142.38元/头,而去年同期价格为315.71元/头,仔猪价格比去年同期跌了54.9%。
这么低的仔猪价格,基本上母猪都是亏损的,就会导致淘汰母猪开始加速,根据钢联提供的数据,淘汰母猪价格最近跌到了6.9元/千克,而去年同期的价格是9.86元/千克,淘汰母猪价格比去年同期跌了30%。
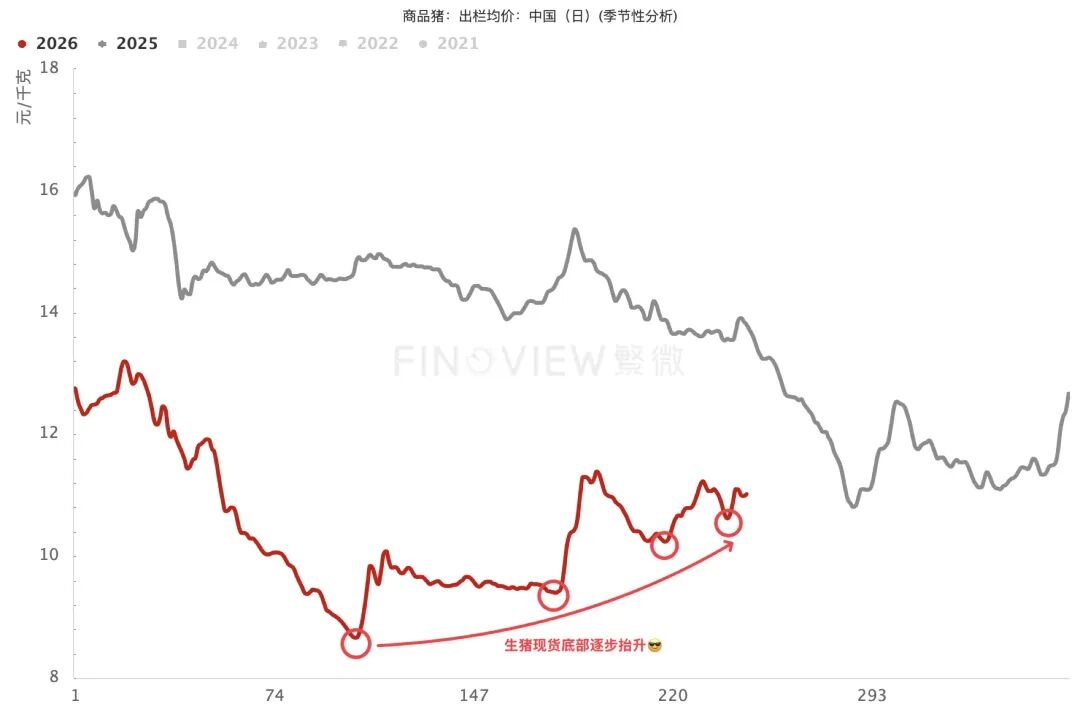
我们再来看一下商品猪的价格,根据钢联的数据,商品猪出栏均价为11.02元/千克,去年同期价格为13.72元/千克,商品猪价格比去年同期下跌了19.7%。
表面上看,育肥猪、仔猪、淘汰母猪的价格都比去年同期下跌不少,但是这里面有一个非常重要的区别:仔猪和淘汰母猪的价格是近期跌的比较凶,而商品猪的价格却走出了一个底部逐步抬升的迹象。
所以,通过仔猪和淘汰母猪价格近期的暴跌,我们可以判断出,行业去产能在加速。集团开始不惜亏本甩卖仔猪,主要是为了提早回笼现金流,仔猪亏损之后,二元母猪也就不赚钱了,所以就淘汰母猪增加,导致淘汰母猪价格崩了,行业加速去产能。
商品猪价格有底部抬升的迹象,虽然上涨不是很流畅,现货涨涨跌跌,但现货的底部总体有抬升趋势,这个也是客观存在的现象。
由于本轮生猪养殖端亏损时间太长了+行业去产能加速+现货底部逐步抬升,所以,市场本轮猪周期反转的声音也是很多的。
2
总量分析
上面提到了的这几个变化,我也关注到了。天下苦秦久矣(养殖端亏损时间太长),所以大家都希望能够改变这种局面,希望生猪价格能起来,让行业赚点钱。
行业去产能加速(仔猪和淘汰母猪暴跌),所以到了9月底的时候,农村农业部公布的能繁母猪存栏数据一定会低于3750万头,也就是说,之前制定的目标一定会在9月末超额实现的。
但我个人认为,目前整个行业面临最大的一个问题就是,供给端效率提升+消费端需求见顶。
效率的提升最直接反应在psy的变化上,温氏今年5月的psy是28,去年全年是26.3,计划是每年提升1头以上,未来目标是达到32头。牧原psy去年是28.3,前年是26.7,今年更高了。所以,目前行业头部企业的psy基本都在28以上。
我们更多的是使用行业平均psy,大概在24.3左右,这个主要是中大型规模化的养殖场,它没有头部自繁自养一体化大厂的效率那么高。
最弱的可能是大量散户和小场,他们的psy也就是20,从而拉低了行业整体的平均值。
这轮猪周期之后,整个行业的趋势特点是,散户的市占率下降,规模化大厂的市占率提升,行业的市场集中度更高了。也就是说,psy高的那部分市场占有率提升了,psy低的那部分市占率下降了。
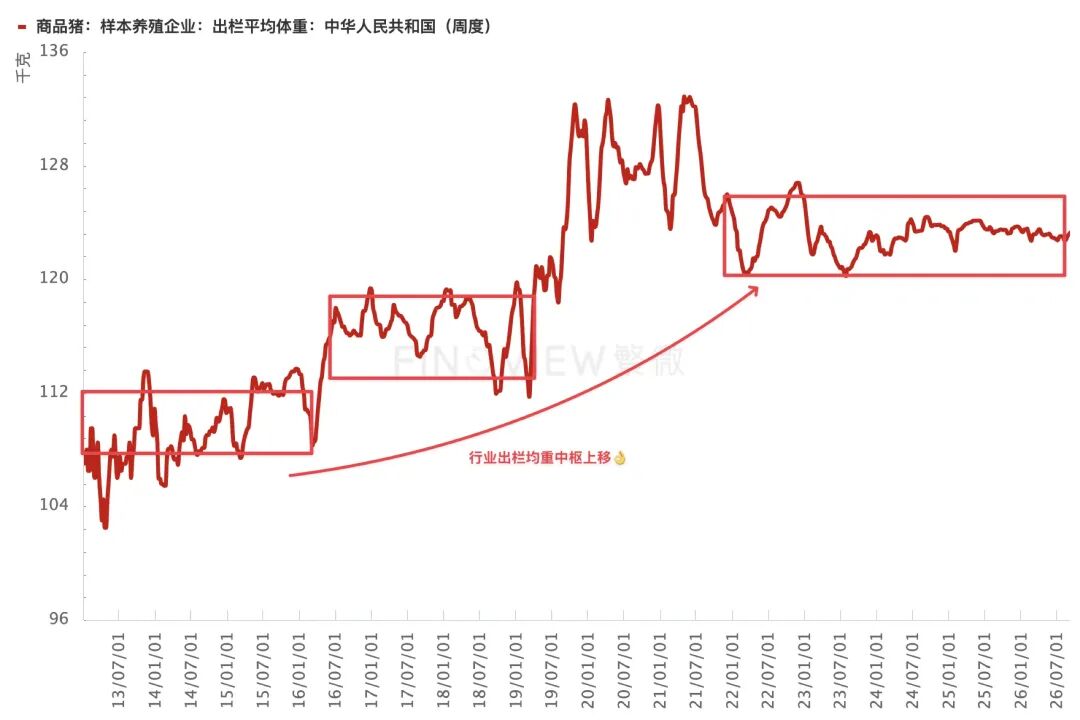
供给端还有一个行业趋势性变化就是出栏均重的变化,现在钢联提供的出栏均重基本上稳定在123公斤左右,行业近年来的出栏均重,比10年前基本高出10公斤,所以交易所生猪期货的标猪体重也跟着行业重新修改了。
需求端的变化在于猪肉的年消费在5800万吨已经饱和了,总人口在下降,老龄化趋势导致人均猪肉消费也是在下降,所以消费端是总量见顶,逐年下滑的一个趋势。
我们就按照消费处于饱和状态不下滑去计算,5800万吨猪肉,我们按照比较低的出栏均重120公斤,75%的出肉率计算,每年只需要出栏6.44亿头商品猪。
需要注意的是,这里需求端我们往高了算,出栏均重往低了算,得到了一个比较多的结果,实际上随着消费下降,出栏均重大于120公斤,真正每年需要出栏的猪不用那么多。
然后,psy我们不用头部企业那么高,我们用行业平均值,就取psy=24,这比行业平均值24.3还低一些,随着行业集中度增加,整体行业的psy应该还会继续往上增加,我们就以较低的24计算。
每年出栏6.44亿头猪,psy=24,然后出栏成活率取一个行业偏低的90%水平,我们的能繁母猪存栏保有量只需2980万头。
从上面的计算结果可以看出,这个2980万头其实已经很给面子了,消费端往高了算,不给你逐年下降趋势,出栏均重往低了端,psy也往低了算,出栏成活率也往低了算,才需要这些能繁母猪就够了。
我们再增加一个10%的缓冲空间,能繁母猪保有量是:2980x1.1=3278万头,也足够我们国内每年的猪肉消费量。
所以,从总量分析来看,我不是很看好生猪期货,3750万头能繁母猪依然是远远高于目前国内所需要的量,我一直坚信,后面农村农业部还得继续下调这个目标。
3
资本市场的变化
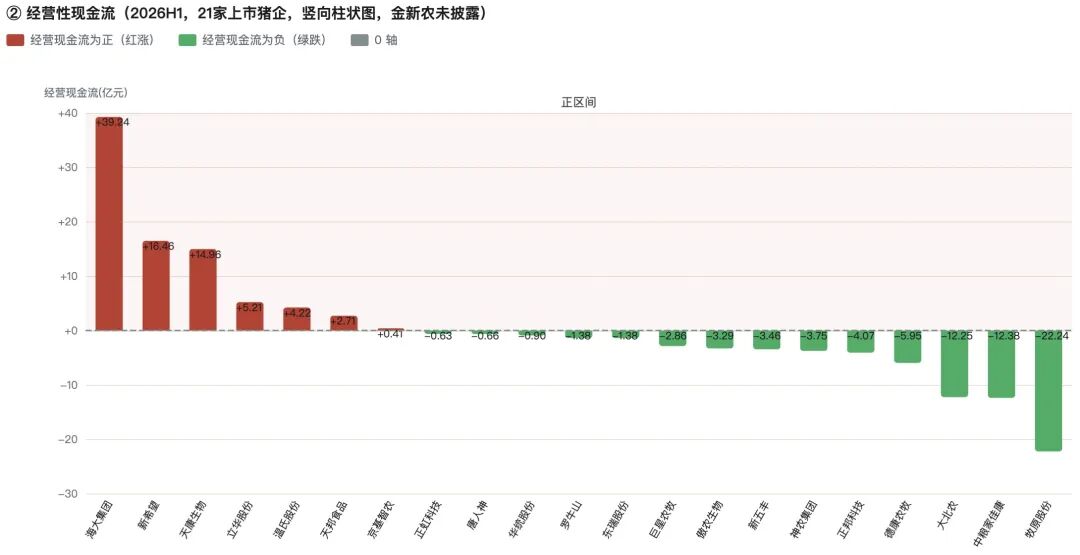
最近股票市场上生猪养殖股涨的比较猛,现货市场上仔猪、淘汰母猪暴跌、商品猪价格稳定,期货市场生猪期货也比较弱,丝毫不受股市的影响。
主要是股票、期货、现货三个东西反应的不一样,现货反应的是当下的供需状况,期货反应的是未来两三个月甚至半年的供需预期,股票反应的是公司未来N年的盈利。
所以,现货市场稳定、股票市场火热、期货市场冷淡这个也是符合各自的特点,现货就是反应当下真实供需的价格,期货反应的是对未来价格的预期,股票反应的是公司未来赚钱能力的预测。
现货价格比较稳定,期货价格盘面本身就是升水的,只不过期货的久期比较短,临近交割盘面高升水要回落,所以期货就下跌。股票的久期更长一些,而且反应的是公司,不是价格。
当行业去产能加速的时候,股票就可以提前反应未来公司盈利好转的预期,至于当下现货价格怎么样,或者说未来两三个月现货价格怎么样,股票是不care的,期货才care,这个是股票和期货的不同。
所以当仔猪和淘汰母猪价格暴跌,去产能在加速,市场就预期未来公司的盈利状况要好转,所以经常你会看到一个现象就是,猪价暴跌,反而养猪股暴涨,这就是股票,股票的久期比较长,可以偏离当下的供需很远。
期货的久期比较短,你没办法偏离当下的供需太远,因为你偏离太远之后,上市公司就直接给你套保打下来了,历史高位的冻肉库存也会把你打下来。所以股票再怎么热,期货热不起来。
本身通过总量分析都知道行业是严重产能过剩,不该有超额利润的。所以期货盘面价格只要高于完全成本,上市猪企基本都会套盘面,甚至有的企业只要高于现金成本就好了,能够维持正常运作就行。
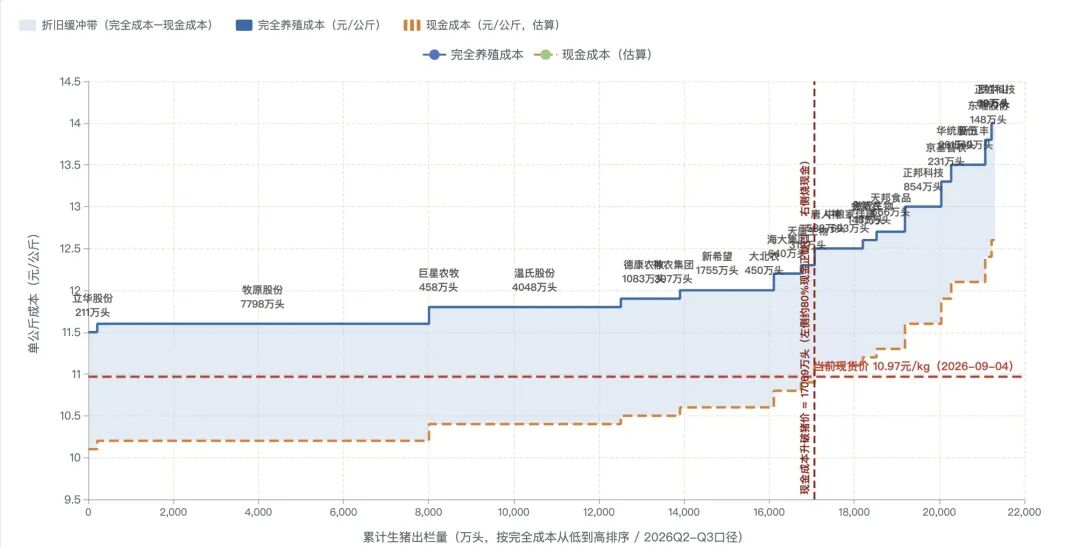
所以,股票、现货、期货各自有各自的反应,这个是可以理解的。不是说股票暴涨了,期货就一定跟着暴涨,除非是真正的猪周期反转了,股票先行走预期,然后期货带着升水走预期上涨,最后现货暴涨跟随,导致期货contango变back。
但如果周期没有反转呢,股票可能涨多了就继续回调一下等等看,现货该怎么样怎么样,期货该继续收升水收升水,唯一变化的就是股票变冷静了,之前反应太过超前了。
4
我的判断
行业整体依然是处于产能过剩的状态,但去产能进入了加速阶段。行业生产效率仍然处于提升趋势,行业psy未来有进一步上涨的趋势。消费端呈现出饱和之后的见顶回落趋势。这个是行业目前三大趋势。
在这个趋势之下,现货端可能有底部企稳逐步抬升的趋势,但是并不具备大幅上涨的驱动。
期货端基于去产能的预期以及现货底部抬升,不断给与盘面升水状态,但这种升水绝大多数时候都会以现货下跌的方式去修复,可能存在阶段性某个合约偶尔出现现货上涨修复,但不可持续。
股票端由于久期太长,所以很多时候偏离当下供需太远,更多反应资金对生猪企业盈利预期的变化,波动可能更大。现货短期越强,反而猪企股票价格越弱,现货短期跌的越狠,反而猪价股票价格越容易走强。
从投资的角度来说,要做猪周期的反转,那肯定是股票走在期货前面,期货走在现货前面,抄底永续久期的股票,比抄底短久期且升水的期货更好一些。
因为等猪价真正开始走强的时候,猪股的行情可能都已经走完了,甚至开始往下走了,那个时候期货可能更强一些。
打个比方,股票和期货是两条狗,现货是主人,股票那条狗的绳子太长了,它能够提前偏离现货跑的很远很远,期货这条狗的绳子太短了,它一想跑远了,就容易被主人的绳子给拉回来。